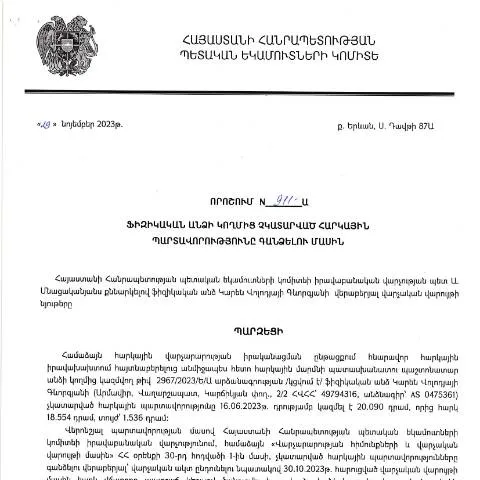
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը
2023 թվականի նոյեմբերի 29-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 911-Ա որոշումը կարևոր բանաձև է այն ֆիզիկական անձանց համար, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Այս որոշումը մասնավորեցնում է, թե ինչպես են հարկային մարմինները կարողանում գանձել պարտքերը, և ինչ նկատառումներով կարելի է դիմել։
Ովքե՞ր են կարող դիմել
Հարկային պարտավորությունները չկատարած ֆիզիկական անձինք, ովքեր ունեն չգանձված հարկեր, պարտավոր են ներկայացնել այս դիմումը։ Դիմումը կարող է ներկայացնել նաև նրանց ներկայացուցիչը, սակայն նրանք պետք է ունենան համապատասխան լիազորագիր, հաստատված իրավաբանական փաստաթուղթ։
Դիմումները լրացնելու մանրամասները
Դիմումը լրացնելիս անհրաժեշտ է լինել ուշադիր, քանի որ կողպված որոշ մոդուլների լրացումը կարող է ծանրացնել գործընթացը։
Դիմման հիմնական բաժինները
- Անձնական տվյալներ - անհրաժեշտ է լրացնել անունը, ազգանունը, ծննդյան ամսաթիվը, և այլ անձնական տեղեկություններ։
- Հարկային պարտավորությունների նկարագրություն - այստեղ նշվում են պարտականությունների տեսակները, դրանց գումարները և ժամանակահատվածները։
- Մեղադրանքների հիմքերը - անհրաժեշտ է ծանոթանալ պատճառներին, որոնք հիմք են տալիս հարկային պարտավորությունների գանձմանը։
Հարկային պարտավորություններին կողմնորոշվելու գործընթացը
Այս գործընթացը պահանջում է համակարգված մոտեցում ու նախապատրաստություն։ Լրացման ընթացքում պետք է հաշվի առնել մի քանի կարևոր ասպեկտներ։
Եզրափակիչ փաստաթղթերի հավաքագրման անհրաժեշտությունը
Դիմումը լրացնելիս պետք է տրամադրվեն համապատասխան փաստաթղթեր, որոնք հաստատում են ներկայացված տվյալները։ Դրանք կարող են ներառել՝
- Անձնական անձնագիր կամ նույնականացման քարտ,
- Հարկային հաշվետվություններ,
- Նախկին վճարումներ, եթե կան։
Դիմման ներկայացման քայլերը
Դիմումը կարող է ներկայացվել ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով, ինչը թույլ է տալիս արագ և արդյունավետ կերպով անցկացնել գործընթացը։
Հետևյալ քայլերը անհրաժեշտ են՝
- Գրանցվել ՀՀ ՊԵԿ էլեկտրոնային ծառայության մեջ կամ օգտագործել անձնական թվային ստորագրությունը,
- Լրացնել դիմումը ըստ վերևում նշված կարգի,
- Ներկայացնել անհրաժեշտ փաստաթղթերը,
- Հաստատել դիմումը և առաքել այն։
Որոնման և նպաստների սպասարկման քաղաքականություն
Հարկային մարմինները պարտավոր են ապահովել դիմումների սպասարկման բարձր որակը։ Այդ պատճառով, դիմելիությունը կարող է վերահսկվել, իսկ դիմումի ընթացքը՝ հետևվել։
Ի՞նչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվի, հարկային մարմինը պարտավոր է տրամադրել հիմնավորում։ Այս դեպքում կարող են լինել տարբեր պատճառներ, օրինակ՝
- Անհարկի լրացում,
- Փաստաթղթերի ոչ բավարարություն,
- Դիմողին պատկանող պարտքերի անճշտություն։
Ավելացվող դեմքերի դիտարկումը
Հարկային իրավունքի մասնագետները խորհուրդ են տալիս ծանոթանալ օրենքների փոփոխություններին, որոնք կարող են ազդել փաստաթղթերի մշակման գործընթացի վրա։ Հարկային վարչությունը սահմանում է որոշակի ժամկետներ, որոնցում պետք է իրականացվեն բոլոր անհրաժեշտ գործողությունները։
Օրենքների փոփոխությունը և դրանց ազդեցությունը
Վերջին տարիներին հարկային օրենքների փոփոխությունները կտրուկ ազդել են ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացի վրա։ Քանի որ օրենսդրությունը մշտապես փոփոխվում է, հարկադիր է հետևել վերջին նորություններին, որպեսզի չդիմակայեն պատիժներին։
Դիմումի վերջնական ժամկետներն ու վերահսկողությունը
Դիմումը ներկայացնելու վերջնական ժամկետները սահմանվում են ՀՀ ՊԵԿ-ի կողմից, և դրանք պարտավոր են հետևել օրենքին։ Ամփոփելով, ներկայացված դիմումը պետք է սկսել և ավարտել սահմանված ժամկետներում։
Ի՞նչ է սպասվում դիմումի համաձայնության դեպքում
Եթե դիմումը ընդունվի, դիմողը կստանա գրավոր հաղորդագրություն։ Վճարումները պետք է կատարվեն սահմանված ժամկետներում, հակառակ դեպքում կարող են կիրառվել տուգանքներ և այլ պատժամիջոցներ։
Հարկային պարտավորությունների գանձման գործընթացի հաջորդականությունը
Այս որոշման իրականացման արդյունքում հարկային մարմինները կարող են սկսել գանձման գործընթացը։ Դիմումի ընդունման կամ մերժման պարագայում հարկավոր է հետևել ընթացքին։
Փաստաթղթերի պահպանումը և վերահսկումը
Մուշտացվող բոլոր փաստաթղթերը պետք է պահպանվեն՝ նվազագույնը երեք տարի, որովհետև դրանք կարող են անհրաժեշտ լինել հետագա ստուգումների կամ ապացույցների համար։
Կառավարության վերջին որոշումները և դրանց ազդեցությունը
Խոշոր փոփոխություններ են սպասվում նաև կառավարական մարմինների կողմից իրականացվող հարկային քաղաքականության մեջ, ինչը կարող է հետագայում փոփոխել ֆիզիկական անձանց հարկային պարտավորություններն ու դրանց վճարման ընթացակարգերը։
Որոշումների փոփոխությունները և ազդակները
Արժեքների, նվազեցումների կամ ավելացումների մասին տեղեկությունները հրապարակվում են ՀՀ ՊԵԿ պաշտոնական կայքում։ Սա հնարավորություն է տալիս քաղաքացիներին ժամանակին արձագանքել և կատարել անհրաժեշտ գործողությունները։
Քննարկման շրջանակը և նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 911-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր է ոչ միայն հարկային կարգավորման, այլև իրավական պատասխանատվության տեսանկյունից: Այս որոշումը ստեղծում է հնարավորություն՝ պարզելու, թե ինչպես է իրականացվելու հարկային պարտավորությունների կատարումը, և ինչ հետևանքներ կարող են ծագել պատահական կամ նպատակային պարտավորությունների չկատարման դեպքում:
Շարունակելով թեման, հարկ է նշել, որ նման որոշումները հաճախ առաջացնում են մեծ հասարակական հետաքրքրություն, քանի որ դրանք ազդում են ինչպես քաղաքացիների, այնպես էլ պետական կառույցների գործունեության վրա: Այսպիսով, հարկային պարտավորությունների կատարումը ոչ միայն իրավական պարտավորություն է, այլև սոցիալական պատասխանատվություն, որը նպաստում է պետության կայուն զարգացմանը:
Հարկային պարտավորությունների գանձման մեխանիզմները
ՀՀ ՊԵԿ-ի կողմից հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք մեխանիզմների կիրառում, որոնք հանգեցնում են պարտավորությունների կատարմանը: Իրավաբանները և հարկային մասնագետները ընդգծում են, որ հարկային պարտավորությունները պետք է կատարվեն ժամանակին և լիարժեք, որպեսզի քաղաքացիները չդժվարացնեն իրենց ֆինանսական վիճակը:
Դժվարությունների դեպքում, քաղաքացիները կարող են դիմել իրավագիտակցության բարձրացման ծրագրերին, որոնք առաջարկվում են ՀՀ ՊԵԿ-ի կողմից: Այս ծրագրերը նպաստում են հարկային օրենսդրության և պարտավորությունների վերաբերյալ իրազեկության բարձրացմանը, ինչը նվազեցնում է հարկերից խուսափելու կամ պարտավորությունները չկատարելու դեպքերը:
Սոցիալական ազդեցությունը և փոխհարաբերությունները
Հարկային պարտավորությունները ոչ միայն ֆինանսական խնդիր են, այլև սոցիալական հսկայական նշանակություն ունեն: Երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները, դա կարող է ազդել պետության սոցիալական ծրագրերի ֆինանսավորմանը:
Մասնավորապես, հարկերի հավաքումը միացնում է նաև սոցիալական ապահովության, առողջապահության և կրթության ոլորտները, և ցանկացած պարտավորության չկատարման հետևանքները կարող են զգացվել հանրային ծառայություններում: Կարևոր է, որ քաղաքացիները հասկանում են, որ հարկեր՝ դա ոչ թե պարզապես գումար է, այլ՝ պետության կայուն զարգացման և քաղաքացիների բարեկեցության հիմքը:
Դրա արդյունքում, 911-Ա որոշումը նաև փողոցային գիտակցության քարոզարշավ է՝ ուղղված քաղաքացիներին հարկային պարտավորությունների կատարումն առավել կարևորելու համար: