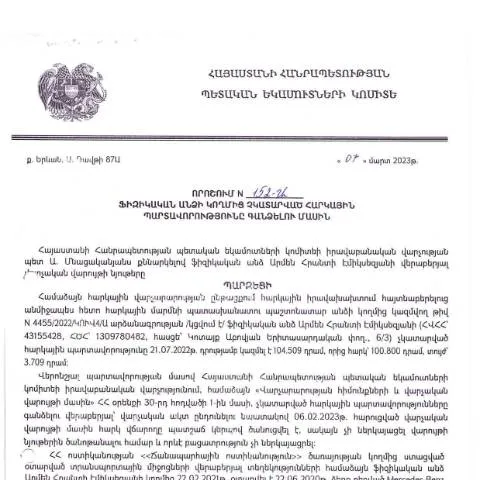
Հայաստանի Հանրապետության հարկային պարտավորությունների գանձման ընթացակարգը
2023 թվականի մարտի 7-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման շրջանակներում նշվում է, որ ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը պարտադիր և համակարգված է: Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2023 թվականի մայիսի 29-ին, նպատակ ունի ապահովել հարկային պարտավորությունների կատարումը և կանխել հարկերից խուսափումը:
Կարգավորող շրջանակ և պատմական համատեքստ
Խորհրդային Միության փլուզումից հետո, Հայաստանը որդեգրեց նոր հարկային համակարգ, որը կարգավորում է պետական բյուջեի եկամուտները: ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) ստեղծվել է 2000 թվականին, և այն հանդիսանում է հիմնական մարմինը, որը պատասխանատու է հարկային քաղաքականության իրականացման և հարկային օրենքների կատարումը:
2023 թվականի որոշումը հիմք է տալիս նոր մոտեցումների կիրառմանը, որոնք ընդգծում են հարկային պարտավորությունների կատարումը: Այս որոշումն ամրագրում է նաև այն պայմանները, որոնցում կարող են կիրառվել հարկային պարտավորությունների գանձման միջոցառուները:
Որպես ի՞նչ գործիք ծառայել է այս որոշումը
Այս որոշումն ունի մի քանի կարևոր գործառույթ՝
- Պետական բյուջեի եկամուտների համախմբումը:
- Հարկային պարտավորությունների կատարումը:
- Ռեգուլյար հաշվետվությունների ստացումը:
- Հարկային իրավախախտումների կանխարգելում:
Այսպիսով, որոշումը հնարավորություն է տալիս պետական մարմիններին արդյունավետ կազմակերպել հարկային պարտավորությունների գանձման գործընթացը:
Նմանատիպ փաստաթղթերից առանձնացումը
Այս որոշումը հաճախ համարվում է օժանդակ փաստաթուղթ, սակայն այն ունի մի շարք հատկանիշներ, որոնք տարբերում են այն մյուս նմանատիպ ձևերից:
- Դիտարկվող սպեկտր: Այն վերաբերում է միայն ֆիզիկական անձանց, ի տարբերություն юридических лиц:
- Համակարգային մոտեցում: Տրամադրվում են հատուկ ընթացակարգեր, որոնք բացահայտում են հարկային պարտավորությունների վճարի անտեսման հետևանքները:
Որոնք են պահանջները և ինչպես պետք է լրացնել փաստաթղթերը
Այս ձևը լրացնելու համար անհրաժեշտ է նախօրոք պատրաստել հետևյալ փաստաթղթերը:
- Օրինակային հարկային հաշվետվություն:
- Անձնական տվյալների փաստաթուղթ (հավաստագրեր):
- Անձնական ծանուցագրեր:
Խորհուրդ է տրվում կարդալ բոլոր կետերը նախքան լրացումը, որպեսզի բացառվեն տեխնիկական սխալները:
Հանձնում և գործընթացի հաջորդականությունը
Փաստաթղթի հանձնման գործընթացը հետևյալ կերպ է ընթանում:
- Հաստատված փաստաթղթերի հավաքում:
- Փաստաթղթերի լրացում:
- Հանձնում առցանց կամ ֆիզիկական ձևով:
- Ստուգման գործընթաց:
- Պատասխան ստացում:
Այս քայլերը ռեգուլյար են, և յուրաքանչյուր փուլ ունի իր ժամկետները:
Ի՞նչ անել մերժման պարագայում
Եթե դիմումը մերժվում է, հարկավոր է հետևել հետևյալ քայլերին:
- Ինֆորմացիայի ստացում մերժման պատճառների մասին:
- Պատասխանատու մարմնին հարցում ուղարկել:
- Պատասխան ստանալուց հետո կրկնակի դիմում ներկայացնել:
Պետք է վերահսկել, որպեսզի բոլոր փաստաթղթերը համապատասխանեն պահանջներին:
Հարկային պարտավորությունների ժամկետները
Հարկային պարտավորությունների կատարումը պետք է իրականացվի ամսվա ավարտից հետո մինչև 15-րդ օրը: Հարկային մարմինները վերահսկում են ժամանակին կատարումները:
| Փակագիծ | Ժամկետ | Պատասխանատու մարմին |
|---|---|---|
| Քր. դ. 27 | 15 օր | Հարկային ծառայություն |
| Քր. դ. 29 | 30 օր | Հարկային ծառայություն |
Նախորդ ամսվա հարկային պարտավորությունները պետք է ներկայացվեն ամսվա ընթացքում:
Պատգամավորություն և իրավական պաշտպանություն
Ըստ ՀՀ ՊԵԿ-ի պատվերով, յուրաքանչյուր ֆիզիկական անձ իրավունք ունի պաշտպանվել իր իրավունքները: Դիմումը կարող է ներկայացվել իրավաբանական խորհրդատվությամբ:
Հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել վարչական պատիժներ:
Հարկային պարտավորությունների պատասխանատվությունը
Ֆիզիկական անձի պատասխանատվությունը ներառում է ինչպես վարչական, այնպես էլ քրեական հետևանքներ:
Նշված է, որ յուրաքանչյուր ֆիզիկական անձ պատասխանատվություն է կրում իր հարկային պարտավորությունների համար:
Այսպիսով, ՀՀ ՊԵԿ-ի կողմից ընդունված այս որոշումը պարզեցնում է հարկային պարտավորությունների կատարումը և ապահովում հավասարակշռություն հարկային համակարգում:
Հարկային պարտավորությունների կառավարումը և իրավաբանության դերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումները, օրինակ՝ 07.03.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, կարևոր դերում են հարկային պարտավորությունների կառավարման գործընթացում։ Իրավաբանական վարչությունը պատասխանատու է հարկային օրենսդրության պետական կիրառման ապահովման համար, ինչպես նաև հարկային պարտավորությունների կատարման նկատմամբ վերահսկողության իրականացման։ Այս վարչության գործունեության մեջ կարևոր է ոչ միայն հարկային պարտավորությունների կատարումը, այլև նրանց արդյունավետ կառավարումը, ինչը ենթադրում է նաև իրավաբանական միջոցների կիրառումը՝ հարկային պարտավորությունների կատարման խախտման դեպքում։
Երբ խոսում ենք հարկային պարտավորությունների գանձման մասին, կարևոր է հաշվի առնել նաև վարչական ընթացակարգերի կատարելագործումը, որն ապահովում է գործընթացների թափանցիկությունը և իրավական ապահովվածությունը։ Իրավաբանական վարչությունը, ինչպես նաև այլ համապատասխան մարմինները, աշխատում են միավորել հարկային քաղաքականության սկզբունքներն ու իրավական լուծումները, որոնք նպաստում են քաղաքացիների և պետական մարմինների միջև վստահության ուժեղացմանը։
Վիճակագրություն և վերլուծություն՝ չկատարված հարկային պարտավորությունների վերաբերյալ
Հարկային պարտավորությունների չկատարման պարագայում կարևոր է վիճակագրական տվյալների վերլուծությունը, որը կարող է տրամադրել անհրաժեշտ տեղեկություններ իրավիճակի վերաբերյալ։ ՀՀ ՊԵԿ-ի պաշտոնական կայքում հրապարակված տվյալները ցույց են տալիս, որ վերջին տարիների ընթացքում աճել են հարկային պարտավորությունների չկատարման դեպքերը, ինչը կարող է կապված լինել տնտեսական իրավիճակի փոփոխությունների, հարկային քաղաքականության փոփոխությունների, կամ նույնիսկ հարկային վարչարարության թերությունների հետ։
Վիճակագրական տվյալների վերլուծությունն օգնում է ինչպես պետական մարմիններին, այնպես էլ քաղաքացիական հասարակության ներկայացուցիչներին հասկանալու՝ որտեղ են հիմնական խնդրահարույց պահերը, և ինչպիսի միջոցառումներ կարող են իրականացվել դրանց բարձրացման համար։ Այսպիսով, հարկային պարտավորությունների գանձման գործընթացն ավելի արդյունավետ կարող է լինել, եթե հիմնվում է տվյալների վրա, որոնք տրամադրում են իրական պատկեր իրավիճակի մասին։
Քաղաքացիների իրավագիտակցությունը և հարկային պարտավորությունների կատարումը
Քաղաքացիների իրավագիտակցությունն ունի առարկայական դեր հարկային պարտավորությունների կատարումների գործընթացում։ Հասարակության տեղեկացվածությունը հարկային օրենսդրության և պարտականությունների մասին կարող է ազդել քաղաքացիների վարքագծի վրա։ ՀՀ ՊԵԿ-ը իրականացնում է մի շարք կրթական ծրագրեր և միջոցառումներ՝ նպատակ ունենալով բարձրացնել քաղաքացիների իրավագիտակցությունը և նրանց տեղեկացվածությունը հարկային պարտավորությունների մասին։
Կրթական ծրագրերը, որոնք ներառում են իրավաբանական տեղեկատվություն, կարելի է իրականացնել ինչպես առցանց, այնպես էլ առերես՝ տարբեր սոցիալական խմբերի համար։ Հանրագիտական աշխատանքները, որոնք ուղղված են հարկային պարտավորությունների պարզաբանմանը, կարող են մեծապես նպաստել հարկային վարքի բարելավմանը։ Օրինակ, պետական մարմինները կարող են կազմակերպել սեմինարներ, որտեղ մասնակիցներին կներկայացվեն հարկային պարտավորությունների կատարման եղանակները, ինչպես նաև դրանց չկատարման հետևանքները, ինչը կհանգեցնի օրենքի պահպանմանը և հարկային պարտավորությունների ավելի ճիշտ կատարումին։