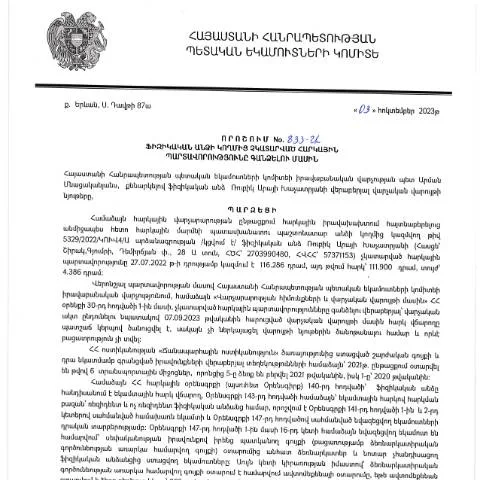
Արդյունաբերական հարկային պարտավորությունների կարգավորում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 03.10.2023թ. կայացրած որոշումը, որը վերաբերում է ֆիզիկական անձերի կողմից չկատարված հարկային պարտավորությունների գանձմանը, սահմանում է հարկային կարգավորումների նոր չափորոշիչներ։ Այս որոշումը կարևոր դեր է կատարում հարկային պարտավորությունների կարգավորման և հարկային իրավահաջորդության ոլորտում։
Որոնք են հարկային պարտավորությունները
- Ավելի քան 4 ամսվա ժամկետով չկատարված հարկերը կամ տուգանքները
- Հարկային հայտարարագրերում անհիմն թվարկված գումարները
- Հարկային պարտավորությունների գումարումները, որոնք չեն վերաբերում գոյություն ունեցող օրենքներին
Ո՞ւմ է վերաբերում այս որոշումը
Այս որոշումն ուղղված է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել օրենքով սահմանված ժամկետներում։ Այս անձինք պետք է ուշադիր լինեն իրենց հարկային պարտավորությունների նկատմամբ, քանի որ որոշման ուժի գնալով կրելու են պատասխանատվություն:
Այս փաստաթղթի նշանակությունը
Դրանից հետո, եթե հարկային պարտավորություններն ժամանակին չկատարվեն, կապակցություն կստեղծվի հարկային մարմինների կողմից հավաքագրվող գործընթացների իրականացման համար։ Այսպիսով, պարտավորությունները կդառնան օգտակար միջոց, որը թույլ կտա պետությանը ապահովել հարկային առևտուրը։
Ինչպես լրացնել Հարկային պարտավորությունների գանձման ձևը
Հարկային պարտավորությունների գանձման ձևը կարող է լրացվել առցանց կամ անձամբ, և կարևոր է, որպեսզի այն լինի ճիշտ, լրիվ ու ժամանակին ներկայացված։
- Առցանց լրացում: Մուտք գործեք ՊԵԿ պաշտոնական կայք և պաշարեք անձնագրային կամ էլեկտրոնային ստորագրությամբ:
- Անձնական լրացում: Այցելեք հարկային վարչություն, որտեղ կարող եք ստանալ ձեռագիր ձևաթուղթ:
Գործընթացի քայլերը
- Հավաքեք բոլոր անհրաժեշտ տվյալները, այդ թվում՝ ՀՎՀՀ և հարկային հայտարարագրերը:
- Լրացրեք ձևը գրեթե անթերի՝ օգտագործելով ձեր ՀՎՀՀ-ն:
- Ներկայացրեք ձևը ՊԵԿ-ին, կամ էլ առցանց, կամ անձամբ:
- Սպասեք հաստատման կամ լրացուցիչ պարզաբանումների:
Ինչպես վարվել մերժման կամ սխալի դեպքում
Եթե ձեր դիմումը մերժվի կամ անհրաժեշտ տվյալները սխալ լինեն, կարևոր է արագ արձագանքել:
- Մերժման դեպքում: Ստացելով մերժման թվային նամակ, դուք կարող եք դիմել ՊԵԿ-ին՝ ընթերցելով մերժման պատճառները:
- Սխալների դեպքում: Ավելացնում ենք, որ լրացված փաստաթղթերը կարող են ուղղվել, բայց կարևոր է, որ այս գործընթացը լինի արագ:
Հարկային պարտավորությունների գանձման որոշման պատմությունը
Այս որոշումը իրավաբանական և հարկային խորհրդատվության մեջ հետևում է 2025թ. օրենսդրության փոփոխություններին, որոնք նախատեսում են ավելի արդյունավետ կարգավորումներ:
Նորարարություններ և փոփոխություններ
Նորարարությունների շարքում ընդգրկված են:
- Հարկային մարմինների ավելի ակտիվ մասնակցություն
- Տեղեկատվական տեխնոլոգիաների զարգացումը` փաստաթղթերի շեշտակի թվայնացում
- Հարկային կարգավորումների պարզեցումը` քաղաքացիների համար:
Անհատական դեպքեր և բացառություններ
Հարկային պարտավորությունների կարգավորումը կարող է տարբեր լինել որոշակի այն անձանց համար, ովքեր ունեն հատուկ իրավիճակներ, ինչպիսիք են:
- Սահմանափակ իրավասություն ունեցող անձինք
- Համաշխարհային կարգի կազմակերպությունների ներկայացուցիչներ
- Ուսուցիչների և ուսանողների` հարկային պարտավորություններ:
Արագագործարկման ընթացակարգերը
Ավելի շուտ, քան պլանավորվել էր, որոշումը ենթադրում է արագ գործառնական գործընթացներ, որոնք կօգնեն ժամանակի ընթացքում կատարել հարկային պարտավորությունները:
Երբ ձեզ անհրաժեշտ է լրացուցիչ տեղեկատվություն կամ աջակցություն, դիմեք ՊԵԿ-ի իրավաբանական վարչությանը:
Հարկային պարտավորությունների գանձման գործընթացում առաջատար տեխնոլոգիաների դերը
Տեղեկատվական տեխնոլոգիաները զգալիորեն փոխել են հարկային վարչարարությունը՝ հարմարեցնելով քաղաքացիների և հարկային մարմինների միջև փոխգործակցության ձևերը:
Էլեկտրոնային ստորագրությունը և գերազանցությունը
Որպես արդիական տեխնոլոգիա, էլեկտրոնային ստորագրությունը դարձնում է կապը ավելի վստահելի և անվտանգ:
Ծառայությունների իրականացման ժամանակաշրջանում, հարկային մարմինները կարող են կանգնել կատարելագործված էլեկտրոնային համակարգերում:
Հարկային պարտավորությունների գանձման որոշման ավարտի գործիքները
Հարկային պարտավորությունների գանձման գործընթացը ունի նաև ֆիզիկական անձանց համար տարբեր գործիքներ, որոնք կարող են օգտագործվել:
Ֆինանսական հաշվետվությունների նշանակությունը
Ընդհանրապես, հարկային պարտավորությունների լրացման գործընթացն անընդհատ պահանջում է ֆինանսական հաշվետվություններ, որոնք չեն կարող ուշացվել:
Հարկային պարտավորությունների իրականացում և հետևանքներ
Եթե հարկային պարտավորությունները չկատարվեն ժամանակին, ապա հարկային մարմինները կարող են օգտագործել ուժեղացված միջոցներ:
- Տուգանքներ և խախտումների հաշվեգրում
- Հարկային պարտավորությունների դատական կարգով կատարման պահանջներ
Այսպիսով, հայ քաղաքացիները պետք է կարևորեն իրենց հարկային պարտավորությունները և հետևեն դրանց կատարման ընթացակարգերին:
Հարկային պարտավորությունների կատարումը և պարտքերի գանձման գործընթացը
Հայաստանի Հանրապետության հարկային համակարգը նախատեսում է քաղաքացիների կողմից հարկային պարտավորությունների կատարումը որպես սոցիալական պատասխանատվության կարևորագույն բաղադրիչ: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատված 03.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 833-Ա որոշումը ընդլայնում է պարտքի գանձման մեխանիզմները և սահմանում նոր կարգեր, որոնք նախատեսում են ավելի արդիական և արդյունավետ միջոցներ հարկային պարտավորությունների կատարման գործում:
Ավանդաբար, պարտքերի գանձման գործընթացը սկսվում է պարտքի մասին ծ通知ման ուղարկմամբ, որը կարող է ուղարկվել հարկ վճարողի գրանցված հասցեին կամ էլեկտրոնային միջոցներով: Այս ծ通知ման մեջ պարտատերը տեղեկացվում է համապատասխան հարկային պարտավորությունների վերաբերյալ և ստանում է հնարավորություն վարկանիշի վրա անդրադարձնելու համար:
Տվյալ որոշման համաձայն, Հայաստանի Հանրապետության ՊԵԿ-ը կարող է կիրառել տարբեր մեթոդներ հարկային պարտավորությունների իրականացումը ապահովելու համար, ինչպիսիք են՝ գումարային հնարավորությունների սահմանափակումները, հաշիվների սառեցում կամ էլեկտրոնային ստորագրություններով վավերացված փաստաթղթերի տեղադրման միջոցով:
Հարկային պարտավորությունների վերադարձման կարգը
ՀՀ ՊԵԿ-ի պարտավորություններն ընդգրկում են ոչ միայն պարտքի հավաքումը, այլև պարտավորությունների վերադարձի գործընթացը, երբ հարկ վճարողը ապացուցի, որ սխալմամբ է կատարել հարկային վճարում: Այս դեպքում՝ հարկ վճարողը կարող է ներկայացնել «Հարկային պարտավորությունների վերադարձման վերաբերյալ դիմում» (Dimum Dzev N5)՝ համապատասխան փաստաթղթերով, որոնք հիմնավորում են վերադարձրելու պահանջը:
Նշված դիմումն ուղարկվում է էլեկտրոնային եղանակով, և որոշման ընդունման ժամկետը սահմանված է ՀՀ վարչական կարգավորմամբ: Անհրաժեշտ փաստաթղթերը, որոնք կից ներկայացվում են դիմումին, կարող են ներառել հարկային հաշվետվությունները, բանկային փաստաթղթերը և այլ հիմնավորումներ:
ՊԵԿ-ը պարտավոր է ուսումնասիրել դիմումը և որոշում կայացնել մինչև 30 աշխատանքային օր, որի ընթացքում կարող է պահանջել լրացուցիչ տեղեկություններ կամ փաստաթղթեր:
Դիմումները և դրանց ընթացակարգերը
Դիմումների ներկայացման գործընթացը ժամանակակից տեխնոլոգիաների միջոցով կատարվում է առավելագույնս պարզեցված ձևով: ՀՀ ՊԵԿ-ը մշակել է էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս քաղաքացիներին արագ և արդյունավետ ձևով դիմումներ ներկայացնել՝ առանց հարկային մարմիններ այցելելու:
Դիմումները ներկայացնելու համար հարկ վճարողները պետք է ունենան նախկինում մշակված էլեկտրոնային անձնագիր կամ էլեկտրոնային ստորագրություն: Այս համակարգը մեծապես նպաստում է ծառայությունների մատուցման արագությանը, թափանցիկությանը եւ արդյունավետությանը:
Բացի դրանից, յուրաքանչյուր դիմումի հետ կապված գործընթացի թափանցիկությունը ապահովելու նպատակով, ՀՀ ՊԵԿ-ը իրականացնում է ընթացախմբի ստուգում: Այս կերպ, հարկ վճարողները կարող են հետևել իրենց դիմումների կարգավիճակին՝ օգտագործելով QR-կոդերը, որոնք տրամադրվում են դիմումի հաստատման ժամանակ: