Վիճակագրություն և խորհրդատվություն՝ պարտավորությունների կատարման մասին
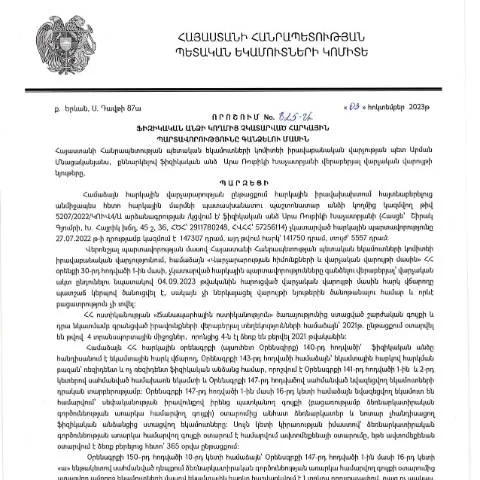
ՀՀ ՊԵԿ իրավաբանական վարչության 2023 թվականի հոկտեմբերի 3-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 825-Ա որոշումը նպատակ ունի կարգավորել այն գործընթացները և պայմանները, որոնց շրջանակներում պետական մարմինները կարող են պահանջել պարտավորությունների կատարում:
Այս որոշման նպատակն է ապահովել հարկային պարտավորությունների կատարումը, ինչպես նաև նպաստել հարկային բարեփոխումների իրականացմանը, ինչը կարևոր է երկրի տնտեսական կայունության համար:
Ովքեր են պարտավորությունները ներկայացնողները
- Ֆիզիկական անձինք՝ որոնք պարտավորություններ ունեն պետությանը:
- Հարկային խորհրդատուներ՝ որոնք կարող են ներկայացնել անձանց փոխարեն:
- Հասարակական կազմակերպությունները՝ որոնք կարող են հետաքրքրված լինել նման գործընթացներում:
Ինչպես ճիշտ լրացնել հայտը
Որպեսզի հայտը լինի արդյունավետ, անհրաժեշտ է բացառապես ճիշտ լրացնել այն. նշված են մի շարք կարևոր կետեր, որոնց վրա պետք է ուշադրություն դարձնել:
- Անուն և ազգանուն՝ գրանցված տվյալները պետք է համընկնեն անձնագրի տվյալների հետ:
- Հարկային ճանաչման համարանիշ՝ յուրաքանչյուր անձ պետք է անմիջապես ներկայացնի իր ՀՎՀՀ:
- Ադրես՝ իրական հասցեն, որտեղ կարող են կապ հաստատել:
- Հարկային պարտավորությունների տեսակը՝ պետք է մանրամասն նշել, թե ինչ արժեքներ են չկատարվել:
Հաճախ հանդիպող խնդիրներ և լուծումներ
Ինպես միշտ, փաթեթավորման և լրացման գործընթացում որոշակի դժվարություններ են առաջանում:
- Չհամընկնող տվյալներ՝ եթե հայտի դաշտերը չեն համապատասխանում իրար, ապա հայտը կմերժվի:
- Անվավեր ՀՎՀՀ՝ հարկային մարմինների կողմից կարող է լինել նաև արգելափակում, եթե տվյալ հսկիչը չի ճանաչվում:
Հայտը ներկայացնելու եղանակները
ՀՀ ՊԵԿ-ին հայտը կարող է ներկայացվել մի քանի տարբերակով` կախված անձի նախընտրությունից:
- Բաժանորդագրությամբ՝ հայտը կարող է ներկայացվել համակարգի միջոցով, օգտագործելով էլեկտրոնային ստորագրություն.
- Նախօրոք գրանցված այց՝ անձը կարող է նաև այցելել հարկային մարմիններ, որտեղ կկարողանա ներկայացնել հայտը:
- Փոստով՝ հայտը ուղարկելու հնարավորություն նշանակում է, որ անձը կարող է ուղարկել ֆիզիկապես ստորագրված փաստաթուղթ:
Ինչպես հետևել հայտի ընթացքին
Հայտի ընթացքը կարելի է հետևել մի քանի եղանակներով:
- Օգտվել պաշտոնական կայքից՝ այնտեղ պետք է մուտքագրել նշված տվյալները:
- Էլեկտրոնային փոստով կապ հաստատել հարկային մարմինների հետ:
- Հարկային մարմինների զանգով՝ բանավոր հարցումներ կատարել:
Հայտի մշակման գործընթացը
Մի շարք քայլեր ունեն գործընթացի շրջանակներում, որոնք պետք է դիտարկել:
| Քայլ | Տվյալներ |
|---|---|
| 1 | Հայտի ներկայացում |
| 2 | Հայտի մշակման հաստատում |
| 3 | Շրջանային հարկային մարմնում քննարկում |
| 4 | Պատասխանն ուղարկում |
Իրավունքներ և պարտականություններ
ՀՀ ՊԵԿ-ն պարտավորվում է ապահովել, որ յուրաքանչյուր անձ իր իրավունքներն ունենա:
- Հայտի կարգին որոշում՝ ցանկացած անձ իրավունք ունի ստանալ ամբողջական տեղեկատվություն իր հայտի վերաբերյալ:
- Պաշտպանություն՝ անարդար վերաբերմունքի դեպքում անձը իրավունք ունի դիմել դատարան:
Փորձագետների խորհուրդները
Նախքան հայտ ներկայացնելն, առաջարկվում է հետևել մի քանի խորհուրդների, որոնք կարող են օգնել:
- Բնականաբար, պետք է սկսել գործընթացները նախօրոք՝ գործող օրենսդրությանը հետևելով:
- Համոզվեք, որ բոլոր տեղեկությունները ճիշտ և ամբողջական են:
- Առաջարկվում է դիմել մասնագետներին, եթե հարցեր ունենաք:
Կախվածություն՝ այլ ձևերի հետ
Հայտն ունի որոշ նրբություններ, որոնք կարող են շփոթեցնել քաղաքացիներին:
Օրինակ, առկա են նաև այլ հայտեր, որոնք ընթացիկ գործընթացներում կարող են խառնվել, այդ թվում՝ հարկային հաշվետվությունները:
Հարկային պարտավորությունների հավաքագրումը և պարտավորության ներկայացումը տարբեր են, և հարկային մարմինները տարբեր կերպ են վերաբերվում յուրաքանչյուրին:
Առցանց ծառայությունները հնարավորություն են տալիս արագ և արդյունավետ ձևով կատարել այս գործընթացները:
Պատասխանատվություն և հետևանքներ
Եթե անձը հրաժարվում է վճարել հարկերը, լուրջ հետևանքներ կարող են լինել:
- Տուգանքներ՝ որի չափը կախված է օրենքներով սահմանված դրույթներից:
- Դատական գործեր՝ հարկային մարմինները իրավունք ունեն դիմել դատարան:
Հաստատման գործընթացը
Հայտը հաստատվում է հետաքրքրված մարմինների կողմից՝ նշված պայմանների հիման վրա, որոնց շրջանակներում օրենքով սահմանված ժամկետները պետք է ուսումնասիրվեն:
Ամեն դեպքում, ՀՀ ՊԵԿ-ն մեկուսացնում է հայտի ընթացքը, ինչու ոչ, ծանոթանալով գործառույթների բոլոր ասպեկտներին:
Դիմումը ավարտելուց հետո, ՀՀ ՊԵԿ-ն կհրապարակվի պաշտոնական կայքում, որտեղ օգտվողները կարող են ստանալ անհրաժեշտ տեղեկատվություն:
«Ֆիզիկական անձի հարկային պարտավորությունների գանձման» գործընթացի իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 825-Ա որոշումն ընդգրկում է մի շարք իրավական հիմնարար սկզբունքներ, որոնք կարգավորում են ֆիզիկական անձանց հարկային պարտավորությունների կատարումը և դրանց գանձումը: Հարկային օրենսդրության շրջանակում կարևոր է նշել, որ հարկային պարտավորությունները պետք է կատարվեն ժամանակին, և ցանկացած ուշացում կամ անտեսում կարող է հանգեցնել վարչական պատասխանատվության:
Ըստ ՀՀ վարչական օրենսդրության՝ հարկային պատասխանատվությունը կարող է լինել վարչական, իսկ որոշ դեպքերում՝ քրեական: Այնուամենայնիվ, 825-Ա որոշման շրջանակներում հիմնական ուշադրությունը նվիրած է վարչական պատասխանատվությանը: Հարկային մարմինները, հնարավորություն ունեն իրականացնել հարկային պարտավորությունների գանձման ծանրաբեռնվածությունը:
Ընդ որում, համապատասխան մարմինները պարտավոր են հանդուրժել հարկ վճարողի իրավունքները, որի շրջանակներում հարկ վճարողը կարող է ներկայացնել իր բողոքը կամ միջնորդությունը հարկային պարտավորությունների գանձման գործընթացի ընթացքում:
Հարկային պարտավորությունների կատարումը և դրա հետևանքները
Հարկային պարտավորությունների կատարումը, մասնավորապես, զուգորդվում է մի շարք հետևանքներով, որոնք պետք է հաշվի առնել ֆիզիկական անձանց կողմից: 825-Ա որոշման համաձայն, հարկ վճարողը պետք է կողմնորոշվի, որ պարտականությունները կատարելու բացակայությունը կարող է հանգեցնել նյութական և վարչական հետևանքների:
Առաջին հերթին, հարկ վճարողի ֆինանսական վիճակը կարող է զգալիորեն վատթարանալ, քանի որ վարչական մարմինները կարող են կատարել հարկային պարտավորությունների հարկման գործընթաց, որը ներառում է պատժամիջոցների և տոկոսների կիրառումը: Այդ որոշումը վերաբերում է ոչ միայն արդեն գոյություն ունեցող պարտականություններին, այլ նաև նոր պարտավորություններին, որոնք կարող են առաջանալ:
Հարկային պարտավորությունների չկատարելը կարող է հանգեցնել նաև այնպիսի հետևանքների, ինչպիսիք են՝ ֆինանսական միջոցների բռնագանձումը, հաշիվների արգելափակումը և այլ վարչական գործողություններ: Այնուամենայնիվ, հարկ վճարողները պետք է իմանան, որ ուրբաթ օրը, 12:00-ն անց, մինչև համապատասխան մարմինների կողմից կկայացվեն որոշումներ, նրանք կարող են դիմել հարկային մարմիններին՝ իրենց իրավիճակը պարզելու և համապատասխան տեղեկություններ ստանալու համար:
Հարկային պարտավորությունների գանձման պրոցեսը. քայլ առ քայլ ուղեցույց
Հարկային պարտավորությունների գանձման պրոցեսը ենթադրում է մի քանի կարևոր քայլերի հետևում, որոնց միջոցով հարկ վճարողները կարող են ապահովել իրենց իրավունքների պաշտպանությունը:
- Տեղեկատվության հավաքագրում: Առաջին քայլը, որը պետք է ձեռնարկվի, հարկ վճարողի կողմից հարկային պարտավորությունների մասին տեղեկությունների հավաքագրումն է: Այն ներառում է հարկային հաշվետվությունների, վճարումների և այլ համապատասխան փաստաթղթերի ստուգումը:
- Դիմումի պատրաստում: Հարկ վճարողը պետք է պատրաստի գրություն կամ դիմում, որտեղ նկարագրված են բոլոր փաստերը և հիմքերը, որոնք կապված են հանգամանքների հետ:
- Դիմումի ներկայացում: Հարկ վճարողը պետք է ներկայացնի դիմումը համապատասխան հարկային մարմնին: Դիմումը կարող է ներկայացվել էլեկտրոնային եղանակով, օգտագործելով ՀՎՀՀ կամ էլեկտրոնային ստորագրությունը:
- Պատասխան ստանալ: Հարկային մարմինները պարտավոր են արձագանքել ներկայացված դիմումին՝ նշելով, թե արդյոք հարկ վճարողի պահանջները ընդունվում են, թե ոչ:
- Արձագանքի հիման վրա գործողություններ: Եթե հարկ վճարողը ստանում է անբարենպաստ արձագանք, նա իրավունք ունի բողոքարկելու այն՝ ներկայացնելով համապատասխան փաստաթղթեր:
Այս քայլերը թույլ են տալիս հարկ վճարողներին մշտապես տեղեկացված լինել իրենց իրավունքների և պարտականությունների մասին և նվազեցնել հարկային պարտավորությունների գանձման հետ կապված ռիսկերը: