Ամբողջական սկիզբ՝ հարկային պարտավորությունների գանձման գործընթացը
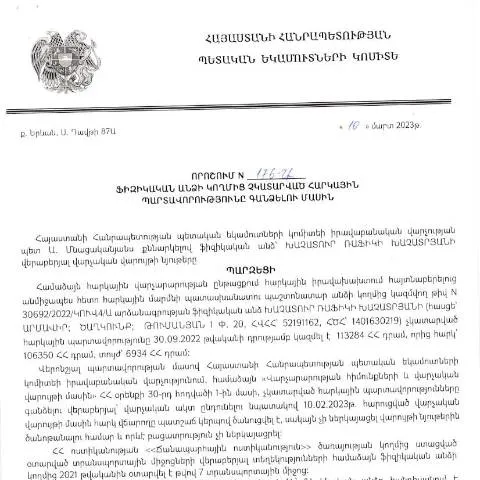
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 2023 թվականի մարտի 10-ի 176-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը նախատեսում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձումը։ Այս որոշումը ոչ միայն կարգավորում է հարկային պարտավորությունների գանձման մեթոդաբանությունը, այլ նաև սահմանում է այն հիմնական փուլերը, որոնք պետք է հետևել ցանկության դեպքում ապահովելու համար համապատասխան հարկային պարտավորությունները։
Դիմումի նշանակությունն ու բովանդակությունը
Այս որոշումը սահմանում է հարկային պարտավորությունների կատարումը, որը կարող է պարզեցվել՝ ճիշտ լրացված դիմումի միջոցով։ Դիմումի մեջ մասնավորապես ընդգրկվում են հետևյալ մասերը:
- Ֆիզիկական անձի տվյալներ: Հարկային պարտավորություններ ունեցող անձի ներմուծման անհրաժեշտ տվյալներ, այդ թվում՝ անուն, ազգանուն, տարիք և ՀՎՀՀ:
- Հարկային պարտավորությունների նկարագրություն: Ուղարկվող պարտավորությունների մանրամասն նկարագրություն, ինչպիսիք են հարկերի տեսակները և պարտքերի չափը:
- Բողոքարկման դաշտ: Եթե հարկային պարտավորությունները բողոքարկվում են, անհրաժեշտ է նշել պատճառները:
Դիմումի լրացման հմտությունները
Դիմումը լրացնելիս շատ կարևոր է առավելագույն ուշադրություն դարձնել, քանի որ սխալ լրացումը կարող է հանգեցնել ոչ ճիշտ հաշվարկների և լրացուցիչ տույժերի։ Յուրահատուկ ուշադրություն դարձրեք հետևյալ կետերին:
- Միջնորդավորված տեղեկություններ: Ստուգեք բոլոր միջնորդավորված տեղեկությունները, որոնք կարող են փոխվել՝ օրինակ՝ հասցեները կամ հարկային պարտավորությունների չափը:
- Օգտագործեք պաշտոնական փաստաթղթեր: Ցանկացած տեղեկատվություն, որը ներկայացվում է, պետք է լինի հաստատված և համապատասխան փաստաթղթերով:
- Որպեսզի դիմումը ընդունվի, հարկավոր է նշել նաև՝ որտեղ կարող են գտնել լրացուցիչ տեղեկություններ:
Դիմումի ներկայացման ալիքները
Դիմումները կարող են ներկայացվել տարբեր ալիքներով՝ կախված ձեր նախընտրություններից և հեշտության մակարդակից:
| Ալիք | Նկարագրություն | Ավելորդ ընթացակարգեր |
|---|---|---|
| Գրավոր ներկայացում | Դիմումը կարող եք ներկայացնել անձամբ կամ փոստով: | Պետք է սպասել հաստատման գործընթացին: |
| Ինտերնետից ներկայացում | Բացի այդ, դիմումը կարող եք ներկայացնել էլեկտրոնային տարբերակով՝ օգտագործելով ձեր անձնագիրը կամ էլեկտրոնային ստորագրությունը: | Պարտադիր է թույլատրված էլեկտրոնային համակարգի օգտագործումը: |
Դիմումի ավարտից հետո տեղի ունեցող գործընթացները
Դիմումը ներկայացնելուց հետո կարևոր է իմանալ, թե ինչ է սպասվում: Ահա՝ ինչ քայլեր պետք է ձեռնարկվեն:
- Ներկայացված փաստաթղթերի ստուգում: Դիմումը ստանալուց հետո համապատասխան մարմինը ստուգում է տվյալները:
- Պատասխան ստանալը: Ապահովեք, որ պատասխանն ստանաք ժամանակին և ոչ ուշ, քան օրենքով սահմանված ժամկետները:
- Նախաձեռնություններ. Եթե ձեզ առաջարկել են լրացուցիչ տեղեկություններ տրամադրել, արձագանքեք արագ:
Անհրաժեշտ գործողություններ՝ դիմումի կարգավիճակի հետևման համար
Հարկային պարտավորությունների գանձման գործընթացում դիմումի կարգավիճակը հետևելը շատ կարևոր է։ Կարող եք հետևել հետևյալ ընթացակարգերին:
- Տեղեկություններ ստանալ ՀՀ ՊԵԿ կայքից: Համոզվեք, որ այցելեք ՊԵԿ պաշտոնական կայքը, որտեղ կարող եք ստանալ տեղեկություններ:
- Էլ-հասցե լայնամասշտաբ ծրագիր: Դիմումների տրամադրության մասի վերաբերյալ էլ-հասցեներով և հեռախոսահամարներով կարող եք կապվել:
- Հետևողականորեն ստուգեք: Եթե համապատասխան մարմինները չեն արձագանքում, հետևեք պահանջված տեղեկատվության տրամադրմանը:
Իրավական պարտավորություններ և իրավունքներ
Դիմումի համաձայն, հարկային պարտավորություններ ունեցող անձը պետք է իմանա իր իրավական պարտավորությունները և իրավունքները:
- Հարկային պարտավորությունների կատարման հարցում: Անձը պարտավոր է կատարել պարտավորությունները՝ օրենքի պահանջներին համապատասխան:
- Համապատասխան տեղեկատվություն ստանալու իրավունք: Կհաջողվի ստանալ տեղեկություններ ներկայացրած դիմումի ընթացքի մասին:
- Բողոքարկման իրավունք: Եթե հարկային պարտավորությունները չեն կատարվել, կարող եք դիմել համապատասխան մարմիններին:
Իրավական հիմքեր և դասակարգումներ
ՀՀ ՊԵԿ իրավաբանական վարչության 176-Ա որոշումն հանդիսանում է կարևոր իրավական փաստաթուղթ, որը պետք է մանրակրկիտ ուսումնասիրվել՝ հասկանալու համար, թե ինչպես է այն անցնում տարբեր փուլերով:
- Օրենքի նշում: Հարկային պարտավորությունների կատարման վերաբերյալ օրենքի և կարգադրությունների համապատասխանությունը:
- Դասակարգման մեթոդաբանություն: Հարկային պարտավորությունների դասակարգումը տարբեր տեսակների համեմատությամբ:
Հետևություններ և պրակտիկ առաջարկություններ
Հարկային պարտավորությունների բարդությունը և դրանց գանձման գործընթացը պահանջում են ուշադրություն և ճիշտ լրացում։ Հայտնի լինելով բոլոր անհրաժեշտ տեղեկությունները, դուք կարող եք ազատվել չհասկացվող և եթե ոչ, ապա ավելի լավ կլինի խորհրդակցել մասնագետի հետ:
Նաեւ, ստանալով լրացուցիչ տեղեկություններ, դուք կարող եք ավելի լավ հասկանալ ձեր իրավունքները և պարտականությունները հարկային պարտավորությունների կատարման համակարգում:
Հարկային պարտավորությունների գանձման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության 176-Ա որոշումը, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը, ավելացնելով իրավիճակային և ընթացակարգային մանրամասներ, ունի իր հատուկ ընթացակարգը: Դրա շրջանակում հարկային պարտավորությունները կարող են լինել տարբեր տեսակների՝ եկամտային հարկ, ավելացված արժեքի հարկ և այլն:
Այս գործընթացում կարևոր է հասկանալ, թե որ փուլերում կարող են ներգրավվել հարկ վճարողները և ինչ պահանջներ են գործում նրանց նկատմամբ: Օրինակ, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական պատասխանատվության, որը նախատեսված է ՀՀ հարկային օրենսդրությամբ:
Դիմումի ներկայացման գործընթացը և համապատասխան փաստաթղթերի տրամադրումը, ինչպես նաև հնարավոր բողոքարկման գործընթացները կարող են լինել շատ կարևոր مراحل, որոնց մեջ ներգրավված են ոչ միայն հարկ վճարողները, այլև իրավաբաններ և խորհրդատուներ:
Անհատական մոտեցման կարեւորությունը
Այս որոշման շրջանակներում առանձնահատուկ կարևորություն ունի անհատական մոտեցումը, որը կարող է կիրառվել յուրաքանչյուր հարկ վճարողի նկատմամբ: ՀՀ ՊԵԿ իրավաբանական վարչությունը, հաշվի առնելով յուրաքանչյուր կոնկրետ իրավիճակը, կարող է առաջարկել տարբեր լուծումներ՝ առանցքային կերպով կենտրոնանալով գործառնությունների և ֆինանսական տվյալների վրա:
Այս առումով, կարեւոր է, որ հարկ վճարողները օգտագործեն հնարավոր բոլոր իրավական գործիքները իրենց շահերը պաշտպանելու համար: Անհրաժեշտ է, որ նրանք ունենան հասանելիություն իրենց հարկային պատմությանը և բոլոր նրանց փաստաթղթերին, որոնք կարող են ազդել որոշման արդյունքի վրա:
Հարկ վճարողը կարող է դիմել իրավաբանական օգնության, որը կօգնի ճիշտ ձևակերպել փաստաթղթերը և ներկայացնել նրանց հարկային մարմիններին՝ հնարավորության դեպքում նվազեցնելու հարկային պարտավորությունները:
Հարկային պարտավորությունների կանխարգելման միջոցներ
ՀՀ ՊԵԿ իրավաբանական վարչությունը, նպատակ ունենալով նվազեցնել հարկային պարտավորությունների չկատարումը, մշակել է կանխարգելիչ միջոցառումներ, որոնք ուղղված են քաղաքացիների տեղեկացվածության բարձրացմանը: Այս միջոցառումների շարքում են տարբեր սեմինարներ, տեղեկացնող բաներ, ինչպես նաև համացանցում առկա տեղեկատվական ռեսուրսները:
Հարկ վճարողները պետք է ակտիվորեն ներգրավվեն իրենց հարկային պարտավորությունների կառավարման գործընթացում և մշտապես հետևեն իրենց հաշվետվություններին: Դրա համար նրանք կարող են օգտվել էլեկտրոնային ծառայություններից, որոնք մատչելի են ՀՀ ՊԵԿ պաշտոնական կայքում:
Մյուս կողմից, հարկ վճարողները պետք է գիտակցեն, որ հարկային համակարգը մի համակարգ է, որը պահանջում է տարրական պարտաճանաչություն և հետևողականություն, որպեսզի կանխեն հնարավոր խնդիրները: