Իրավական ակտի նշանակություն և տիրույթ
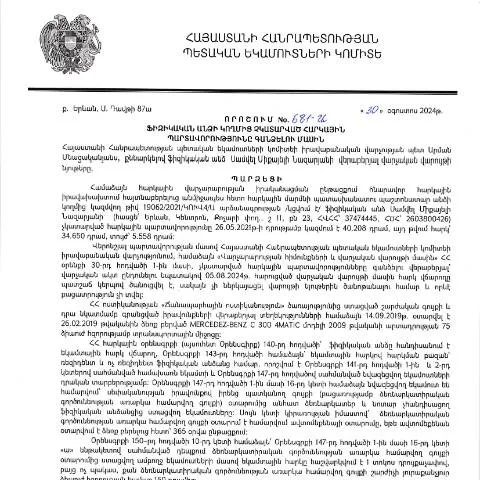
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.08.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 681-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը սահմանում է այն հիմնական չափորոշիչները, որոնց հիման վրա ֆիզիկական անձինք պարտավոր են կատարել իրենց հարկային պարտականությունները։ Նշված որոշումը կարեւոր դեր է խաղում հարկային վարչարարության մեջ, ապահովելով հարկային իրավունքի կիրառման ճշտությունը և արդարության ապահովումը:
Ընդունելու ընթացակարգը. ովքեր են դիմում
Դիմումատուները, ովքեր ենթակա են այս որոշման, հիմնականում ֆիզիկական անձինք են, որոնք չեն կատարել իրենց հարկային պարտավորությունները: Նրանք կարող են դիմել հարկային վարչությանը ՝ ներկայացնելով համապատասխան փաստաթղթերը: Այս գործընթացում տարբերակները ներառում են:
- Հարկային պարտավորությունների ուշացման պատճառով ստեղծված իրավիճակներ;
- Վճարման սխալներ կամ հակասություններ;
- Այդ որոշման ուժի մեջ մտնելը կարող է ազդել նաև դատական ակտերի վրա, որոնք առնչվում են հարկային պարտավորություններին:
Առավել ու պակասություններ
Այս որոշմանը հետևելու նպատակով անհրաժեշտ է հասկանալ, թե որքա՞ն ժամանակահատվածում և ինչ պայմաններում կարող են ֆիզիկական անձինք դիմել։ Արտաքին պայմանները, ինչպիսիք են սոցիալական իրավիճակները կամ առողջական խնդիրները, կարող են ազդել դիմումների ընդունման գործընթացի վրա:
Ծրագրի ժամանակացույցը
Ավելի վաղ նշված որոշումը ուժի մեջ մտավ 30.08.2024թ.-ին և հրապարակվել ՀՀ ՊԵԿ պաշտոնական կայքում 10.10.2024թ.-ին: Դա նշում է, որ ֆիզիկական անձինք պետք է պատրաստ լինեն տրամադրել իրենց տվյալները և իրականացնել վճարումները մինչև որոշված ժամկետները:
Ընդհանուր առմամբ, որոշման կիրառման ժամկետները հետևյալն են:
| Պայման | Ժամկետ |
|---|---|
| Դիմումի ներկայացման վերջնաժամկետ | 30.11.2024 |
| Ակտի հաստատման ժամկետ | 30.12.2024 |
Իրավական շրջանակ և պատմություն
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված այս որոշումը մի քանի օրենքների և կարգի փոփոխությունների հետևանք է: Այն եղել է հարկային վարչարարության բարեփոխումների ծրագրի շրջանակներում և նպատակ ունի բարելավել հարկային պարտավորությունների կատարումը:
Այս փոփոխությունները պայմանավորված են նաև միջազգային չափանիշներին համապատասխանելու պահանջով, ինչը նշանակում է, որ Հայաստանի Հանրապետությունը ձգտում է ավելի արդյունավետ հարկային համակարգի ստեղծմանը:
Փոխկապակցված փաստաթղթերի տարբերություններ
Անհրաժեշտ է հասկանալ, որ այս որոշումն ունի որոշակի առանձնահատկություններ, որոնք այն տարբերում են այլ հարկային փաստաթղթերից: Օրինակ, այն չի նույնականացվում նույն կարգի այլ փաստաթղթերի, որոնք կարող են լինել՝
- Անձի հարկային հաշվետվություն
- Հարկային վերադարձի հայտ
- Իրավաբանական անձանց հարկային պարտավորություններ
Կառավարման տարբերակները
Անհրաժեշտ է ճշգրտել, թե որ փաստաթուղթը պետք է օգտագործվի յուրաքանչյուր կոնկրետ իրավիճակում: Այդ պատճառով կարևոր է խուսափել հավասարեցման սխալներից:
Դիմելիս թույլ տված սխալներ և դրանց լուծումներ
Եթե դիմողը նրա դիմումը մերժվում է կամ սխալներ են հայտնաբերվում, ապա այն պետք է հաշվի առնել, որ իրավունք ունի դիմել լրացուցիչ փաստաթղթերի ներկայացման կամ նոր դիմումի միջոցով:
Սխալների դեպքում, դիմողը պետք է անպայման կապակցություն հաստատի հարկային մարմնի հետ և պարզաբանի:
- Այցելեք հարկային մարմնի կայքը՝ ստանալու տեղեկություններ
- Կապնվել ծառայության կենտրոնի աշխատակիցների հետ
Ընդհանուր գործընթացը. քայլ առ քայլ
Ակնկալվում է, որ դիմողները պետք է հետևեն գործընթացին, որը որոշակի քայլեր է ներառում:
- Հավաքել անհրաժեշտ փաստաթղթերը՝ կցված ընթացակարգին.
- Նվիրիր համապատասխան տեսակի ձեր պահանջը.
- Դիմումի հետ միասին ներկայացնել վկայագրեր.
- Սպասել պատասխանին՝ որոշակի ժամկետներում.
- Կատարել անհրաժեշտ վճարումները.
Դիմումի պատրաստման համար փաստաթղթեր
Խնդիրներից խուսափելու համար, կարևոր է նախապես պատրաստել բոլոր անհրաժեշտ փաստաթղթերը, որոնք ներառում են:
- Անձնական տեղեկագրեր և ձեռքբերումներ.
- Հարկային հաշիվների և վճարերի վկայագրեր.
- Այլ հավաստագրեր, որոնք անհրաժեշտ են դիմելու համար.
Հարկային պարտավորությունների գանձման գործընթացը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը ներառում է մի քանի կարևոր քայլեր, որոնք նախատեսված են ՀՀ ՊԵԿ իրավաբանական վարչության նորմատիվ փաստաթղթերով: Այս գործընթացը սկսվում է հարկային պարտավորությունների հաշվարկով և գնահատմամբ, որին հաջորդում է պաշտոնական հաղորդագրություն պարտավորություն ունեցող անձին:
Հարկատուն ընդունում է հաղորդագրությունը, որի մեջ նշվում են պարտավորությունների գումարները, ժամկետները և նաև հետագա գործողությունների մասին տեղեկությունները: Եթե հարկատուն առաքելության ընթացքում չի կատարում առաջարկությունները, ապա ՀՀ ՊԵԿ-ը կարող է անցնել պարտավորությունների գանձմանը, որն իր հերթին ներառում է դրամական միջոցների խլումը կամ այլ միջոցների կիրառումը:
Հարկային պարտավորությունները գանձելու գործընթացը կարող է նաև ներառել վարչական վարույթներ, որտեղ հարկատուն կարող է ներկայացնել իր փաստարկները և դիմել իրենց իրավունքների պաշտպանության համար:
Դատական վերաքննություն և հարկային պարտավորությունների վիճարկում
ՀՀ օրենսդրությամբ, հարկային պարտավորությունները կարելի է վիճարկել դատարանում: Հարկատուն ունի իրավունքը ներկայացնել իր հայցը դատական ատյանին, եթե считает, որ հարկային պարտավորությունները հաշվարկվել են սխալ կամ անհիմն: Դատարանում հարկատուն կարող է ներկայացնել իր փաստաթղթերը, որոնք հիմնավորում են իր դիրքորոշումը:
Դատական գործընթացը կարող է երկարատև լինել և պահանջել իրավաբանական խորհրդատվություն, որպեսզի հարկատուն հնարավորինս արդյունավետ պաշտպանել իր իրավունքները: Դատարանը, ուսումնասիրելով ներկայացված փաստաթղթերը և աշխատակիցների شهادությունները, կայացնում է վերջնական վճիռ:
Հարկային պարտավորությունների նկատմամբ ներգրավված մարմինների համագործակցություն
Հարկային պարտավորությունների գանձման հարցում կարևոր դերակատարություն ունեն նաև այլ պետական մարմինները, ինչպիսիք են ֆինանսների նախարարությունը, իրավապահ մարմինները և տեղական ինքնակառավարման մարմինները: Այս մարմինները համագործակցում են ՀՀ ՊԵԿ-ի հետ` ապահովելով հարկային պարտավորությունների կատարման նկատմամբ վերահսկողություն:
Ահա թե ինչպես են այս մարմինները հանդես գալիս գործընթացում. Ֆինանսների նախարարությունը կարող է տրամադրել անհրաժեշտ ֆինանսական տեղեկատվություն, իսկ իրավապահ մարմինները կարող են ապահովել հարկային պարտավորությունների կատարման նկատմամբ վերահսկողություն, ինչը անհրաժեշտ է վերաբերում է ֆինանսական խարդախություններին:
Այս համագործակցությունը նպաստում է հարկային պարտավորությունների գանձման գործընթացի արդյունավետությանը, իսկ հարկային վարչությունը կարող է ավելի արագ արձագանքել ու նախատեսել համապատասխան քայլեր: