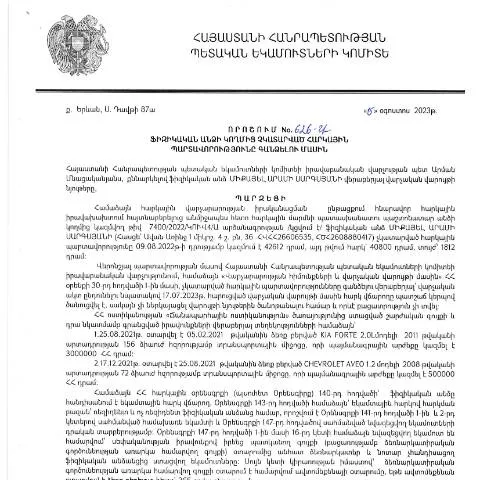
Բեռնափոխադրումների իրականացման խնդիրը և հարկային պարտավորությունները
Հայաստանի Հանրապետությունում ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարման խնդիրը միշտ էլ եղել է հասարակության ուշադրության կենտրոնում: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 10.08.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 626-Ա որոշումը նպատակ ունի լուծել այս հարցը և ապահովել հարկային հարկադրման արդյունավետությունը: Այս որոշման շրջանակներում բոլոր ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, պարտավոր են լրացնել և ներկայացնել համապատասխան փաստաթղթերը:
Ովքեր են ենթարկվում որոշման կիրառմանը
Այս որոշման կիրառությունը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն未 վճարված հարկային պարտավորություններ: Այսինքն, նրանք, ովքեր չեն կատարել իրենց հարկային վճարումները, կարող են ենթարկվել գումարի գանձման:
- Ներգրավված անձինք, ովքեր ունեն հարկային պարտավորություններ;
- Այդ պարտավորությունները, որոնք չեն կատարված տվյալ ժամանակահատվածում;
- Մասնավորապես՝ նրանք, ովքեր չեն կատարել վճարումներ, որոնք պայմանավորված են նրանց գործունեությամբ:
Դիմումի ձևը՝ լրացման և ներկայացման գործընթացը
Դիմումը պետք է լրացնել ստանդարտ ձևով, որը տրամադրվում է ՀՀ ՊԵԿ-ի պաշտոնական կայքում։ Այս դիմումի մեջ պետք է ընդգրկվեն հետևյալ տեղեկությունները:
- Քայլ 1. Անձի տվյալներ՝ անուն, ազգանուն, ծննդյան ամսաթիվ;
- Քայլ 2. Հարկային համարը (ՆՎԱ-համար);
- Քայլ 3. Ներկայացված հարկային պարտավորությունների ցանկ;
- Քայլ 4. Քաղաքացիության և բնակության վայրի հասցե;
- Քայլ 5. Հարկային պարտավորությունների օրենսդրական հիմքերը;
- Քայլ 6. Դիմումի ներկայացման ամսաթիվը;
- Քայլ 7. Անձի ստորագրություն:
Ելք որոշման՝ փաստաթղթերի ներկայացման եղանակները
Դիմումը կարող է ներկայացվել ինչպես էլեկտրոնային, այնպես էլ թղթային ձևով: Էլեկտրոնային ներկայացումը առավելություն ունի, քանի որ ավելի արագ և արդյունավետ է:
- Էլեկտրոնային ներկայացում՝ ՀՀ ՊԵԿ-ի պաշտոնական կայքում, որտեղ անհրաժեշտ կլինի ունենալ էլեկտրոնային ստորագրություն;
- Թղթային ներկայացում՝ ներկայացվում է ՀՀ ՊԵԿ հանրային ծառայությունների կենտրոնում:
Ավարտի ժամկետն ու հետևանքները
Մասնավորապես, դիմումը պետք է ներկայացվի 30 օրվա ընթացքում հաշվարկից, երբ անհատը տեղեկանալ է ստանում, որ հարկային պարտավորություններ ունի:Եթե դիմումն առաջադրված չէ այս ժամկետում, ապա կարող են կիրառվել պատիժներ:
Հիշեք, որ ժամանակին կատարած վճարումները կարող են օգնել խուսափել պատժամիջոցներից:
Ինչ անել՝ դիմումը մերժվելու դեպքում
Եթե դիմումը մերժվում է, ապա դիմողը իրավունք ունի ներկայացնել համապատասխան բողոք ՀՀ ՊԵԿ-ում:
- Բողոքի ներկայացման ժամկետը 10 օր է;
- Բողոքի մասին պետք է ներկայացվի հետագայում լրացված փաստաթուղթ;
- Բողոքներով կարելի է հանդես գալ նաև դատարանում:
Փաստաթղթի կարևորությունը այլ վարչական գործընթացներում
Այս որոշումը հանդիսանում է շատ կարևոր բաղադրիչ, քանի որ այն միտված է նաև բարելավելու հարկային մշակույթը երկրում:
Դիմումը ոչ միայն հարկային պարտավորությունների կատարման վերահսկողություն է, այլ նաև ձևավորում է պատասխանատու քաղաքացու մշակույթ:
Օրիական հիմքը և պատմական զարգացումը
Այս որոշումը հիմնված է ՀՀ վարչական գործընթացների օրենսգրքի վրա (HO-139-N)։ Ընդհանուր պատմությունները ցույց են տալիս, որ հարկային պարտավորությունների չկատարման դեպքերը Հայաստանում միշտ ունեցել են մեծ տոկոս: Այսօր, ՀՀ կառավարությունը փորձում է, թե ինչպես բարեփոխել հարկային վարչարարությունը:
Հարկադիր միջոցների կիրառման նշանակությունը
Գումարների գանձման միջոցով պետությունը ապահովում է իր ֆինանսական կայունությունը, ինչը կարևոր է երկրի զարգացման համար:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 626-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների գանձմանը, նշանակալի քայլ է հարկային կարգավորումների ոլորտում: Պետության կողմից հարկերի հավաքագրման գործընթացը ունի մի քանի կարևոր փուլեր, որոնք պետք է հաշվի առնվեն:
Առաջինը, հարկային պարտավորությունները գանձելու պրոցեսը սկսվում է համապատասխան հաշվետվության (օրինակ՝ հարկային վերադարձ) ստացումից, որտեղ նշվում են ֆիզիկական անձի պարտավորությունները: Այս փուլում հարկային մարմինը գնահատում է, թե արդյոք պարտավորությունները կատարվել են:
Եթե պարտավորությունները չեն կատարվել, ՀՀ ՊԵԿ-ն կարող է կիրառել վարչական գործողություններ: Դրանց մեջ են մտնում ծանուցումների տրամադրում, ինչը նշանակում է, որ հարկատուն տեղեկացվում է իր պարտավորությունների մասին և նրան տրվում է ժամանակահատված դրանք կատարելու համար:
Եթե ծանուցման միջոցները չեն հանգեցնում հարկային պարտավորությունների կատարելու, ապա սկսվում է պարտավորությունների դինամիկ գանձման գործընթացը, որը ներառում է ստեղծված պարտավորությունների առնչությամբ արգելանքներ, ինչպես նաև հարկային միջոցառումների կիրառումը:
Օգտագործվող նոր տեխնոլոգիաներ հարկերի գանձման գործընթացում
ՀՀ ՊԵԿ-ն ակտիվորեն ներդնում է նոր տեխնոլոգիաներ, որոնք մեթոդապես բարելավում են հարկերի հավաքագրումը և վերահսկողությունը: Այս տեխնոլոգիաները հնարավորություն են տալիս առավելագույնս պարզեցնել վարչարարությունը:
Առաջին հերթին, հարկ վճարողների համար ստեղծվել են էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս արագ և արդյունավետ ձևով իրականացնել հարկային վճարումները: Ծառայությունները հնարավոր են իրականացնել ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով, որտեղ հարկ վճարողները կարող են ստանալ տեղեկություններ իրենց պարտավորությունների, վճարումների պատմության և այլ կարևոր հարցերի վերաբերյալ:
Երկրորդ, ներդրված QR-կոդերը և 16-թիվանոց վավերացման համակարգը ապահովում են փաստաթղթերի անվտանգությունը, ինչը նվազեցնում է մարդկային գործոնի ներգրավվածությունը: Սա մեծ կարևորություն ունի, հատկապես, երբ պետք է ներկայանալ հարկային մարմիններին և ներկայացնել փաստաթղթեր:
Այս տեխնոլոգիաների օգտագործումը ոչ միայն արագացնում է գործընթացը, այլև բարձրացնում է դրա թափանցիկությունն ու արդարությունը:
Զարգացումներ և իրավական ընթացակարգեր հարկային պարտավորությունների գանձման գործում
ՀՀ ՊԵԿ վարչությունն մշտապես աշխատում է հարկային օրենսդրության կատարելագործման ուղղությամբ: 626-Ա որոշումը, որը կայացված է 2023 թվականի օգոստոսի 10-ին, մի մաս է կազմում այդ աշխատանքների: Այն իրավական հիմքեր է ընձեռում պարտավորությունների արդյունավետ գանձման համար, սակայն ունի նաև որոշ զարկերակային ընթացակարգեր:
Օրինակ, հարկային պարտավորությունների գանձման գործընթացը երեք հիմնական փուլով է իրականացվում՝ նախնական ծանուցում, վարչական գործընթացներ և, անհրաժեշտության դեպքում, դատական միջոցառումներ: Յուրաքանչյուր փուլ ունի իր օրենքները և կարգավորումները, որոնք պարտադիր են:
Հարկային պարտավորությունների գանձման ուղղությամբ ընթացակարգերի վրա անդրադառնալիս պետք է նշել նաև, որ վարչական ակտերի դեմ բողոքարկման իրավունքները պաշտպանված են: Եթե հարկատուն անհամաձայնություն ունի ընդունված որոշման հետ, նա իրավունք ունի դիմելու բարձրագույն ատյաններին:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացն ունի բազմաշերտ տեսք, որն ենթադրում է իրավական և օրենսդրական բացահայտումներ, որոնք պետք է հաշվի առնել թե´ հարկատուների, և թե´ հարկային մարմինների կողմից: