Ներածություն՝ հարկային պարտավորությունների կատարման կարևորությունը
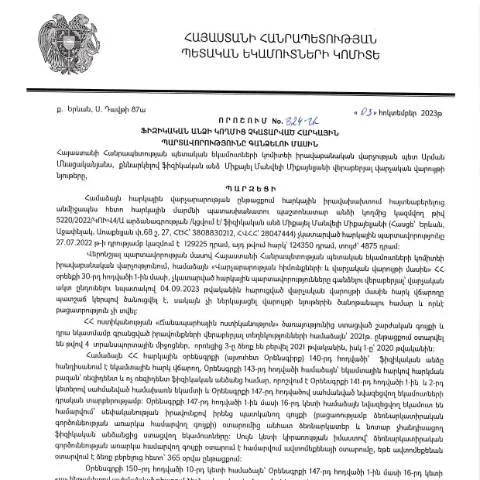
2023 թվականի հոկտեմբերի 3-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի 824-Ա որոշումը կարևոր քայլ է, որը նախատեսում է ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձումը: Այս որոշումը արձանագրում է, որ տարկետման և հարկերի վճարման հարցերը պետք է լինեն առաջնահերթություն յուրաքանչյուր քաղաքացու համար, և նրա անտեսումը կարող է հանգեցնել լուրջ հետևանքների:
Ովքեր են իրավասու ներկայացնել կործանարար հարկային պարտավորությունների մասին տեղեկատվություն
Այս որոշման շրջանակներում հարկային պարտավորություններն ընթանում են բոլոր այն ֆիզիկական անձանց կողմից, ովքեր ունեն հարկային պարտավորություններ, բայց որոնք չեն կատարել դրանք: Սա ընդգրկում է մի շարք իրավիճակներ, այդ թվում՝
- Վարկային պարտքեր
- Անփույթ հարկային հայտարարագիր
- Անփոփոխված եկամուտներ
Այս օրենքը նաև նախատեսում է, որ հարկային այլ մարմինները պարտավոր են համագործակցել, որպեսզի լրացնել մթերած պարտավորությունների մասին տեղեկատվությունը:
Որպեսզի պարտավորությունները կատարվեն, գործընթացի քայլերը
Հայտնաբերում և նախազգուշացում
Հարկային մարմինները, ստանալով տեղեկություն չկատարված պարտավորությունների մասին, կարող են նախապես նախազգուշացնել քաղաքացիներին: Այդ նպատակով հարկային մարմինները պետք է տրամադրեն ծանուցումներ, որոնք ցույց կտան պարտավորությունների չափը և դրանց կատարելու ժամկետը:
Հայտարարությունների ներկայացում
Տեղեկությունները հարկային մարմիններին ներկայացնելու համար, անհրաժեշտ է լրացնել համապատասխան հայտ՝ Դիմում ձև N2: Այս ձևը պարունակում է մի շարք բաժիններ, որոնք պահանջում են մանրամասն տեղեկություններ:
- Քաղաքացիի անձնական տվյալներ
- Չկատարված պարտավորությունների մանրամասներ
- Պարտավորությունների կատարելու պատճառները
Դիմումը ներկայացնելու եղանակները
Դիմումը կարելի է ներկայացնել ինչպես անձամբ, այնպես էլ առցանց՝ օգտագործելով էլեկտրոնային ստորագրություն: Երկրորդ տարբերակը առավելագույնս հարմար է, քանի որ թույլ է տալիս խնայել ժամանակ:
Ֆորմայի բաժինները՝ մանրամասնել և ուշադրություն դարձնել
| Բաժին | Նկարագրություն | Խնդիրներ |
|---|---|---|
| Անուն և ազգանուն | Մուտքագրեք լրիվ և ճիշտ անունը | Ոչ ճիշտ մուտքագրում կարող է հանգեցնել դիմումի մերժման |
| Հարկային պարտավորությունների չափը | Նշեք գումարը, որը պետք է վճարել | Ակնհայտ սխալները կարող են привести к дополнительным проблемам |
| Պարտավորությունների կատարելու պատճառները | Նշեք, թե ինչու չեք կատարել պարտավորությունները | Չարաշահումների դեպքում կարող են հետևել իրավաբանական հետևանքներ |
Ինչ անել մերժման կամ սխալի դեպքում
Եթե դիմումը մերժվում է, հարկային մարմինները պատասխանատու կլինեն տրամադրել մանրամասն բացատրություն: Այս դեպքում դուք ունեք իրավունք՝ ներկայացնելու բողոք:
Բողոքարկման գործընթաց
Ձեր իրավունքների պաշտպանությունն ապահովելու համար, կարող եք դիմել ՀՀ ՊԵԿ վարչությանը՝ ներկայացնելով բողոքարկման դիմում՝ նշելով մերժման պատճառները:
- Բողոքարկումը պետք է ներկայացվի 10 օրվա ընթացքում
- Այդ ընթացքում դուք պետք է տրամադրեք բոլոր անհրաժեշտ փաստաթղթերը
Որպեսզի պարտավորությունները չկրկնվեն ապագայում
Հարկային պարտավորությունների կատարման կարևորության մասին խոսելուց հետո, պետք է նշել, որ քաղաքացիները պատասխանատու են իրենց պարտավորությունները կատարելու համար: Դրանով իսկ, նպատակահարմար է տեղեկություններ ստանալ հարկային օրենքների մասին:
Նախատեսվող փոփոխություններ և ուսումնասիրություններ
Հարկային ոլորտում հնարավոր փոփոխությունները մշտապես քննարկվում են, և հարկային մարմինները պետք է շարունակեն բարելավել գործընթացները: Աշխարհի զարգացման հաշվի առնելով, հարկային մարմինները պետք է լինի բաց և հասանելի:
Ավարտ և տեղեկություններ
2023 թվականի հոկտեմբերի 3-ի ՀՀ ՊԵԿ իրավաբանական վարչության 824-Ա որոշումը կարևոր միջոցառում է, որը պահանջում է ուշադրություն և համապատասխան գործողություններ: Քաղաքացիները պետք է լինեն տեղեկացված իրենց պարտավորությունների մասին և կատարեն դրանք:
Հարկային պարտավորությունների կատարումը և դրանց հետևանքները
ՄԻՔԱՅԵԼ ՄԱՆՎԵԼԻ ՄԻՔԱՅԵԼՅԱՆ-ի կողմից կայացված 03.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 824-Ա որոշման հիմքում ընկած է հարկային պարտավորությունների կատարման անհրաժեշտությունը տնտեսության կայունության և հանրային լայն շահերի պահպանման համար։ Հայաստան արտոնյալ հարկային ռեժիմների կիրառումը, ինչպես նաև հարկային արտոնությունների և թեթևացումների առկայությունը, պայմանավորում են, որ քաղաքացիները, ովքեր չեն կատարել իրենց պարտավորությունները, ենթարկվում են վարչական պատասխանատվության և հնարավոր է, որ նրանց նկատմամբ կիրականացվեն հարկային համակարգով նախատեսված գանձումները։
Ուզո՞ւմ եք իմանալ, թե ինչպիսին կարող է լինել չկատարված հարկային պարտավորությունների հետևանքը: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք հետևանքների, որոնց թվում են՝ վարչական տուգանքներ, տոկոսադրույքներ և նույնիսկ ազգագրական միջոցներ։ Այդ պատճառով կարևոր է, որ հարկ վճարողները ուշադիր լինեն իրենց հարկային պարտավորություններին և ժամանակին կատարեն վճարումները՝ խուսափելով ավելորդ դժվարություններից։
Դիտարկումներ հարկային պարտավորությունների կատարողականության ոլորտում
Հարկային համակարգը, ինչպես հայտնի է, համալիր կառուցվածք ունի, և դրա արդյունավետ գործելու համար կարևոր է, որպեսզի քաղաքացիներն իրենց պարտականությունները կատարեն անմիջապես և առանց լուրջ ուշացումների։ 824-Ա որոշումը ենթադրում է, որ հարկային պարտավորությունների կատարողականությունը դիտարկվում է բազմակողմանիորեն՝ հաշվի առնելով ինչպես իրավաբանական, այնպես էլ ֆիզիկական անձանց կողմից կատարած գործողությունները։
ՀՀ ՊԵԿ-ն իրականացնում է ակտիվ մոնիտորինգ և վերահսկողություն հարկային պարտավորությունների կատարման գործընթացում, ինչը հանգեցնում է հարկային դաշտում վստահության ամրապնդմանը։ Այս տեսանկյունից, հարկային պարտավորությունների կատարման վերահսկողությունը, հատկապես ֆիզիկական անձանց դեպքում, կարևոր դեր է խաղում ոչ միայն հարկային եկամուտների ապահովման, այլև տնտեսության կայուն զարգացման դեպքում։
Հարկային պարտավորությունների գանձում՝ իրավաբանական համակարգի ներգրավմամբ
ՀՀ հարկային օրենսդրությունը նախատեսում է, որ հարկային պարտավորությունների գանձումը կարող է իրականացվել միայն օրենքով նախատեսված կարգով։ 824-Ա որոշումը միտված է համապատասխան միջոցառումների իրականացմանը, որոնք ապահովում են իրավաբանական պրոցեսների անվտանգությունը և օրինականությունը։ Մասնավորապես, հարկ վճարողները, ովքեր չեն կատարել իրենց պարտավորությունները, ունեն իրավունք դիմել դատարան՝ հարկային մարմինների գործողությունների օրինականության վերաբերյալ։
Այս գործընթացը ենթադրում է, որ կատարող մարմինը պարտավոր է ներկայացնել հիմնավորումները և փաստաթղթերը, որոնք հաստատում են, որ հարկային պարտավորությունները չեն կատարվել։ Դատարաններում նման գործերի քննությունը պահանջում է իրավաբանական հմտություններ և հաճախ անհրաժեշտ է դիմել մասնագետների օգնությանը։ Հետևաբար, հարկ վճարողները պետք է լավ պատրաստված լինեն, երբ դիմում են իրավաբանական միջոցների, որպեսզի պաշտպանեն իրենց իրավունքները։