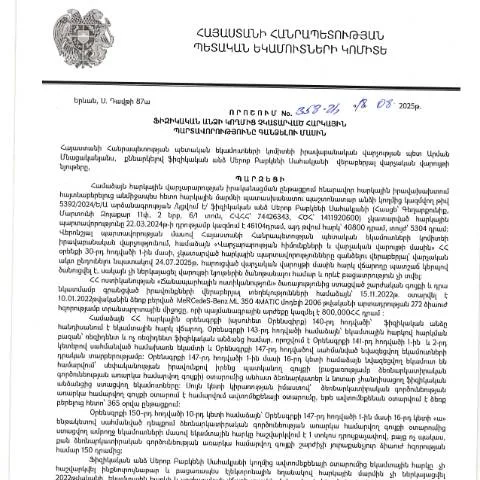
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.08.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 358-Ա որոշում
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեն (ՀՀ ՊԵԿ) իր գործունեության շրջանակներում մշտապես աշխատում է ինչպես պետական բյուջեի համալրման, այնպես էլ հարկային պարտավորությունների կատարումը վերահսկելու ուղղությամբ։ 2025 թվականի օգոստոսի 18-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 358-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը համակարգում է հարկային պարտավորությունների կատարումը և դրանց գանձման գործընթացը։ Ինչպես հասկանալու համար, ինչ դեր ունի այս փաստաթուղթը, կներկայացնենք դրա մանրամասները:
Այս որոշման նշանակությունը և կիրառությունը
Այս որոշումը նպատակ ունի կարգավորել այն դեպքերը, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները։ Այն ստեղծում է իրավական հիմք՝ կարգավորելու պարտավորությունների գանձման գործընթացը, ինչը կարևոր է հարկային համակարգի կայունության համար։ Որոշման ընդունումը թույլ է տալիս պետական մարմիններին ավելի արագ և արդյունավետ կերպով իրականացնել հարկային պարտավորությունների գանձումը:
Ովքեր են կարող են դիմել այս որոշման շրջանակում
- Ֆիզիկական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ
- Պետական մարմիններ, որոնք պատասխանատու են հարկային օրենսդրության կիրառման համար
Այսպիսով, որոշման շրջանակում ներգրավված են ինչպես պարտավորություններ ունեցող անձինք, այնպես էլ պետական մարմինները, որոնք իրականացնում են վերահսկողություն:
Ինչ փոփոխություններ են ենթադրում այս որոշումը
Որոշման ընդունման արդյունքում հարուցվում են մի շարք նոր պարտավորություններ և իրավահավասարություններ։ Ֆիզիկական անձինք, որոնք կհայտնվեն հարկային պարտավորությունների գանձման գործընթացում, պարտավոր են տրամադրել անհրաժեշտ փաստաթղթեր և տեղեկություններ՝ գործի ընթացքը հեշտացնելու համար:
Պարտավորությունների չկատարման հետևանքները
Եթե ֆիզիկական անձը չկատարի իր հարկային պարտավորությունները, դա կարող է հանգեցնել հետևյալ հետևանքների՝
- Հարկային տուգանքներ և վարչական պատասխանատվություն
- Հարկային պարտավորությունների ժամանակին չկատարումից բխող մյուս վնասներ
Կազմակերպելու գործընթացը՝ փաստաթղթերի լրացման և ներկայացնելու համար
Պետական մարմինները նախատեսել են պարզեցված ընթացակարգ՝ արտահայտելու համար, թե ինչպես պետք է ֆիզիկական անձինք լրացնեն և ներկայացնեն իրենց հարկային պարտավորությունների մասին տեղեկությունները:
Փաստաթղթի լրացման քայլերը
- Նախքան ձևը լրացնելը, անհրաժեշտ է ստուգել փաստաթղթի պահանջները և լրացման հանձնարարականները:
- Լրացնել բոլոր պահանջվող դաշտերը, որոնք կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
- Հաստատել ձևը՝ ստորագրելով և/կամ էլեկտրոնային ստորագրությունով:
Քննարկված որոշումը կարող է պահանջել իրականացնել լրացուցիչ գործողություններ, որոնց մասին կուտակված տեղեկություններ ստանալը կարող է տրամադրել ՀՀ ՊԵԿ-ը:
Որոնք են այս որոշման դիմաց ներկայացվելիք փաստաթղթերը
| Փաստաթուղթ | Նպատակ |
|---|---|
| Հարկային հաշվետվություն | Պարտավորությունների իրականացման մասին տեղեկություն |
| Շարունակական տեղեկություններ | Գործընթացի ընթացքը վերահսկելու համար |
Որտեղ կարելի է ներկայացնել դիմումը
Այս որոշման շրջանակում ներկայացվող դիմումները կարելի է ներկայացնել մի քանի տարբերակներով՝ ամենակարևորն է, որ դրանք պետք է իրականացվեն օրենքով նախատեսված կարգով:
Ներկայացման եղանակները
- Էլեկտրոնային եղանակով՝ ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով, որտեղ անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն:
- Պատճեն ներկայացնել՝ փոստային ծառայությունների միջոցով:
- Հետադարձ կապ հաստատել օֆիսում՝ պաշտոնական աշխատանքային ժամերին:
Դիմումները ներկայացնելուց հետո, ֆիզիկական անձինք կարող են ստանալ ընթացքի մասին տեղեկատվություն՝ տարբերակի համաձայն, որն ընտրել են:
Ի՞նչ է սպասվում դիմումի ներկայացումից հետո
Դիմումի ներկայացումից հետո, պետական մարմինը պետք է կազմակերպի ընթացքը, որի շրջանակներում կարող են իրականացվել լրացուցիչ գործողություններ:
Հետևատվություն և արձագանք
- Պետական մարմինը պետք է ապահովի դիմումի ընդունումն ու ընթացքը
- Նույնիսկ կարող է լինել լրացուցիչ փաստաթղթերի պահանջում
Այս գործընթացը թույլ է տալիս ֆիզիկական անձանց ավելի արագ և արդյունավետ կերպով լուծել իրենց հարկային պարտավորությունները:
Պետական վերահսկողություն և պարտադիր ժամկետներ
Այս որոշումը ենթադրում է, որ պետական մարմինները պարտավոր են իրականացնել վերահսկողություն՝ համոզվելու համար, որ հարկային պարտավորությունները կատարվում են ժամանակին:
Որոշման շրջանակում նախատեսվում են նաև ժամկետներ, որոնք վերաբերում են ներկայացման և պատասխանման գործընթացներին:
Ժամկետները
- Դիմումները պետք է ներկայացվեն մինչև 2025 թվականի դեկտեմբեր ամիս
- Պետական մարմինները պարտավոր են արձագանքել դիմումներին առավելագույնը մեկ ամսվա ընթացքում
Այսպիսով, ՀՀ ՊԵԿ 358-Ա որոշումն իրագործում է ինչպես օրենքի պահանջները, այնպես էլ քաղաքացիների իրավունքները՝ ուղղված հարկային պարտավորությունների կատարելագործմանը:
Արձանագրության գործընթացը. Պետական եկամուտների կոմիտեի իրավաբանական վարչության մոտեցումները
Պետական եկամուտների կոմիտեի (ՊԵԿ) իրավաբանական վարչությունը, իր գործառույթների շրջանակներում, մշակում է այն ընթացակարգերը, որոնք վերաբերվում են հարկային պարտավորությունների իրականացմանը և դրանց նկատմամբ տուգանքների կիրառմանը: Այդ համատեքստում, 2025 թվականի օգոստոսի 18-ին, կայացվեց «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 358-Ա որոշումը, որը մատակարարում է պարզեցված գործընթացներ, որոնք միտված են հարկային պարտավորությունների կատարումը թեթևացնելու և դրանց կատարման գործընթացը բարելավելու նպատակին:
Այս որոշման շրջանակներում, ՊԵԿ իրավաբանական վարչությունը հատուկ սահմանում է, թե ինչպես պետք է վարվել այն անձանց հետ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Ամենակարևորը, իրավաբանական վարչությունը ներդնում է նախնական տեղեկացման պարտադիր ընթացակարգ, որը թույլ է տալիս հարկատուներին համաձայնեցնել իրենց պարտավորությունները մինչև որոշումն ուժի մեջ մտնելը: Այս ընթացակարգը արդյունավետ միջոց է, որը տալիս է հնարավորություն հարկատուներին ժամկետը երկարացնելու և կուտակված պարտավորությունները կարգավորելու:
Հարկային պարտավորությունների անտեսման հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել շատ լուրջ, հատկապես ֆիզիկական անձանց համար: 358-Ա որոշումն սահմանում է, որ հարկատուները, ովքեր չեն կատարել իրենց պարտավորությունները, ենթարկվում են ինչպես վարչական, այնպես էլ քրեական պատասխանատվության:
Դրանք ընդգրկում են, բայց չեն սահմանափակվում, հետևյալով. վարչական տուգանքների կիրառմամբ, ծանուցման գործընթացի սկսում, և հնարավոր իրավաբանական գործողությունների իրականացում: Հարկային մարմինները կարող են սկսել հարկմուտք գործելու գործընթաց, որում կգրանցվեն բոլոր անտեսված պարտավորությունները, ինչը կարող է հանգեցնել նաև հարկային հայտարարությունների պարտադիր լրացման:
Իրավաբանական վարչությունը նաև կարող է դիմել դատարան, եթե հարկատուները չեն արձագանքում նախնական ծանուցումներին կամ չեն կատարում իրենց պարտավորությունները: Դատական մարմինները, այս դեպքում, իրավասու են որոշելու` արդյո՞ք հարկային պարտավորությունների չկատարման դեպքում հարկատուների նկատմամբ կիրառված պատժամիջոցները օրինական են:
ՊԵԿ–ի ծառայությունների նորարարությունները և տեխնոլոգիական մոտեցումները
ՊԵԿ-ն ակտիվորեն ներդնում է նոր տեխնոլոգիաներ և ծառայություններ, որոնք նպաստում են հարկային պարտավորությունների իրականացմանը: 358-Ա որոշման տրամադրությունների կատարումը հաճախ խթանում են էլեկտրոնային հարթակները, որոնք ապահովում են արագ և հարթ գործընթաց:
Այս թեքումը միտված է նվազեցնելու փաստաթղթաշրջանառության ծավալը, ինչպես նաև պարզեցնելու և արագացնելու հարկային պարտավորությունների կատարումը: Մասնավորապես, հարկատուները կարող են օգտվել էլեկտրոնային ծառայություններից, որոնք տրամադրում են անմիջական մուտք իրենց հարկային տեղեկություններին, և հնարավորություն են տալիս կարգավորել իրենց պարտավորությունները մի քանի րոպեների ընթացքում:
Բացի այդ, ՊԵԿ-ն մշակում է նաև նորարարական լուծումներ, ինչպես օրինակ՝ QR-կոդերի օգտագործումը, որոնք թույլ են տալիս արագ և անվտանգ ստուգել հարկային վճարումների իսկությունը: Այդպիսով, հարկատուներն ու պետական մարմինները կարող են արագ արձագանքել հնարավոր հակասությունների և խախտումների դեպքերին: