Դժվարությունների դիմակայումը հարկային պարտավորությունների կատարման ընթացքում
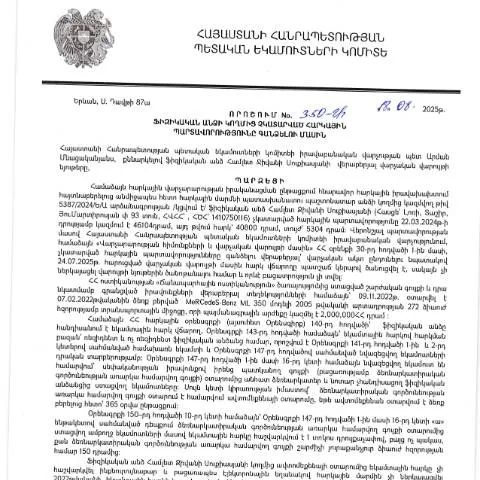
Իրատեսական իրավիճակներում, երբ ֆիզիկական անձիք չեն կարողանում կատարել իրենց հարկային պարտավորություններն, կարող է առաջանալ «ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.08.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 350-Ա որոշումը: Այս փաստաթուղթը հանդիսանում է անհրաժեշտ գործիք, որը նպաստում է հարկային պարտավորությունների վերահսկմանը և կատարմանը, ինչպես նաև կապահովի հարկային արդարության ապահովումը:
Որոնք են որոշման հիմնական նպատակները
- Մշտական վերահսկողություն վարելու հարկային պարտավորությունների կատարման նկատմամբ:
- Հարկային պարտավորությունների չկատարման հետևանքով առաջացած խնդիրների կարգավորում:
- Ֆիզիկական անձանց վրա հարկային պարտավորությունների կատարման ուղղորդում:
Ամփոփում որոշման իրավական շրջանակները
Երկրի օրենսդրության համաձայն, հարկային պարտավորությունների կատարման վերաբերյալ որոշումներ կայացնող մարմինը հանդիսանում է ՀՀ Պետքարտուղարության հարկային ծառայությունը (ՀՀ ՊԵԿ): Այս որոշումը հրապարակվել է պաշտոնական կայքում 20․10․2025թ․, ինչը նշանակում է, որ այն հանդիսանում է իրավաբանական ուժ, որը դրված է հարկային պարտավորությունների պահանջման և մարելու միասնական պրոցեսի հիման վրա:
Որոնք են որոշման պահանջները
- Հարկային պարտավորությունների անհապաղ կատարում: Ֆիզիկական անձիք պետք է կատարեն իրենց հարկային պարտավորությունները սահմանված ժամկետներում:
- Հարկային հաշվետվության ներկայացում: Անհրաժեշտ է ներկայացնել հարկային հաշվետվությունը, որտեղ կներկայացվեն կատարած հարկային պարտավորությունները:
- Անհրաժեշտ փաստաթղթերը: Դիմելու համար անհրաժեշտ է հավաքել բոլոր սերտիֆիկացված փաստաթղթերը, որոնք ապացուցում են հարկային պարտավորությունների կատարումը:
Ինչպես ճիշտ լրացնել որոշումը
Ֆիզիկական անձիք, ովքեր ցանկանում են կատարել իրենց հարկային պարտավորությունները, պետք է ճիշտ լրացնեն 350-Ա որոշման ձևը: Ցանկացած սխալ կարող է հանգեցնել պահանջի մերժման:
Բաղադրիչները, որոնց պետք է ուշադրություն դարձնել
- Անուն և ազգանուն: Լրացնել հստակ և ճիշտ:
- ՀՎՀՀ: Համոզվել, որ նշված է ճիշտ և լրիվ:
- Հեռախոսահամար: Կապի համար պետք է նշել հստակ հեռախոսահամար:
Որոնք են ազդեցություններն ու հաջորդ քայլերը
Երբ որոշումը լրացված և ներկայացված է, հարկային մարմինը զննում է փաստաթղթերն ու որոշում կայացնում:
Հաջորդ քայլերը այլ կազմակերպությունների հետ
| Հարկային մարմին | Նկարագրություն | Որոնք են հաջորդ քայլերը |
|---|---|---|
| ՀՀ ՊԵԿ | Հարկային պարտավորությունների հսկողության մարմին | Ներառել հարկային պարտավորությունները համապատասխան հաշվետվություններում: |
| ՀՀ ֆինանսների նախարարություն | Հարկային քաղաքականության մշակման մարմին | Ներկայացնել ստացված տեղեկությունները և հաշվետվությունները: |
Պատասխանատվություն և հնարավոր դեպքեր
Եթե Հարկային մարմինը որոշում կայացնի, թե՝ հարկային պարտավորությունները չեն կատարվել, ֆիզիկական անձինք կարող են դիմել ենթադրյալ սխալների առկայության դեպքում:
Ինչ անել, եթե առկա են սխալներ
- Հանձնել հարկային մարմնին լրացուցիչ փաստաթղթեր:
- Ուղարկել գրավոր դիմում՝ նշելով առկա սխալները:
- Բողոքարկել որոշումը, եթե հաստատվում է պահանջի մերժումը:
Ժամանակային շրջանակները
Հարկային պարտավորությունները պետք է կատարվեն սահմանված ժամկետներում. ընդհանրապես, հարկային վճարումները պետք է կատարվեն տարեկան, իսկ որոշակի դեպքերում՝ եռամսյակային:
Կարևոր ամսաթվերը
- Նոր հարկային տարվա սկիզբ: 01.01.2026
- Վճարման վերջնաժամկետ: 30.04.2026
Հարկային պարտավորությունների կատարման հետ կապված ռիսկերը
Հարկային պարտավորություններն անհապաղ կատարելը կարող է նվազեցնել ֆինանսական պատասխանատվությունները և նվազեցնել հարկային վերաբերյալ լիազոր մարմինների ուշադրությունը:
Հնարավոր հետևանքները
- Ֆինանսական տույժերի կիրառություն:
- Հարկային պարտավորությունների ավելացում:
- Հարկային մարմնի հետագա վերահսկողության ավելացում:
Հարկային պարտավորությունների կատարման ընթացակարգը
Դիմելու գործընթացը պահանջում է հետևյալ քայլերը, որոնք պետք է անցկացվեն ժամանակին:
Կայացվող որոշումների ժամանակացույցը
- Հարկային պարտավորությունների ակտերի ստացում:
- Պատասխանները դիմելու համար:
- Հարկային պարտավորությունների կատարումը:
Քայլ առ քայլ՝ ավարտյալ գործընթացը
Մինչև դիմելու գործընթացի ավարտը, հարկային պարտավորությունները պետք է կատարվեն, ստացվեն համապատասխան փաստաթղթերը և պահանջների կատարմամբ վերջնական արդյունքներ:
Նպատակային քայլերը
- Ուսումնասիրել ֆինանսական կարգավորումները:
- Հարգել բոլոր օրենսդրական պահանջներն ու սահմանափակումները:
- Գրանցել բոլոր ձեռք բերված տեղեկությունները:
Եզրափակում
«ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.08.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 350-Ա որոշումը կասկած չեք թողնում, որ հարկային պարտավորությունների կատարման գործընթացը կարևոր է յուրաքանչյուր ֆիզիկական անձի համար, և հարկային մարմինը հետևողականորեն վերահսկում է այդ գործընթացը:
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 350-Ա որոշումը կարևոր քայլ է հարկային պարտավորությունների կատարելության խթանման համար: Այս որոշումը կենտրոնանում է հարկային պարտավորությունների չկատարելու հետևանքների վրա և այն ընթացակարգերի մասին, որոնք պետք է իրականացվեն, որպեսզի քաղաքացիները կարողանան բավարարել իրենց հարկային պարտականությունները:
Քաղաքացիները, որոնք հայտնվել են հարկային պարտավորությունները չկատարելու վիճակում, պետք է իմանան, որ որոշումը ենթադրում է պարտադիր գրանցման գործընթաց, որը սկսվում է հարկային տեսչություն դիմելուց: Այդ ընթացքում հարկային մարմինը կարող է կիրառել պարտադիր վճարներ, որոնք կարող են ավելանալ հետագա տույժերով, եթե շուտով չկատարվեն:
Նշված գործընթացում կարևոր է նաև այն, որ քաղաքացիները կարող են դիմել էլեկտրոնային ծառայությունների միջոցով, ինչը թույլ է տալիս արագացնել և նորաձևել ողջ գործընթացը: Արդյունքում, քաղաքացիներն ունեն հնարավորություն դիմել իրենց հարկային պայմաններին համապատասխան:
Դիմումի ներկայացման ընթացակարգը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 350-Ա որոշման հիման վրա, դիմումի ներկայացման ընթացակարգը ունի մի շարք կարևոր փուլեր, որոնց հետևելը պարտադիր է՝ չնայած, որ գործընթացը կարելի է սկսել էլեկտրոնային ձևով:
Առաջին հերթին, հարկային մարմինը պետք է ստանա տեղեկություն խնդրի մասին՝ վարչության իրավաբանական բաժնից: Դրանից հետո, հարկային մարմինը կարող է սկսել գործողությունները՝ հարկային պարտավորությունների կատարումը պահանջելու համար: Այս փուլում անհրաժեշտ է նաև ներկայացնել անհրաժեշտ փաստաթղթերը, որոնք կվավերացնեն դիմումն ու կարդարացնեն պահանջվող գումարի կատարումը:
Պետք է նշել, որ հարկային մարմինները պարտավոր են իրականացնել բոլոր ընթացակարգերը ըստ ՀՀ գործող օրենքների՝ մասնավորապես, վարչական ընթացակարգերի օրենսդրության, որպեսզի ապահովեն քաղաքացիների իրավունքները:
Դիմումի ներկայացման մենթորինգի համար կարևոր է նաև դիմորդի անձնական տվյալների ճշտությունը և փաստաթղթերի համապատասխանությունը, քանի որ յուրաքանչյուր սխալ կարող է հանգեցնել գործընթացի ձգձգմանը:
Հարկային պարտավորությունների կատարման հետեւանքները
Հարկային պարտավորությունների չկատարումը, ինչպես նշվում է 350-Ա որոշման մեջ, կարող է հանգեցնել նոր տույժերի և պատասխանատվության: Շատ հաճախ քաղաքացիները չեն գիտակցում, որ անտեսելով իրենց պարտականությունները, նրանք վտանգում են իրենց ֆինանսական կայունությունը:
Դիմումի ընդունումը և հարկային պարտավորությունների վերաբերյալ ընդունված որոշման հանգուցալուծումը միայն առաջին քայլն է: Հետևաբար, քաղաքացիները, որոնք չեն կարողանում կատարել պարտավորությունները, պարտավոր են ակտիվորեն համագործակցել հարկային մարմինների հետ՝ գտնելու հնարավոր լուծումներ, ինչպիսիք են խնայողություններ կամ վճարման փուլեր:
Իրավաբանական վարչությունը նաև կարող է առաջարկել խորհրդատվություն և օժանդակություն, որպեսզի քաղաքացիները կարողանան հասկանալ իրենց իրավունքներն ու պարտականությունները: Նման քայլերը կարող են նվազեցնել վեճերի և բողոքների քանակը, ինչպես նաև օգնել քաղաքացիներին կատարել հարկային պարտավորությունները: