Նորարարական կարգավորումներ՝ հարկային պարտավորությունների վերաբերյալ
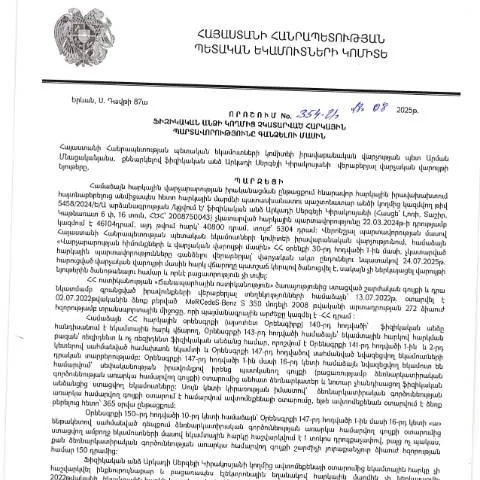
2025 թվականի օգոստոսի 18-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 354-Ա որոշումը նշանավորում է նոր փուլում ընթացող վարչական գործընթացների բարեփոխման գործընթացը։ Սա կարևոր փաստաթուղթ է, որը կարգավորում է այն իրավիճակները, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները։
Ովքեր են կարող են դիմել օրենքը կիրառելու համար
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանք։ Այս կարգի տակ ընկնում են նրանք, ովքեր չունեն ֆինանսական միջոցներ կամ այլ պատճառներով չեն կարողացել կատարել իրենց պարտավորությունները:
- Բիզնեսменներ
- Անաշխատող քաղաքացիներ
- Այլ անձինք, որոնց մոտ հայտնաբերվել են հարկային պարտավորություններ
Որոնք են տվյալ փաստաթղթի հիմնական առանձնահատկությունները
Այս որոշումն ունի մի շարք որոշակի առանձնահատկություններ, որոնք բացատրում են դրա նշանակությունը և կիրառումը:
- Հարկային պարտավորությունների գանձում: Այս ծրագրի միջոցով կարող են իրականացվել տարբեր միջոցառումներ, որոնք ուղղված են պարտավորությունների կատարումին:
- Նոր տեխնոլոգիաների կիրառում: Ներկանիս, գործընթացը հնարավոր է իրականացնել էլեկտրոնային ձևով՝ օգտագործելով ID քարտեր և էլեկտրոնային ստորագրություններ:
- Իրավական հիմք: Այս որոշումը ընդունվել է ՀՀ հաջորդական օրենսդրական ակտերի հիման վրա, ինչը ավելացնում է դրա իրավական ուժը:
Ինչպես լրացնել գործընթացը
Հարկային պարտավորությունների մասով դիմումը լրացնելու գործընթացը պարզ, բայց պետք է կենտրոնանալ որոշ հանգամանքների վրա:
- Ընտրեք համապատասխան ձևը Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի կայքից:
- Լրացրեք անհրաժեշտ դաշտերը ըստ շահառուի տվյալների:
- Պահանջվող փաստաթղթերը ներկայացնել՝ ըստ ցուցակի:
- Դիմումը կարող է ներկայացվել էլեկտրոնային ձևով կամ անձամբ:
Դիմումի ներկայացման տարբերակներ
Դիմումը կարող է ներկայացվել առկա տարբերակներով, որոնց յուրաքանչյուրը ունի իր առանձնահատկությունները:
| Ներածություն | Առցանց | Անձամբ | Փոստով |
|---|---|---|---|
| Դիմումի ձևը | Պետական էլեկտրոնային ծառայություն | Պետական եկամուտների կոմիտեի գրասենյակ | Ներկայացում մեծածավալ փաստաթղթերի հետ |
| Ժամանակը | Անվճար | 1 աշխատանքային օր | Վճարում փոստային ծախսերի համար |
| Հաստատում | Ինտերնետային կամ էլեկտրոնային ստորագրություն | Ֆիզիկական ստորագրություն | Փոստային ծառայության հաստատում |
Դիմումի հետ կապված փաստաթղթեր
Դիմումը փոխանցելիս կարևոր է նախապես պատրաստել համապատասխան փաստաթղթերը, որոնք կնպաստեն գործընթացի արագացմանը:
- Հարկային հաշվետվություններ:
- Շահառուի անձնագիր:
- Արվարձանային բաղադրիչի հաստատագրեր:
Դիմումների գնահատման ժամանակացույց
Դիմումների գնահատման գործընթացը ենթադրում է կանխատեսելի ժամկետներ, որոնք կարող են տարբեր լինել՝ կախված դիմումի հիմնավորումից:
- Դիմումը ներկայացնելուց հետո՝ 5 աշխատանքային օրվա ընթացքում կատարեք ստուգումներ:
- Պատասխան ստացվում է մինչև 10 աշխատանքային օր:
- Եթե դիմումը մերժվում է, ապա ժամանակացույցը կարող է երկարաձգվել:
Մերժման դեպքում քայլեր
Եթե դիմումը մերժվում է, դիմորդը կարող է դիմել վերաքննիչ մարմնին՝ իրավական կարգով:
- Պետք է ներկայացնել համապատասխան փաստաթղթեր:
- Անհրաժեշտ է այս հարցում ունենալ խորհրդակցություն իրավաբանների հետ:
Ելքային գործընթացը՝ ստանալով որոշում
Դիմումն ընդունելու դեպքում, քաղաքացին կստանա որոշման մասին գրություն, որը կբացահայտի՝ արդյոք կարգավորվել են հարկային պարտավորությունները:
- Ելքային որոշումը ընդունելուց հետո, այն պետք է ուղարկվի հարկային մարմիններին:
- Ապահովելով, որ բոլոր պարտավորությունները կատարվել են:
- Կառավարության կողմից տրված որոշման մասին գրությունները պետք է պահպանվեն:
Այս գործընթացը նպաստում է հարկային պարտավորությունների կատարելու առավելագույն արդյունավետությանը, օրինականության պահպանմանը և պետության կողմից ընտրված կարգի պահպանմանը:
Հարկային պարտավորությունների գանձում ըստ ՀՀ ՊԵԿ 354-Ա որոշման
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.08.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 354-Ա որոշումը ենթադրում է, որ ֆիզիկական անձի հարկային պարտավորությունները, որոնք չեն կատարվել օրենսդրության պահանջներին համապատասխան, կարող են ենթարկվել գանձման:
Այս որոշումը նպատակ ունի բարելավել հարկային հավաքագրման գործընթացները և ապահովել հարկային բազայի ընդլայնումը: Նրա շրջանակներում հարկային մարմինները կարող են նախաձեռնություն ցուցաբերել, եթե ֆիզիկական անձը ժամանակին չի կատարել իր հարկային պարտավորությունները, և դրա արդյունքում պետությանը չի փոխանցվել համապատասխան հարկային գումար:
Գանձման գործընթացի ընթացակարգը
Երբ Հանրապետական հարկային ծառայությունը հայտնաբերում է հարկային պարտավորության չկատարումը, առաջին քայլը կդառնա մասնավոր անձին պաշտոնական ծանուցման ուղարկումը: Այս ծանուցումը նշում է պարտավորության առկայությունը, ինչպես նաև այն ենթադրյալ գումարները, որոնք հարկ է վճարել:
Ծանուցումը պետք է պարունակի հետևյալ տվյալները՝ ֆիզիկական անձի անունը, ազգությունը, ՀՎՀՀ-ն, պարտավորությունների տեսակները, փոխանցման ժամկետները և կատարելու համար անհրաժեշտ գործողությունները: Ծանուցման մեջ կկարողանան պարզաբանվել նաև հնարավոր հետևանքները, եթե պարտավորությունները չկատարվեն:
Հարկային մարմինները, ըստ օրենքի, ունեն իրավունք պարտավորությունները գանձելու համար կիրառել հարկային միջոցառումներ, որոնք կարող են ներառել բանկային հաշվեհամարների պաշարումը կամ նույնիսկ գույքի բռնագանձումը:
Չկատարված հարկային պարտավորությունների վերաբերյալ բողոքարկման գործընթացը
Եթե ֆիզիկական անձը համաձայն չէ հարկային պարտավորությունների գանձման գործընթացի հետ, ապա նա ունի իրավունք բողոքարկելու ՀՀ ՊԵԿ 354-Ա որոշման հիման վրա: Բողոքարկման գործընթացը պետք է սկսվի համապատասխան գրավոր դիմումի միջոցով, որը պետք է ներկայացվի ՀՀ ՊԵԿ կամ նրա մասնաճյուղերից մեկում:
Դիմումը պետք է պարունակի հետևյալ տեղեկությունները՝ դիմողի տվյալները, բողոքարկվող որոշումը, բողոքարկման պատճառները, ինչպես նաև անհրաժեշտSupporting documents (օրինակ, վճարային փաստաթղթեր, իրավաբանական կարծիքներ, և այլն):
ՀՀ ՊԵԿ-ը պարտավոր է հաշվի առնել բողոքը և տրամադրել մանրամասն պատասխան, որը կարող է լինել մինչև 30 աշխատանքային օր:
Եթե ֆիզիկական անձը մնում է դժգոհ, ապա հաջորդ քայլը կարող է լինել վարչական դատարանում բողոքարկումը: