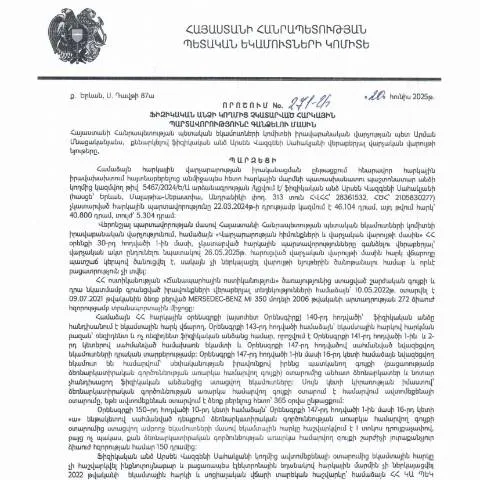
Հարկային պարտավորությունների կատարման գործընթացը՝ 271-Ա որոշման շրջանակներում
Իրավաբանական վարչության պետի՝ 20․06․2025 թվականին կայացված 271-Ա որոշումը Հայաստանի Հանրապետության հարկային համակարգում կարևոր դեր ունի։ Այս որոշումն ուղղված է ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձմանը, ինչը նշանակում է, որ այն միավորում է իրավաբանական և վարչական գործընթացներ՝ կապված հարկերի հավաքագրման հետ։ Հարկային պարտավորությունների չկատարման դեպքերը կարող են առաջացնել իրավաբանական հետևանքներ, այդ պատճառով կարևոր է, որ քաղաքացիները տեղյակ լինեն այս որոշման հիմնական դրույթներին և իրենց իրավունքներին։
Որոնք են ընթացակարգի հիմնական փուլերը
- Դիմումի ներկայացում: Ֆիզիկական անձը պարտավոր է լրացնել և ներկայացնել համապատասխան դերակատարներին։
- Դիմումի ստուգում: Կառավարության որոշման շրջանակներում ստուգվում են բոլոր ներկայացված տվյալները։
- Հարկերի հաշվարկ: Հարկային պարտավորությունները հաշվարկվում են հիմք ընդունելով ներկայացված փաստաթղթերը։
- Գանձումների իրականացում: Եթե հարկային պարտավորությունները չեն կատարվել, ապա սկսվում է գանձման գործընթացը։
Ռուբրիկների մանրամասն ներկայացում
Դիմումը բաղկացած է մի շարք կարևոր ռուբրիկներից, որոնցից յուրաքանչյուրն ունի իր նշանակությունը։ Ստորև ներկայացված են հիմնական ռուբրիկները և դրանց նշանակությունը՝ հստակեցնելու համար:
- Ֆիզիկական անձի տվյալներ: Այս հատվածում նշվում են անձի անունը, ազգությունը, և այլ ինքնությունը հաստատող տվյալներ:
- Հարկային պարտավորությունների տեսակը: Անհրաժեշտ է նշել, թե որ տեսակի հարկերից է խոսքը։ Սա կարեւոր է՝ ճիշտ հաշվարկ կատարելու համար:
- Վճարման ժամկետները: Այս ռուբրիկում նշվում են ժամկետները, որոնց ընթացքում հարկերը պետք է կատարվեն:
Ելք ելակետերը՝ դիմումը լրացնելիս
Դիմումը լրացնելիս անհրաժեշտ է հետևել մի քանի կարևոր սկզբունքների, որպեսզի բացառվեն հնարավոր սխալներ:
- Լրացրեք բոլոր պահանջվող դաշտերը, քանի որ բաց թողնված տեղեկությունները կարող են խոչընդոտել դիմումի ընդունմանը:
- Տրամադրեք ճիշտ և ճիշտ տեղեկություններ հարկային պարտավորությունների մասին, որպեսզի հարկային հաշվարկը լինի ճիշտ:
- Տեղեկացրեք, եթե ունեք հատուկ պայմաններ, որոնք կարող են ազդել ձեր պարտավորությունների վրա:
Դիմումի ներկայացման եղանակները
Դիմումը կարող եք ներկայացնել մի քանի տարբեր եղանակներով, որոնցից յուրաքանչյուրը ունի իր առանձնահատկությունները:
| Եղանակ | Արագություն | Կողմնակից |
|---|---|---|
| օնլայն | արագ | հարմարավետություն |
| թղթային | կրկնակի ստուգում | պետք է ուղարկել փոստով |
| առջև մուտք | հարկային ծառայությունում | հանդիպում |
Ի՞նչ անել՝ դիմումը մերժելու դեպքում
Եթե դիմումը մերժվել է, հարկավոր է կատարել հետևյալ քայլերը՝ իրավիճակը շտկելու համար:
- Հասարակական կազմակերպություններից ստացեք տեղեկություններ մերժման պատճառների մասին:
- Վերահսկեք բոլոր համապատասխան փաստաթղթերը, որոնք կարող են անհրաժեշտ լինել:
- Եթե խնդիրներ կան, կապվեք իրավաբանների կամ հարկային խորհրդատուների հետ:
Կառավարության որոշման ազդեցությունը ժողովրդի վրա
Այս որոշումն ունի լայնածավալ ազդեցություն Հայաստանի քաղաքացիների վրա, քանի որ այն ազդում է նրանց հարկային պարտավորությունների կատարման վրա:
- Հարկային պարտավորությունների ոչ կատարումը կարող է հանգեցնել ֆինանսական պատասխանատվության:
- Գանձման գործընթացը կարող է խախտել քաղաքացիների ֆինանսական կայունությունը:
- Դիմումի առկայությունը կարող է բերել իրավաբանական բարդություններից խուսափել:
Արտասահմանյան քաղաքացիների տեղեկատվություն՝ դիմելու համար
Երբ արտասահմանյան քաղաքացիները դիմում են հարկային պարտավորությունների համար, նրանց անհրաժեշտ է հետևել հատուկ կանոններին:
- Նրանք պետք է ներկայացնեն փաստաթղթեր, որոնք հաստատում են նրանց իրավունքը՝ հարկային պարտավորություններ կատարելու:
- Յուրաքանչյուր երկիր ունի իր հարկային օրենքները, ուստի անհրաժեշտ է ուսումնասիրել դրանք:
- Արտասահմանից ժամանած անձինք պետք է ունենան վավեր ժամկետով փաստաթղթեր:
Արդյունքում արձանագրված պարտավորությունների կատարման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 20․06․2025թ․ կայացված 271-Ա որոշումը արտացոլում է ֆիզիկական անձի՝ հարկային պարտավորությունների չկատարման հետևանքները և դրանց կարգավորման ընթացակարգերը: Հարկային պարտավորությունների կատարումը չի միայն իրավական պարտավորություն, այլև պարտադիր պայման է, որը նպաստում է պետության տնտեսական կայունությանը: Այս որոշման հիման վրա սահմանվում են այն քայլերը, որոնք հարկադրված են ձեռնարկվելու, եթե ֆիզիկական անձը չկատարի իր հարկային պարտավորությունները:
Առաջին հերթին, հարկային պարտավորությունների չկատարման դեպքում, անձը կարող է ստանալ ծանուցում, որը պարունակում է անհրաժեշտ տեղեկությունները պարտավորությունների մասին, այդ թվում՝ մուծման վերջնաժամկետները և գումարը: Այս ծանուցումը կարող է ուղարկվել ինչպես անձին, այնպես էլ նրա գրանցման հասցեին: Այնուհետև, եթե պարտավորությունները շարունակում են չկատարվել, կարող է կիրառվել վարչական պատասխանատվություն, ներառյալ, հարկային վարչությունը կարող է սկսել հարկային պարտքերի գանձման գործընթաց:
Հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք քայլեր, որոնց ընթացքում անձը կարող է օգտվել տարբեր իրավական միջոցներից, որից հետո միայն կախված է որոշակի պարտավորությունների կատարման ժամկետներից՝ մերժման, վերաքննության և այլնի միջոցով: Այստեղ կարևոր է, որ անձը հետևի ժամանակին իր հարկային պարտավորություններին, որպեսզի խուսափի անժամկետ տուգանքներից և լրացուցիչ գումարների վճարումներից:
Հարկային պարտավորությունների գանձման միջոցները
ՀՀ ՊԵԿ-ի կողմից սահմանված հարկային պարտավորությունների գանձման միջոցները բազմազան են, և դրանց կիրառումը կախված է առանձին դեպքերի առանձնահատկություններից: Այս միջոցները ներառում են հարկային պարտքի իրավաբանական մշակման փուլեր, որոնք նախատեսում են ինչպես վարչական, այնպես էլ դատական կարգավիճակներ:
Վարչական փուլում, եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, ՀՀ ՊԵԿ կարող է դիմել հարկային պարտքի գանձման համար: Այս փուլը կարող է ներառել նաև վարչական տույժեր և տուգանքներ, որոնք կարող են ավելանալ պարտքի ընդհանուր գումարին:
Դատական փուլում, եթե հարկային պարտքը շարունակում է չկատարվել վարչական միջոցներով, ՀՀ ՊԵԿ իրավունք ունի դիմել դատարան՝ պահանջելով պարտքի հարկման և դրա վերականգնման համար: Այս գործընթացը կարող է ներառել պարտքի գանձումը դրամական միջոցների հաշվին, որը կարող է իրականացվել ֆինանսական կազմակերպությունների միջոցով:
Այդ իսկ պատճառով, կարևոր է, որ ֆիզիկական անձը պատշաճ կերպով հետևի իր հարկային պարտավորություններին, որպեսզի չհայտնվի հարկային վարչության կողմից կիրառվող գանձման գործընթացների թիրախում:
Դիտարկումներ ու խորհուրդներ հարկային պարտավորությունների կատարման համար
Ֆիզիկական անձինք, ովքեր ցանկանում են խուսափել հարկային պարտավորությունների կատարման հետ կապված խնդիրներից, պետք է ուշադրություն դարձնեն մի շարք կարևոր հարցերի:
Առաջին հերթին, կարևոր է, որ յուրաքանչյուր անձը գիտակցի իր հարկային պարտավորությունները և դրանց ժամկետները: Դա կարող է ներառել տարեկան եկամտի հարկային հայտարարությունների ներկայացումը, ինչպես նաև անհրաժեշտ վճարումների կատարումը ժամանակին:
Մյուս կողմից, հարկային պարտավորությունների վերաբերյալ հարցերի դեպքում, ֆիզիկական անձիք կարող են դիմել ՀՀ ՊԵԿ-ի խորհրդատվական ծառայություններին: Այնտեղ նրանք կարող են ստանալ տեղեկատվություն իրենց հարկային պարտավորությունների մասին, իրազեկվել փոփոխությունների վերաբերյալ և ստանալ հստակ խորհուրդներ, թե ինչպես կատարել հարկային վճարումները:
Բացի այդ, հարկավոր է հաշվի առնել, որ ՀՀ-ում գործում են էլեկտրոնային ծառայություններ, որոնք մեծապես կարող են հեշտացնել հարկային պարտավորությունների կատարման գործընթացը: Օրինակ, անձինք կարող են օգտվել իրենց էլեկտրոնային ստորագրություններից և անձնական համարներից՝ հարկային հայտարարությունների և վճարումների համար:
Այսպիսով, հարկային պարտավորությունների կատարման գործընթացում անհրաժեշտ է լինել նախնական տեղեկացված, կատարել վճարումները ժամանակին և, անհրաժեշտության դեպքում, դիմել մասնագիտացված խորհրդատվության: