Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
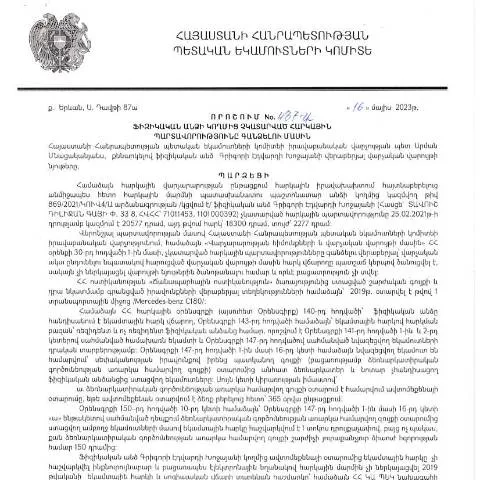
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 16.05.2023թ․ որոշումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 487-Ա, հանդիսանում է կարևոր իրավական փաստաթուղթ, որը ներդրում է կատարում հարկային պարտավորությունների կատարման ապահովման գործընթացում: Այս փաստաթուղթը արտահայտում է պետական կառավարման մարմնի դիրքորոշումը և միջոցառումները, որոնք ուղղված են հարկային խախտումների կանխարգելմանը:
Ովքեր են նախապատրաստում և ներկայացնում դիմումը
Այս որոշման շրջանակներում, հարկային պարտավորությունները գանձելու գործընթացում ներգրավվում են բոլոր այն ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այսպիսով, հարկային վարչությունը կարող է դիմել անգամ այն անձանց նկատմամբ, որոնք ունեն փոքր գումարներ, սակայն նրանց նկատմամբ կիրառվող միջոցներն ու պահանջները կարող են տարբեր լինել:
Նյութական իրավունք և պարտավորություններ
- Հարկային պարտավորություն: Ֆիզիկական անձը պետք է գիտակցի, որ հարկային պարտավորությունները պարտադիր են, և դրանց չկատարման դեպքում կարող են լինել հետևանքներ:
- Պետական աջակցություն: Կարող է դրվել հարցի լուծման տարբերակներ, որոնք ներառում են հարկային պարտավորությունների վերանայման հնարավորությունները:
Դիմումի լրացման և ներկայացման գործընթաց
Դիմումը պետք է լրացվի հատուկ ձևով, որը նախատեսված է վարչական գործընթացների օրենսդրությամբ: Դիմումը կարող է ներկայացվել ինչպես առցանց, այնպես էլ ֆիզիկապես:
Առցանց ներկայացում
Այս համակարգը առավելագույնս հեշտացնում է գործընթացը, քանի որ տրամադրվում են անհրաժեշտ բոլոր տեղեկությունները կայքում: Հարկային մարմինների կայքում անհրաժեշտ է ապահովել ID քարտ կամ էլեկտրոնային ստորագրություն:
Ֆիզիկական ներկայացում
Տեղում դիմումը կարելի է ներկայացնել նախատեսված վարչության գրասենյակում: Անհրաժեշտ է նախապես նշանակել ժամանակ, որպեսզի չապահովված ժամանակատարությունից խուսափել:
Պատրաստելու համար անհրաժեշտ փաստաթղթեր
- Հարկային պարտավորությունների տեղեկանք
- Նկարագրություն այն պատճառների մասին, որոնց պատճառով պարտավորությունները չեն կատարվել
- Այլ համապատասխան փաստաթղթեր, որոնք կարող են աջակցել դիմումի ներկայացմանը
Ամփոփում և գործընթացի հաջորդականություն
Դիմումը ներկայացնելուց հետո, հարկային մարմինը սկսում է դրա ուսումնասիրությունը: Կառավարության որոշման համաձայն, դիմումը պետք է դիտարկվի 30 աշխատանքային օրվա ընթացքում:
Դիմումի ընթացքը
- Դիմումի ստացում: Դիմումը ընդունվում է և գրանցվում համապատասխան համակարգում:
- Ուսումնասիրություն: Հարկային մարմինը կատարում է փաստաթղթերի ուսումնասիրություն և անհրաժեշտության դեպքում պահանջում լրացուցիչ տեղեկություններ:
- Որոշման ընդունում: Հարկային մարմինը ընդունում է որոշում, որը կարող է լինել թե դրական, թե բացասական:
Արդյունքները և իրավական հետևանքները
Հարկային պարտավորությունների գանձման գործընթացը կարող է հանգեցնել տարբեր իրավաբանական հետևանքների: Դիմում ներկայացնելու որոշումը կարող է բացահայտել խնդիրներ, որոնք առաջանում են ոչ միայն ֆինանսական, այլև իրավաբանական տեսանկյունից:
Իրավական հետևանքներ
- Պարտավորությունների կատարում: Տեղեկություն ստանալուց հետո անձը պարտավոր է կատարել հարկային պարտավորությունները:
- Նախորդ պարտավորությունների վերանայում: Հնարավոր է, որ այն անձինք, ովքեր ներկայացրել են դիմում, կարողանան վերանայել իրենց պատմական պարտավորությունները:
Վերջնական հայտարարություններ
Հարկային պարտավորությունները խիստ լուրջ են, և դրանց կատարումը անհրաժեշտ է ամեն մի ֆիզիկական անձի համար: Կառավարության գործառույթները և իրավական գործիքները, որոնք գոյություն ունեն, պարտադիր են: Հարկային մարմինը պատրաստ է աջակցել անձանց, ովքեր դեմ են կանգնած ֆինանսական դժվարություններին:
Որոշման բովանդակությունը և նպատակները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 16.05.2023թ․ ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 487-Ա որոշումը նպատակ ունի կարգավորել այն գործընթացները, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների կատարումը չկատարելու դեպքերին։ Այս որոշումը բացահայտում է հարկային պարտավորությունների կատարումը չհասկացող անձանց համար նախատեսված իրավաբանորեն հիմնավորված մեխանիզմներ՝ հստակեցնելով, թե ինչպես կարող են հարկային մարմինները իրականացնել հարկերի հավաքումը, ինչպես նաև՝ որ իրավական միջոցներն են թույլատրվում այս գործընթացում։
Հարկային պարտավորությունների կատարումը անհրաժեշտություն է, որը թույլ է տալիս պետությանը ապահովել իր ֆունկցիաները և ծառայությունները։ Այս որոշման տակ ընկնում են նաև իրավաբանական անձանց կողմից ֆիզիկական անձանց նկատմամբ պարտավորությունները։ Նպատակն է՝ բարձրացնել հարկային գիտակցությունը ու համագործակցությունը հարկային մարմինների հետ, ինչպես նաև նվազեցնել ծախսերը և ժամանակը, որը ծախսվում է հարկերի հավաքման վրա։
Հարկային պարտավորությունների գանձման մեխանիզմները
Ըստ որոշման, հարկային պարտավորությունների գանձման գործընթացը իրականացվում է մի շարք քայլերով, որոնք սահմանված են օրենքով։ Նախ, հարկային մարմինը պետք է կուտակել տվյալներ անգործունակ հարկատուների մասին, ինչը կարող է կատարվել տարբեր աղբյուրների միջոցով, ներառյալ ֆինանսական հաստատությունները և պետական հիմնարկները։
Դաուհետև, հարկային մարմինը առանձին գրավոր ծանուցում է ուղարկում պարտատիրոջը, որտեղ մանրամասն ներկայացվում են չկատարած հարկային պարտավորությունները, այդ թվում՝ ժամկետները ու համապատասխան տուգանքները։ Եթե պարտատերը չկատարի իր պարտավորությունները, ապա հարկային մարմինը իրավունք ունի դիմել դատարան կամ օգտագործել այլ իրավական մեխանիզմներ՝ հարկային պարտավորությունները հավաքելու նպատակով։
Միաժամանակ, հարկային մարմինները պարտավոր են պահպանել հարկատուների իրավունքները և ապահովել, որ բոլոր գործողությունները կատարվեն օրենքի շրջանակներում։ Հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել նաև ֆինանսական բեռնաթափման մեթոդներ, որոնք աջակցում են պարտատերերին՝ վճարելու իրենց պարտավորությունները՝ առանց իրենց ֆինանսական վիճակը վտանգելու։
Արդյունքներ և ազդեցություն տնտեսության վրա
Այս որոշման ընդունումը ենթադրում է, որ պետական բյուջեն ավելի արդյունավետ շահագործելու հնարավորություն է ստանում, ինչը կարող է հանգեցնել ավելի մեծ ֆինանսական կայունության և սոցիալական ծրագիրերի ֆինանսավորման ավելի լավ պայմանների։ Ֆիզիկական անձանց հարկային պարտավորությունների արդյունավետ հավաքումը ավելացնում է պետության դրամական միջոցները, որոնք կարող են ներդրվել կրթության, առողջապահության, ենթակառուցվածքների և այլ ոլորտներում։
Այս որոշման արդյունավետ իրականացման արդյունքում ակնկալվում է նաև հարկային գիտակցության բարձրացում հասարակության միջավայրում։ Հարկատուների համար նախատեսված պարզեցված հաղորդակցման և արագ արձագանքի մեխանիզմներն օգնում են նրանց ավելի լավ հասկանալ իրենց պարտականությունները և իրավունքները, ինչն էլ, իր հերթին, կարող է նպաստել հարկային մշակույթին։
Միաժամանակ, հարկային մարմինների կողմից իրականացվող վերահսկողության և հարկերի հավաքման մեթոդների բարելավումը կարող է բերել նաև ներդրումային միջավայրի բարելավմանը, քանի որ ֆինանսական կայունությունը և կանխատեսելիությունը շատ կարևոր են ներդրողների համար։