Հարկային պարտավորությունների գանձման գործընթացը. Քայլ առ քայլ ուղեցույց
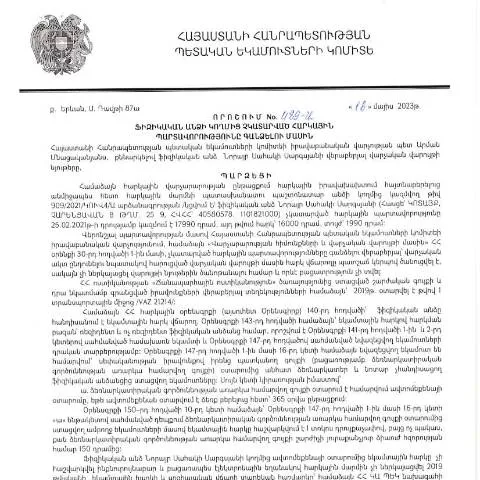
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 16.05.2023թ․ կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 489-Ա որոշումը կարևոր փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների հավանական գանձման գործընթացը։ Սրանով ապահովվում է հարկային համակարգի արդարացիությունը՝ հարկային պարտավորությունները չկատարողների նկատմամբ իրավական գործողությունների իրականացմամբ։
Ովքեր են դիմում ներկայացնողները
Այս որոշումը վերաբերում է ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ, և կարող են դիմել համապատասխան մարմիններին՝ դրանց լուծման համար։ Դիմումատուները կարող են լինել:
- Անձինք, ովքեր չեն ներկայացրել հարկային հաշվետվություններ;
- Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, սակայն չեն կատարել վճարումները;
- Նախկինում հարկային պարտավորություններ ունեցող, սակայն դրանք չկատարած անձինք:
Ինչպես կարելի է լրացնել դիմումը
Դիմումը լրացնելու համար անհրաժեշտ է հետևել որոշակի քայլերի:
- Փաստաթղթերի հավաքում. Նախ պետք է պատրաստել բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են հիմնավորվել ձեր հարկային պարտավորությունների մասին տեղեկությունները:
- Լրացրած դիմումը. Դիմումը պետք է լրացվի ըստ օրենսդրությամբ սահմանված պահանջների, իսկ տվյալները պետք է լինեն ճշգրիտ և ամբողջական:
- Մտնել էլեկտրոնային համակարգ. ՊԵԿ-ի պաշտոնական կայքում պետք է մուտք գործել անձնական հաշվեհամարին:
- Դիմումը ներկայացնել. Լրացված դիմումը պետք է փոխանցվի համապատասխան մարմնին:
Ներածություն կարգավորող իրավական շրջանակը
Այս որոշումը ընդունվել է ՀՀ հարկային օրենսդրության շրջանակներում, որը փաստում է Հայաստանի Հանրապետության իրավաբանական վարչության կողմից իրականացվող հարկային քաղաքականության մի մասը:
Հարկային պարտավորությունների գանձման գործընթացը կարգավորվում է ՀՀ վարչական ընթացակարգերի օրենսգրքով, որտեղ հստակեցված են որոշակի պայմաններ, որոնք վերաբերում են նաև հարկային պարտավորությունների գանձմանն ու դրանց վերաբերյալ իրավական ընթացակարգերին:
Իրավական հիմք
ՀՀ ՊԵԿ-ի իրավաբանական վարչության կողմից ընդունված որոշումն ստեղծվում է՝ հիմնվելով ՀՀ օրենքների և միջազգային իրավական նորմերի վրա, որոնք նախատեսում են հարկային պարտավորությունների կատարումը և դրանց գանձումը:
Ոչ լրացված փաստաթղթերի հետևանքները
Եթե դիմումում հայտնաբերված են մ缺失 տվյալներ, կամ փաստաթղթերի հավելվածները չեն համապատասխանում պահանջներին, դիմումը կարող է անհապաղ մերժվել:
Այս դեպքում դիմողը կունենա որոշակի ժամանակահատված (напр. 30 օր)՝ վերականգնելու և լրացնելու փաստաթղթերը:
Հարկային պարտավորությունների կարգավորման հնարավորությունները
Դիմողը կարող է ընտրել տարբեր կարգավորման մեթոդներ, որոնք մատչելի են ՀՀ հարկային համակարգում:
- Հարկային պարտավորությունների վճարում ամբողջությամբ կամ մասամբ;
- Հարկային պարտավորությունների վերանայում՝ համապատասխան հիմքերով;
- Ընդունելի պայմաններով վարկային կամ այլ ֆինանսական միջոցների օգտագործում:
Որպեսզի պրոցեսը առանց դժվարությունների ընթանա
Հարկային պարտավորությունների գանձման գործընթացում, խորհուրդ է տրվում հետևել որոշակի քայլերին, որպեսզի հնարավորինս դատավարությունը լինի արդյունավետ:
- Խորհրդակցեք մասնագետի հետ: Պարզապես հարկային հարցերի վերաբերյալ մասնագետի հետ խորհրդակցելը կօգնի ձեզ ավելի պարզ հասկանալ ընթացակարգերը:
- Պատրաստեք բոլոր անհրաժեշտ փաստաթղթերը: Ամեն ինչ պետք է լինի կարգավորված և համալրված:
- Անհրաժեշտ տեղեկությունները տրամադրեք: Արժեքավոր տեղեկությունները ի հայտ են գալու, որոնք կարող են աջակցել ձեր դիմումի ընդունմանը:
Հաճախակի հարցեր և պատասխաններ
Հաճախակի հարցերի շրջանակը կարող է ներառել հետևյալ հարցերը:
1. Ինչպե՞ս համոզվել, որ դիմումս հաջողությամբ ներկայացվել է: Դուք կարող եք ստուգել ձեր դիմումը՝ մուտք գործելով ՊԵԿ-ի պաշտոնական կայք:
2. Որքան ժամանակ կպահանջվի գործընթացը: Սովորաբար դա տևում է 20-30 աշխատանքային օր:
Եզրափակիչ մտքեր
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ներկայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 489-Ա որոշումը կարևոր լուծում է, որը նպատակ ունի ապահովել հարկային համակարգի արդարությունը և արդյունավետությունը: Հետևելով այս գործընթացներին, դուք կարող եք ապահովել ձեր իրավական շահերը և թեթևացնել հարկային պարտավորությունների նկատմամբ ունեցած պարտավորությունները:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության 489-Ա որոշումը, որը կայացվել է 2023 թվականի մայիսի 16-ին, որոշում է այնպիսի իրավիճակներում, երբ ֆիզիկական անձի կողմից հարկային պարտավորությունները չեն կատարվում։ Այս գործընթացը բխում է Հայաստանի Հանրապետության հարկային օրենսդրության պահանջներից և նախատեսում է մի շարք քայլեր, որոնք պետք է ձեռնարկվեն պարտքի գանձման համար։ Բանն այն է, որ հարկային պարտավորությունները կարող են լինել տարբեր տեսակի՝ եկամտի հարկ, ավելացված արժեքի հարկ և այլն, և յուրաքանչյուրի համար կան հատուկ կանոններ ու ժամկետներ։
Գանձման գործընթացը սկսվում է՝ հաշվի առնելով հարկpayer-ի կողմից ներկայացված հարկային հայտարարությունները։ Եթե հարկային մարմինը գտնում է, որ հարկատուն չի կատարել իր պարտավորությունները, այն կարող է նախաձեռնել հարկային պարտքի գանձման գործընթաց։ Գանձման ընթացակարգը ներառում է նախազգուշացում, որը հարկատուն ստանում է գրավոր՝ տեղեկացնելով պարտքի մասին։ Եթե հարկատուն չի արձագանքում այդ նախազգուշացմանը, ապա սկսվում է հարկային պարտքի գանձման հաջորդ փուլը, որը կարող է ներառել հարկային հաշվի բռնագրավում կամ այլ միջոցներ։
Վերասահմանման և բողոքարկման իրավունքները
Երևանի քաղաքապետարանի կողմից 489-Ա որոշման ընդունումը նաև ենթադրում է, որ հարկատուն ունի իրավական հնարավորություն՝ վերասահմանելու կամ բողոքարկելու որոշումը։ Դա նշանակում է, որ հարկատուն կարող է դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը՝ ներկայացնելով իր հակառակ դիրքորոշումը, եթե认为, որ հարկային պարտավորությունները նշված չեն առկա օրենսդրության համաձայն։ Հայցը պետք է ներկայացվի որոշման հրապարակումից հետո 30 օրվա ընթացքում։ Ի դեպ, վերասահմանման գործընթացն իրականացվում է պարզ և հասանելի ձևով, ինչը ենթադրում է համապատասխան փաստաթղթերի նախապատրաստում և ներկայացում՝ տեսակետների և ապացույցների ներկայացմամբ։
Այսպես, հարկատուն պետք է ապացուցի, որ իր կողմից հարկային պարտավորությունները կատարվել են կամ որ որոշումն ընդունվել է օրենքի խախտմամբ։ Հարկային մարմինը պարտավոր է քննություն իրականացնել և, ըստ անհրաժեշտության, փոխել իր որոշումը կամ հաստատել այն։ Վերասահմանման և բողոքարկման ընթացակարգերը պետք է իրականացվեն այնպիսի պայմաններում, որ հարկատուների իրավունքներն ու շահերը պաշտպանված լինեն, ինչը կարևոր է հասարակության համար։
Դասեր սովորելու համար. Հանրային իրազեկություն և կրթություն
Վերջին տարիներին ՀՀ ՊԵԿ-ն ավելացրել է իր ջանքերը հանրային իրազեկման և հարկային կրթության ոլորտում։ 489-Ա որոշումը և դրա շրջանակներում իրականացվող բովանդակությունը նաև նպատակաուղղված է քաղաքացիներին հարկային պարտավորությունների վերաբերյալ անհրաժեշտ տեղեկատվություն տրամադրելուն։ ՀՀ ՊԵԿ-ն կազմակերպում է տեսանյութեր, դրամայի ներկայացումներ և այլ միջոցառումներ՝ քաղաքացիներին տեղեկացնելով հարկային համակարգի, դրա կարևորության և հնարավոր հետևողականությունների մասին, եթե պարտավորությունները չկատարվեն։
Նման նախաձեռնությունները կարևոր են՝ հաշվի առնելով, որ շատ մարդիկ կարող են չիմանալ իրենց իրավունքների և պարտավորությունների մասին։ Հարկային կրթությունը սահմանափակ չէ միայն հարկային մարմինների հաղորդակցությամբ, այլ նաև ներառում է համագործակցություն դպրոցների և բուհերի հետ։ Օրինակ, ուսուցման ծրագրում կարող են ներառվել հարկային իրավունքի դասեր, որոնք կօգնեն երիտասարդներին ավելի լավ հասկանալ հարկային համակարգը և իրենց իրավունքները։