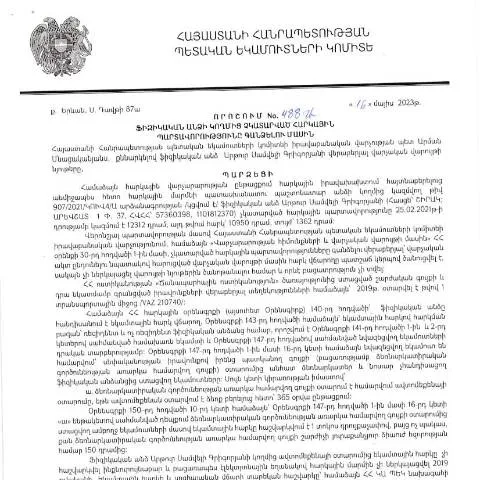
Արժեքավոր փաստաթուղթ՝ հարկային պարտավորությունների կատարման համար
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 16.05.2023թ․ կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 488-Ա որոշումը հանդիսանում է կարևոր իրադարձություն, որն ունի մեծ նշանակություն ֆիզիկական անձանց հարկային պարտավորությունների կատարելու գործընթացում։ Այս փաստաթղթի միջոցով կառավարությունը նպատակ է հետապնդում կարգավորել հարկային պարտավորությունների գանձման գործընթացը՝ ապահովելով օրենքի գերակայությունը:
Ո quién պետք է տանի փաստաթուղթը և երբ
Այս փաստաթուղթը պետք է ներկայացվի բացառապես այն ֆիզիկական անձանց կողմից, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Համաձայն որոշման, գործընթացը սկսում է այն բանից, երբ հարկային մարմինը որոշում է, որ անձը չի կատարել իր հարկային պարտավորությունները:
- Ամսաթիվ: 2023թ․ մայիսի 16-ից սկսած, օրենքի ուժը տարածվում է բոլոր ֆիզիկական անձանց վրա, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
- Հետագա գործողություններ: Դրանից հետո, անձը պարտավոր է ներկայացնել վերը նշված փաստաթուղթ իր հարկային պարտավորությունների կատարման վերաբերյալ:
Դրական ուղղությունները՝ փաստաթուղթը ներկայացնելու համար
Ֆիզիկական անձինք կարող են ներկայացնել փաստաթուղթը 3 տարբեր եղանակով՝ անկեղծորեն հաշվի առնելով յուրաքանչյուր եղանակի առավելություններն ու թերությունները:
- Առցանց ներկայացում: Բոլոր անհրաժեշտ տվյալները կարող են լրացվել և ուղարկվել ՀՀ ՊԵԿ-ի պաշտոնական կայքի միջոցով։ Սա ամենաարդյունավետ և արագ տարբերակն է:
- Փաստաթղթային ձևաչափով` փոստով: Անձը կարող է նաև պատճենավորել որոշումը և ուղարկել այն ՀՀ ՊԵԿ՝ համապատասխան հասցեով:
- Տեսանելի ռեժիմում` հարկային ծառայությունում: Ինձ այցելել ՀՀ ՊԵԿ հարկային ծառայության գրասենյակները, որտեղ մասնագետները կարող են օգնել լրացնել և ներկայացնել փաստաթուղթը:
Փաստաթուղթը՝ գործընթացի առանցքում
Այս փաստաթուղթը հանդիսանում է կարևոր քայլ հարկային պարտավորությունների կատարումն ապահովելու համար։ Այն վճռորոշ դեր է խաղում, քանի որ փաստում է, որ ֆիզիկական անձը ինչու պետք է իրականացնի իր պարտավորությունները, այլապես կարող են կիրառվել վարչական պատասխանատվություններ:
Պարտադիր փաստաթղթերը և տվյալներն
Ինչպես ցանկացած վարչական գործընթացում, այս փաստաթղթի հետ միասին պետք է ներկայացվեն նաև այլSupporting documents:
- Հարկային հաշվետվություն: Վերջին 2 տարվա հարկային հաշվետվությունները, որոնք ցույց են տալիս ֆինանսական իրավիճակը:
- Տեղեկանք բանկից: Անձի բանկային հաշվի տեղեկությունները, որոնք կարող են անհրաժեշտ լինել գանձման գործընթացում:
- Այլ փաստաթղթեր: Գանձման գործընթացին կարող են մասնակցել նաև այլ փաստաթղթեր, որոնք հիմնավորում են անձի ֆինանսական իրավիճակը:
Ֆորմայի խոչընդոտները և մոլորությունները
Փաստաթուղթը ներկայացնելիս հնարավոր է հանդիպել որոշ դժվարությունների։ Ստորև ներկայացված են ամենատարածված մոլորությունները, որոնք կարող են առաջանալ:
- Դիտարկումը: Երբ որոշումը չի ընթանում իր տրամաբանությամբ, կարող է առաջանալ անհասկանալիություն։ Ապահովեք, որ բոլոր տեղեկությունները ճիշտ լրացված են:
- Ծրագրերի մուտք: Պետք է մուտք գործել ճիշտ համակարգ՝ հաշվի առնելով բոլոր անհրաժեշտ մուտքագրումների պահանջները:
- Վճարումների ժամանակացույց: Կարևոր է հետևել պարտավորությունների ժամկետներին, քանի որ ուշացումը կարող է հանգեցնել տուգանքների:
Ինչ է սպասվում փաստաթղթի ներկայացումից հետո
Փաստաթղթի ներկայացումից հետո ֆիզիկական անձը պետք է սպասի որոշակի արձագանքների:
- Արձագանք: ՀՀ ՊԵԿ-ը պետք է տեղեկացնի անձին, թե ընդունվել է արդյոք փաստաթուղթը:
- Հետևաբար: Եթե փաստաթուղթը ընդունվում է, ապա ֆիզիկական անձը սկսում է գործընթացը՝ հարկային պարտավորությունների կատարման համար:
- Տեղեկատվություն: Անձը պետք է ստանա տեղեկություն, թե ինչպես շարունակել գործընթացը:
Անձի իրավունքներն ու պարտականությունները
Ֆիզիկական անձը, ով ներկայացնում է փաստաթուղթը, ունի որոշակի իրավունքներ և պարտականություններ:
- Իրավունքներ: Անձը իրավունք ունի ստանալ աջակցություն և անհրաժեշտ տեղեկատվություն հարկային պարտավորությունների կատարման գործընթացում:
- Պարտականություններ: Անձը պարտավոր է տրամադրել ճիշտ և լրիվ տեղեկատվություն՝ անհնարինության դեպքում դա կարող է հանգեցնել իրավական արտոնությունների կորուստի:
Ընդհանուր մանրամասներ
ՀՀ ՊԵԿ-ի կայքում 2023թ․ հուլիսի 3-ին հրապարակված որոշումը նպատակ ունի բարելավել հարկային պարտավորությունների կատարումը՝ ապահովելով օրինականության գերակայությունը և մեծացնելով պետական եկամուտները:
Դատական ակտերի գործողությունը և հարկային պարտավորությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի մայիսի 16-ին կայացված 488-Ա որոշումը, որով վավերացվում են ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին, պարունակում է մի շարք կարևոր դրույթներ, որոնք վերաբերում են որոշումների կատարման մեթոդներին և արդյունավետությանը: Նախևառաջ, հարկավոր է հասկանալ, թե ինչպիսի իրավաբանական ընթացակարգեր են նախատեսվում այդ պարտավորությունների կատարման համար:
Այս որոշման շրջանակներում, հարկային պարտավորությունների գանձումը կարող է իրականացվել տարբեր ձևերով, որոնց թվում են հարկային ստուգումները, հարկի բռնագանձումը և վարչական պահանջները: Ստուգումների արդյունքում, եթե պարզվում է, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, ՊԵԿ-ը կարող է ձեռնարկել համապատասխան գործողություններ:
Հարկային պարտավորությունները գանձելու գործընթացը կարող է ներել նաև դատական ակտերի հրապարակումը, որոնք կարող են քննել հարկային վեճերն ու տարաձայնությունները: Մասնավորապես, հարկային մարմինները կարող են դիմել դատարան, եթե հարկային պարտավորությունների գանձման հարցում առաջացել են որոշակի խնդիրներ:
Հարկային պարտավորությունների անմիջական վերաբերմունքը քաղաքացիների իրավունքներին
Ամենակարևոր հարցերից մեկը, որը պետք է հաշվի առնել, հատկապես 488-Ա որոշման շրջանակներում, վերաբերում է քաղաքացիների իրավունքներին և պարտականություններին: Հարկային պարտավորությունները, որոնք չեն կատարվում, կարող են հանգեցնել ինչպես ֆինանսական, այնպես էլ իրավաբանական հետևանքների: Այս դեպքում, վտանգվում են քաղաքացիների իրավունքները, քանի որ հարկային մարմինները կարող են կիրառել հարկային պարտավորությունների բռնագանձման տարբեր միջոցներ:
Այսինքն, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել նաև խիստ միջոցների, ինչպիսիք են՝ ֆիզիկական անձի բանկային հաշվի սառեցումը կամ ունեցվածքի բռնագանձումը: Վարիչ մարմինները պետք է խստորեն հետևեն ընթացակարգերին, որպեսզի ապահովեն ազատության և սեփականության իրավունքի պաշտպանությունը:
Ավելին, հարկային պարտավորությունների վերաբերյալ քաղաքացիների իրավունքները պաշտպանելու նպատակով, ՀՀ օրենսդրությունը նախատեսում է որոշակի ահազանգման մեխանիզմներ, որոնց միջոցով քաղաքացիները կարող են դիմել դատարան և պաշտպանել իրենց շահերը:
Հարկային պարտավորությունների գանձման ապագա միտումները
2023 թվականի մայիսի 16-ին ընդունված 488-Ա որոշումը ժողովրդին միայն հարկային պարտավորությունները գանձելու փաստն է, այլ նաև ցույց է տալիս, թե ինչպիսին կլինի հարկային ոլորտի ապագայի զարգացումը: Հարկային պարտավորությունների գանձման ոլորտում լինելու են նոր տեխնոլոգիաների և մեթոդների ներդրում, որոնք կարող են բարելավել գործընթացի արդյունավետությունը:
Տեղեկատվական տեխնոլոգիաների օգտագործումը՝ մասնավորապես էլեկտրոնային ստորագրությունների և անձնական թվային համարների միջոցով, կարող է նպաստել թափանցիկությանը և ընթացակարգերի պարզեցմանը: Հարկային մարմինները այլևս ստիպված չեն լինի կախված լինել միայն թղթի փաստաթղթերից. նրանք կարող են հեշտությամբ ստանալ անհրաժեշտ տվյալները թափանցիկ և արագ եղանակով:
Ավելին, հարկային պարտավորությունների գանձման նոր մեթոդները կարող են ներառել նաև բարձր տեխնոլոգիական լուծումներ, ինչպիսիք են արհեստական բանականության ներդրումը, որը կարող է օգնել կանխատեսել քաղաքացիների վարքագիծը և կարգավորել հարկային պարտավորությունները:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը, որը սկսվել է 488-Ա որոշմամբ, կարող է լինել Հայաստանում հարկային համակարգի բարեփոխումների և նորարարությունների սկիզբ: