Նոր որոշման նշանակությունը և կիրառումը
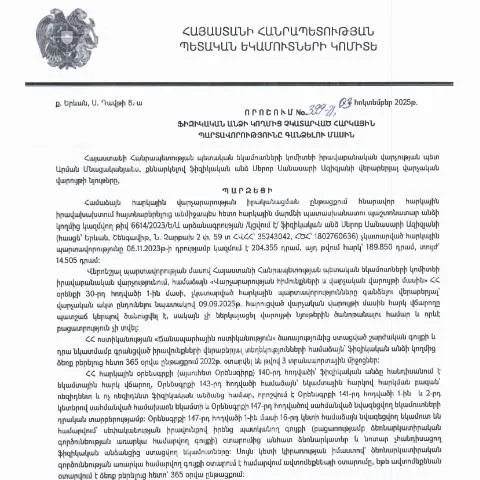
Հանրապետության պետական եկամուտների կոմիտեի (ՀՀ ՊԵԿ) կողմից ընդունված 399-Ա որոշումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» կարևոր դեր ունի հարկային կարգավորումների համակարգում։ Այս որոշումը նպատակ ունի բարելավել հարկային վարչարարությունը և ապահովել հարկային պարտավորությունների կատարման հետևողականությունը։
Որոշման հիմքերը և գործնական կիրառումը
2025 թվականի հոկտեմբերի 3-ին ընդունված որոշումն ուժի մեջ է մտնում 2025 թվականի նոյեմբերի 8-ից։ Այն ենթադրում է, որ ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են ենթարկվել հարկային հետևանքների։ Առաջին հերթին, որոշման նպատակն է հարկային պարտավորությունների կատարման խթանումը, ինչը իր հերթին հնարավորություն է տալիս պետությանը ապահովել ֆինանսական կայունություն։
Որպես խաղացողի իրավունքներն ու պարտականությունները
Ֆիզիկական անձինք, ովքեր ենթարկվում են այս որոշմանը, պետք է մանրամասն ճանաչեն իրենց իրավական և ֆինանսական պարտականությունները։ Կայունությունը և հետևողականությունը հարկային պարտավորությունների կատարման մեջ՝ կարևոր նշանակություն ունեն ոչ միայն նրանց, այլև պետության համար։ Օրինակ, պարտավորությունների չկատարման դեպքում կարող են կիրառվել վարչական պատասխանատվություն և տույժեր։
Ուսումնասիրություն ըստ դեպքերի
- Բարձրագույն ուսումնական հաստատություն» - ուսանողների հարկային պարտավորությունները, որոնք կարող են պայմանավորված լինել ուսման տևողությամբ և ֆինանսական աջակցությամբ։
- Մանրամասում - երեխաների կամ հաշմանդամություն ունեցող անձանց ծնողների հարկային պարտականությունները, որոնք կարող են ունենալ հատուկ արտոնություններ։
- Անհատ ձեռնարկատերեր - հարկային պարտավորությունները, որոնք կախված են նրանց գործունեության բնույթից։
Մանրամասներ և քայլեր
Որոշումը վերաբերում է այն գործընթացին, որ պետք է անցնեն ֆիզիկական անձինք, ովքեր չեն կատարել հարկային վճարումները։ Նպատակները ներառում են.
- Ֆինանսական պարտավորության ըմբռնումը և վերաուղղում
- Վարչական գործընթացների ուսումնասիրությունը
- Հարկային մարմինների հետ կապի հաստատումը
Դյուրին կետեր՝ լրացնելու համար
Փաստաթղթի ձևը կարող է ընդհանրապես բարդ թվալ, սակայն շատ կարևոր է ուշադիր լրացնել յուրաքանչյուր տեսակետ։ Հնարավոր սխալներից խուսափելու համար կարևոր է նախօրոք ուսումնասիրել հետևյալ կետերը.
- Հարկային վերջնաժամկետները
- Առկա պարտադրանքներ
- Բարեխիղճ մատակարարի պահանջները
Դե անհրաժեշտ փաստաթղթերը
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում անհրաժեշտ է ներկայացնել հետևյալ փաստաթղթերը։
| Փաստաթղթի անունը | Նկարագրություն | Կարևորություն |
|---|---|---|
| Հարկային հաշվետվություն | Ֆիզիկական անձի հարկային պարտավորությունների հաշվետվություն | Բարձր |
| Անձնագրային տվյալներ | Հարկային մարմիններին տրամադրվող անձնական տեղեկություններ | Բարձր |
| Հարկային վճարումների ապացույցներ | Վճարումների ապացույցները ներկայացնող փաստաթղթեր | Միջին |
Վարչական մարմինների դերը գործընթացում
Պետական մարմինները պարտավոր են տրամադրել առավելագույն աջակցություն քաղաքացիներին՝ ապահովելով նշված գործընթացների ճշտությունն ու հստակությունը։ Հարկային մարմինները կարող են նաև առաջարկել խորհրդատվություն՝ ինչպես ճիշտ լրացնել փաստաթղթերը և հասցեագրել հարցերը։
Հետադարձ կապի ուղիները
- Էլ. փոստի միջոցով
- Հեռախոսով
- Հատուկ կայքերում՝ առցանց խորհրդատվություն
Հաջորդ քայլերը. Որոշման ազդեցությունը
Այս որոշման ընդունումը օրենքի պարունակությունը մեծապես ազդում է քաղաքացիների վրա։ Այն հնարավորություն է տալիս կառավարությանը հետևել հարկային պարտավորությունների կատարմանը և համապատասխան միջոցներ ձեռնարկել՝ տարատեսակ իրավիճակները կարգավորելու համար։
Ավարտական քայլեր
Հարկային պարտավորությունների կատարման գործընթացը կարող է տեղակայվել տարբեր մակարդակներում։ Ազգային մակարդակ և տարածքային մակարդակ՝ ինչը իրենից ենթադրում է, որ յուրաքանչյուր մակարդակ ունի իր առանձնահատկությունները և պահանջները։
ՊԵԿ իրավաբանական վարչության նոր մոտեցումները հարկային պարտավորությունների գանձման ոլորտում
ՀՀ ՊԵԿ իրավաբանական վարչությունը, ղեկավարվելով Սերոբ Սանասարի Ազիզյանի կողմից, մշակում և կիրառում է նոր քաղաքականություն, որը նպատակ ունի բարելավել հարկային պարտավորությունների գանձման գործընթացը: 399-Ա որոշման շրջանակներում, որը հրապարակվել է 29․10․2025թ․, վարչությունը ընդգծում է ֆիզիկական անձանց հարկային պարտավորությունների կատարումը՝ առանձնահատուկ ուշադրություն դարձնելով էլեկտրոնային ծառայությունների օգտագործմանը:
Նոր մոտեցումներն ընդգրկում են տեխնոլոգիական լուծումների ներդրում, ինչպիսիք են էլեկտրոնային հաշվետվության համակարգեր և ազգային մի պատուհանի ծառայություններ, որոնք կարող են արագացնել և հեշտացնել հարկային պարտավորությունների կատարումը: Հարկատուներին տրամադրվում են հնարավորություն առցանց հետևել իրենց պարտավորություններին և ստանալ տեղեկություններ գանձման ընթացակարգերի մասին:
Հարկային պարտավորությունների չկատարման հետևանքները և պաշտպանական մեխանիզմները
Խնդիրը, որը բարձրացվում է 399-Ա որոշմամբ, ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարումն է: Նման դեպքերում վարչությունը նախատեսում է տարբեր միջոցներ, որոնք կարող են կիրառվել այն քաղաքացիների նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Մասնավորապես, այս մեխանիզմները ներառում են վարչական պատիժներ, հարկերի տուգանքներ, ինչպես նաև հարկային պարտքերի կատարումը դատական կարգով: Այդուհանդերձ, ՊԵԿ-ն իր կարևորությունը ճանաչում է ֆիզիկական անձանց իրավունքների պաշտպանության վրա, ինչի հետևանքով ստեղծվում են հատուկ տրամադրություններ, որոնք հնարավորություն են տալիս քաղաքացիներին պաշտպանել իրենց շահերը հարկային մարմինների հետ բանակցությունների ընթացքում:
Սակայն հարկատուներին խորհուրդ է տրվում ծանոթանալ իրենց իրավունքներին և պարտականություններին, մշտապես հետևել իրենց հարկային պարտավորություններին և, անհրաժեշտության դեպքում, դիմել իրավաբանական խորհրդատվության:
Իրավաբանական վարչության գործունեության կենտրոնացման ռազմավարությունը
ՀՀ ՊԵԿ իրավաբանական վարչությունը, 399-Ա որոշման ընդունմամբ, իր ռազմավարությունը կենտրոնացնում է հարկային վարչարարության պարզեցման և արդյունավետության բարձրացման վրա: Վարչության նպատակն է ստեղծել այնպիսի միջավայր, որտեղ հարկատուները կկարողանան հեշտությամբ կատարել իրենց պարտավորությունները, իսկ ՊԵԿ-ն ավելի արագ և արդյունավետ կմեկնարկի հարկային պարտավորությունների գանձման գործընթացը:
Այս ռազմավարությունը ենթադրում է նաև սերտ համագործակցություն այլ պետական մարմինների հետ, ինչպիսիք են Մաքսային ծառայությունը, ֆինանսների նախարարությունը և նախարարությունների իրավաբանական բաժինները: Համագործակցության շնորհիվ ավելի արդյունավետ կարող են մշակվել հարկային քաղաքականության նորարարական լուծումներ, որոնք հնարավորություն կտան ավելի արագ արձագանքել ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարմանը:
Այսպիսով, 399-Ա որոշումը ոչ միայն նպատակ է հետապնդում հետապնդել պարտքեր, այլև հնարավորության տարբերակներ առաջարկել հարկատուների համար՝ լիցենզավորման, ֆինանսական խորհրդատվության և այլ աջակցության ձևերով: