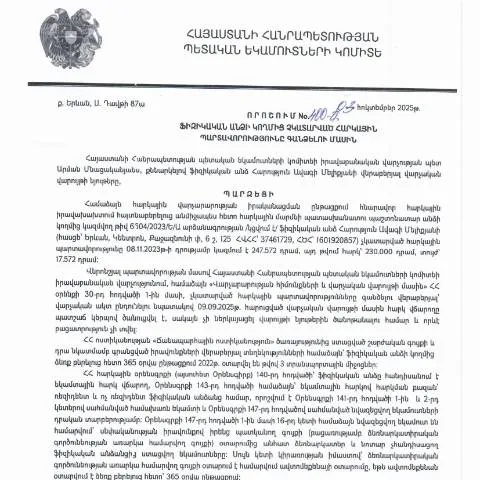
ՊԵԿ իրավաբանական վարչության 400-Ա որոշումը. Անհրաժեշտություն և նշանակություն
ՀՀ Կառավարության որոշումը, որը հաստատում է Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը, ունի կարևոր նշանակություն ինչպես հարկային վարչարարության, այնպես էլ քաղաքացիների համար: Ծրագրի շրջանակում, որն իրականացվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից, նպատակն է բարելավել հարկերի հավաքումը և ապահովել հարկային օրենսդրության պահպանվածությունը:
Ովքեր են դիմում և ինչու
Այս որոշման շրջանակում դիմող անձինք կարող են լինել:
- Ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ և չեն կատարել ժամանակին վճարումները:
- Այն քաղաքացիները, ովքեր ցանկանում են ստանալ իրենց հարկային պատմության վերաբերյալ տեղեկություններ՝ հստակեցնելու համար, թե ինչ պարտավորություններ ունեն:
Հատուկ դեպքեր և բացառություններ
Այնուամենայնիվ, որոշակի բացառություններ կան:
- Եթե ֆիզիկական անձը գտնվում է սոցիալական վտանգի մեջ, ապա կարող է դիմել հարկային մարմիններին՝ այդ պարտավորությունները վերանայելու համար:
- Դիմորդները, որոնք ունեն կարճաժամկետ ֆինանսական դժվարություններ, կարող են ներգրավվել հատուկ պայմաններում:
Ինչպես լրացնել և ներկայացնել հաստատումը
Ֆորմայի լրացման գործընթացը պետք է իրականացվի ուշադրությամբ, քանի որ սխալները կարող են հանգեցնել դադարեցման:
- Անկախ նրանից, թե դուք լրացնում եք օնլայն կամ գրավոր տարբերակը, պետք է որոշակի տվյալներ:
- Լրացրեք անձնական տվյալները, այդ թվում՝ ՀՎՀՀ և ՀԾՀ հերոսական համարները:
- Ներդրեք բոլոր հարկային պարտավորությունները և դրանց ոչ կատարման պատճառները:
Օնլայն և թղթային ներկայացման տարբերությունները
Յուրաքանչյուր դիմում կարելի է ներկայացնել երկու եղանակով:
- Օնլայն ներկայացում: Այս տարբերակով դիմումը կարելի է ուղարկել ՀՀ ՊԵԿ պաշտոնական կայքում, որտեղ անհրաժեշտ է լրացնել համապատասխան դաշտերը:
- Թղթային ներկայացում: Եթե դուք ընտրում եք այս տարբերակը, պետք է ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը անձամբ հարկային մարմին:
Դիմումի հետագա ընթացքը
Դիմումը ուղարկելուց հետո, հարկային մարմինները ունեն 30 օր ընդհանրապես, որպեսզի վերանայեն աշխատավարձերը:
- Եթե դիմումը ընդունվում է, ապա դիմող անձը կստանա համապատասխան տեղեկագիր:
- Եթե դիմումը մերժվում է, հարկային մարմինը պետք է հիմնավորի մերժման պատճառները:
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվում է, այնուհետև հնարավոր է:
- Գործընթացի վերանայում՝ հիմք հանդիսացող փաստաթղթերի ստուգմամբ:
- Դիմում գրելը, որը պետք է հստակեցնի՝ ինչու է պահանջվում կրկնակի վերանայում:
Փոխկապակցված օրենսդրական պրոցեսներ
Այս որոշմանը կարող են լինել նաև այլ օրենքներ, որոնց վրա հիմնվելով պետք է ներկայացվեն տարբեր փաստաթղթեր: Օրինակ, հարկային արտոնությունների կամ վճարումների փոխհատուցման գործընթացները:
Հարկային պարտավորությունները և դրանց գանձման կարգը
| Պարտավորության տեսակը | Չկատարմամբ | Գանձման կարգը |
|---|---|---|
| Հարկային պարտավորություններ | Չկատարվել է ժամանակին | Գանձվում է համաձայն օրենսդրության |
| Հարկային տուգանքներ | Չգանձվել | Համաձայն հարկային վարչության որոշման |
Անհրաժեշտ փաստաթղթերը և լրացուցիչ պահանջները
Հիմնական փաստաթղթերը, որոնք անհրաժեշտ են դիմելու համար, ներառում են.
- Հարկային հայտարարություն.
- Անձնական տվյալների հավաստագրեր.
- Նվազագույն պարտավորությունների վերաբերյալ տեղեկություններ:
Ընդգծելու համար կարևոր փաստեր
Որպեսզի գործընթացը լինի հաջող, դիմորդն պետք է ուշադրություն դարձնի հետևյալ կետերին:
- Փաստաթղթերի ամբողջականությունը:
- Ժամկետների պահպանումը:
- Ներքին կարգապահության պահպանումը:
Դիմումի կարգավիճակը ստուգելու հնարավորություն
Ինձ հետաքրքրում է, թե ինչպես կարելի է ստուգել դիմումի կարգավիճակը: Առկա են հետևյալ տարբերակները:
- Օնլայն համակարգը՝ ՀՀ ՊԵԿ կայքում:
- Հեռախոսային ծառայություն:
- Անձամբ այցելություն հարկային մարմին:
Ֆիզիկական անձերի հարկային պարտավորություններ՝ մեր իրավունքները և պարտավորությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 400-Ա որոշումը կարևոր հանգամանք է, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման հարցերին: Այս որոշմամբ նախատեսվում է, որ ֆիզիկական անձինք, ում կողմից հարկային պարտավորությունները չեն կատարվել, կարող են ենթարկվել հարկային գանձումների: Այսպիսով, հարկային պարտավորությունների կատարման կարևորությունն ավելի քան երբևէ աճում է:
Ֆիզիկական անձանց հարկային պարտավորությունները ներառում են, սակայն չեն սահմանափակվել, եկամտային հարկի, սեփականության հարկի, և տնային հարկի վճարումների կատարմամբ: Կարևոր է նշել, որ յուրաքանչյուր ֆիզիկական անձ, որը ստացել է հարկատեսակների համար կիրառելի եկամուտներ, պարտավոր է ներկայացնել հարկային վերադարձ և կատարել իր զեկույցները ՀՀ ՊԵԿ-ի առջև: Այս պարտավորությունները հստակ սահմանված են ՀՀ հարկային օրենսդրությունում:
Ֆիզիկական անձի իրավունքներն առավելապես ներառում են. 1. Հարկային պարտավորությունների կատարման ժամանակահատվածի պարզեցում; 2. Հարկային պարտավորությունների վերանդրադարձման իրավունքը; 3. Զանգվածային պայմանների օրենքը; 4. Հարկային գումարների վերադառնալու ընթացակարգը:
Հարկային պարտավորությունների կատարումը՝ իրավաբանական պատասխանատվություն
ՀՀ ՊԵԿ կողմից ընդունված 400-Ա որոշման համաձայն, հարկային պարտավորությունները չկատարելու դեպքում, ֆիզիկական անձինքը կարող է ենթարկվել իրավաբանական պատասխանատվության: Սա ներառում է տուգանքներ, հարկային պարտավորությունների գանձումներ, ինչպես նաև հնարավոր քրեական պատասխանատվություն: Բացի այդ, հարկային պարտավորությունների չկատարումը կարող է ազդել ֆիզիկական անձի ֆինանսական պատմության վրա:
Ըստ ՀՀ վարչական կարգի օրենսդրության (HO-139-N), ֆիզիկական անձինք, որոնք չեն կատարել հարկային պարտավորությունները, պատժվում են՝ կախված պարտավորությունների չկատարելու աստիճանից: Կարևոր է, որ ֆիզիկական անձը, որը չի կատարել իր պարտավորությունները, կարող է դիմել ՀՀ ՊԵԿ, որպեսզի ստանա բոլոր անհրաժեշտ տեղեկատվությունները իր իրավիճակի վերաբերյալ, ինչը թույլ կտա նրան ընդունել համապատասխան միջոցներ և, հնարավորության դեպքում, բարելավել իր հարկային կարգավիճակը:
Կարևոր է նկատի ունենալ, որ որոշակի դեպքերում օրենքը կարող է նախատեսել նաև բացառություններ, որոնց շնորհիվ ֆիզիկական անձինք կարող են ազատվել տուգանքներից կամ այլ պատասխանատվություններից: Այդ իսկ պատճառով հարկային խորհրդատվություն ստանալը կարող է լինել օգտակար և անհրաժեշտ:
Հարկային պարտավորությունների գանձման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության 400-Ա որոշմամբ նախատեսված հարկային պարտավորությունների գանձման ընթացակարգը մանրամասն մշակված է և մշակվում է օրենքով: Այս գործընթացն սկսվում է պահանջի ներկայացմամբ, որը կարող է ներկայացվել առցանց կամ գրավոր: Պահանջի ձևը պետք է համապատասխանի ՀՀ ՊԵԿ-ի սահմանած նորմերին:
Իրավաբանական վարչությունը, ստանալով պահանջը, անցնում է թեստավորման գործընթացի՝ ստուգելու համար, արդյոք հարկային պարտավորությունները իսկապես չեն կատարվել: Եթե պարզվում է, որ այդ պարտավորությունները չկան, ապա նրանք նախատեսում են համապատասխան միջոցառումներ՝ պարտավորությունների գանձման վերաբերյալ:
Գանձման գործընթացում կարող են լինել մի քանի հիմնական փուլեր. 1. Ուսումնասիրության և ներկայացված փաստաթղթերի մանրազնին վերլուծություն; 2. Վարկանիշի պահպանում՝ պարտավորությունների հաշվարկի, տրամադրված աջակցության և այլ հնարավորությունների վերաբերյալ; 3. Գանձման ընթացակարգի իրականացում՝ համաձայն ՀՀ օրենսդրության:
Ֆիզիկական անձինք ունենալու են իրավունք՝ բողոքարկելու գանձման մասին որոշումը որոշակի ժամանակահատվածում, ինչը ապահովում է անհատների պաշտպանությունը և իրավունքների պահպանմանը: