Արդարահավասար հարկային պարտավորությունների իրականացումը. 390-Ա որոշման նշանակությունը
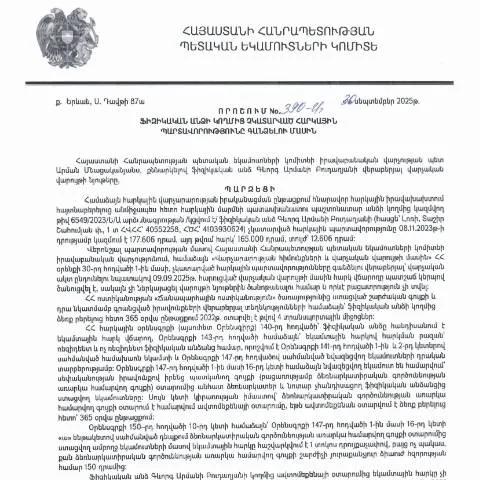
Հարկային պարտավորությունների կատարումը յուրաքանչյուր քաղաքացու և կազմակերպության իրավական պարտականություններից է, որն ազդում է պետության ֆինանսական կայունության և զարգացման վրա։ 390-Ա որոշումն, որը ընդունվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից, նախատեսում է ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձման գործընթացը։ Այս հոդվածում մենք կքննարկենք, թե ինչպես պետք է լրացնել և ներկայացնել այդ որոշման շրջանակներում պահանջվող փաստաթուղթը, ինչպես նաև դրա հետևանքները:
Համաձայնագիր՝ 390-Ա որոշման հիմքում
390-Ա որոշման ընդունման նպատակը ֆինանսական ենթակառուցվածքի ամրապնդումն է և հարկային պարտավորությունների կատարելության խթանումը։ Անկախ նրանից, թե որ ոլորտում եք աշխատում կամ ինչ դիրք ունեք, հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել բավականին ծանր:
Քաղաքական և տնտեսական համատեքստը
Այս որոշումը ընդունվել է տնտեսության բարելավման և հարկային վարչարարության արդյունավետության բարձրացման շրջանակներում, ինչն էլ իր հերթին ապահովում է պետական բյուջեի կայունությունը։ Այն նաև նպաստում է հարկային կանոնների նկատմամբ հանրության վստահության ձևավորմանը:
Դիմումի ընթացակարգը և ժամկետները
Դիմումն իրականացնելու գործընթացը սկսվում է որոշման հրապարակմամբ, որը տեղի ունեցավ 2025 թվականի հոկտեմբերի 8-ին։ Ներկայացված տեղեկատվությունը վերաբերում է ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Հիմնական փուլերը
- Փաստաթղթերի հավաքագրում: Պետք է հավաքել բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են հիմնավորել ձեր իրավիճակը:
- Դիմումի լրացում: Լրացրեք 390-Ա որոշման համաձայն ձևը, որը հանձնարարականներ է պարունակում:
- Դիմումի ներկայացում: Նախատեսված ժամկետներում ներկայացրեք ձեր դիմումը:
Բովանդակության մանրամասն վերլուծություն
Դիմումի ձևում կան մի շարք հիմնական դաշտեր, որոնք պետք է լրացնել
| Դաշտ | Նկարագրություն |
|---|---|
| Անուն, ազգանուն | Լրացրեք ձեր ամբողջական անունը և ազգանունը: |
| ՀՎՀՀ | Միավորել հարկային հաշվառման համարանիշ: |
| Հարկային պարտավորություն | Նշել պարտավորության տեսակը և չափը: |
Մանրուքներ, որոնք պետք է նկատի ունենալ
- Հնարավոր է, որ անհրաժեշտ լինի ներկայացնել լրացուցիչ փաստաթղթեր, որոնք ապացուցում են ձեր ֆինանսական վիճակը:
- Միշտ ստուգեք, որ դուք լրացրել եք բոլոր դաշտերը, որպեսզի չլինեն թերություններ:
Ամսաթվեր և ժամկետներ
Դիմումն անհրաժեշտ է ներկայացնել 2025 թվականի նոյեմբերի 30-ին, ի լրումն համապատասխան ընթացակարգի:
Առաջիկա գործողություններ
- Դիմումը ներկայացնելուց հետո սպասեք պատասխան:
- Եթե դիմումն ընդունվի, ապա անհապաղ կատարեք ձեր պարտավորությունները:
- Եթե պատասխան չստանաք, կարող եք դիմել լրացուցիչ տեղեկությունների համար:
Աջակցություն և խորհրդատվություն
Եթե դուք ունեք հարցեր կամ անհրաժեշտություն ունեք լրացուցիչ օգնության, ապա կարող եք դիմել ՀՀ ՊԵԿ կամ հարկային խորհրդատուների:
Հեռախոսահամարներ և կետեր
Խորհրդատվություն ստանալու համար կարող եք զանգահարել 010-30-91-91 կամ 091-27-91:
Արևելյան Հայաստանի հարկային համակարգի առանձնահատկությունները
Հայաստանի հարկային համակարգը շարունակաբար զարգանում է, և պարտավորությունների կատարումը կարևոր քայլ է յուրաքանչյուր քաղաքացու համար:
Հաշվետվություն և վերահսկողություն
Հարկային մարմինները հետևում են ձեր պարտավորությունների կատարմանը, ինչն էլ կարող է ազդել ձեր ֆինանսական պատմության վրա:
Ամփոփում. 390-Ա որոշման շրջապատը
Որպես հակիրճ, 390-Ա որոշումը կարևոր գործիք է, որը նախատեսում է հարկային պարտավորությունների կատարումը։ Սա ապացույց է այն բանի, որ հարկային համակարգը գործնականում աշխատում է, իսկ յուրաքանչյուր քաղաքացի կարող է մասնակցել պետության զարգացման գործընթացին:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 390-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նշում է, որ հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի քանի կատարողական քայլերի իրականացում։ Այս գործընթացի առաջին փուլը ներառում է հարկ վճարողի մասին տեղեկությունների հավաքագրման և վերլուծության փուլը, որտեղ ՊԵԿ-ն ուսումնասիրում է տվյալ հարկ վճարողի հարկային պարտավորությունները, ինչպես նաեւ նրանց չկատարված մասերը։
Հարկային պարտավորությունների գանձումը կարող է իրականացվել ինչպես վարչական, այնպես էլ դատական կարգով։ Ակնհայտ է, որ վարչական կարգով գանձման դեպքում գործընթացը սովորաբար ավելի արագ է, սակայն հարկ վճարողը կարող է նաև երկխոսության միջոցով լուծել իր պարտավորությունները։ Դրա համար հարկ վճարողը կարող է դիմել ՊԵԿ և ներկայացնել անհրաժեշտ փաստաթղթերը՝ իրավիճակի պարզաբանման համար։
Քաղաքացիական իրավունքները և հարկային պարտավորությունները
390-Ա որոշման մեջ կարևոր է նշել, որ հարկ վճարողը իրավունք ունի պաշտպանելու իր շահերը և դիմելու իրավական միջոցների՝ մարտահրավեր նետելով ՊԵԿ-ի կողմից կայացված որոշմանը։ Նման դեպքերում, հարկ վճարողը պետք է ներկայացնի իր դիրքորոշումը և փաստաթղթերը, որոնք հաստատում են իր դիրքորոշումը։ Այդպիսի տարրերը կարող են լինել հարկային հաշվետվությունները, բանկային տեղեկությունները կամ այլ փաստաթղթեր, որոնք կարող են հաստատել որ հարկ վճարողը իր պարտավորությունները կատարել է կամ արդարացի հիմքեր ունի դրանց չկատարելու համար։
ՊԵԿ-ի կողմից ընդունված որոշման դեմ կարելի է բողոքարկել, և այդ պարագայում հարկ վճարողը կարող է սպասել որոշակի ժամկետ, մինչեւ որ իրավական գործընթացը կհասունանա։ Կառավարության որոշումների դեմ բողոքարկման ժամկետները, ինչպես նաև դրանց հետ կապված որոշակի ընթացակարգերը սահմանված են ՀՀ վարչական գործընթացների մասին օրենքում։ Հարկ վճարողները պետք է ուշադրություն դարձնեն այս ժամկետներին, որպեսզի չկորցնեն իրենց իրավական իրավունքները։
Հարկային պարտավորությունների գանձման գործընթացում նախատեսված հայտնություները
Հարկային պարտավորությունների գանձման գործընթացում 390-Ա որոշմամբ նախատեսված են մի շարք հայտնություններ, որոնք պետք է իրականացվեն ՊԵԿ-ի կողմից։ Դրանց մեջ ընդգրկված են հարկ վճարողների տեղեկացվածության ապահովման միջոցառումները, մասնավորապես, հարկ վճարողին պետք է տրամադրվի ծանուցում, որտեղ մանրամասն ներկայացված են չկատարված պարտավորությունները, ինչպես նաեւ դրա գանձման ժամկետները։
Այդ ծանուցմանը պետք է կցվեն նաև անհրաժեշտ փաստաթղթեր, որոնք կարող են հաստատել ՊԵԿ-ի հավաքագրած տեղեկատվությունը։ Հարկ վճարողը այս փաստաթղթերի հիման վրա կարող է գնահատել իր պարտավորությունները և, եթե անհրաժեշտ է, դիմել ՊԵԿ՝ վիճարկելու դրանք կամ ներկայացնելու իր իրավունքների պաշտպանության վերաբերյալ փաստաթղթեր։
Հարկ վճարողները նաև պետք է տեղյակ լինեն, որ հանրային ծառայությունները, որոնք կապված են հարկերի գանձման գործընթացի հետ, հաճախ հասանելի են թվային ձևաչափով, որը ենթադրում է էլեկտրոնային ստորագրություն և անձնական համարը։ Այս գործընթացը պարզեցնում է հարկ վճարողների համար իրենց պարտավորությունների կատարումը և թույլ է տալիս մատչելիություն ապահովել այս ոլորտում։