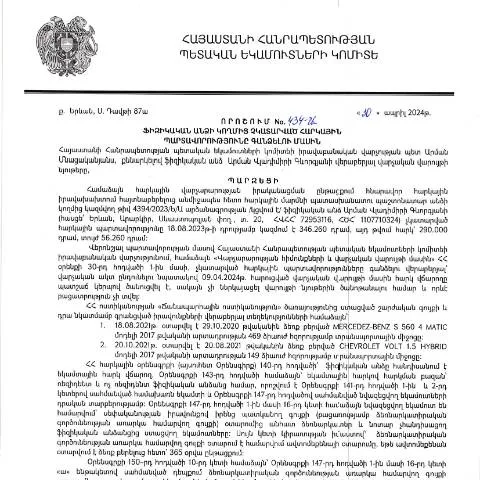
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.04.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 434-Ա որոշում
Այս որոշումը, որը հրապարակվել է 2024 թվականի ապրիլի 30-ին, նպատակ ունի կարգավորել ֆիզիկական անձանց կողմից հարկային պարտավորությունների գանձման գործընթացը։ Այն ընդունվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից եւ հանդիսանում է իրավական հիմքը, որն ապահովում է հարկային պարտավորություններն իրականացնելու անհրաժեշտությունը։ Այսպիսով, հարկային մարմինները ունեն իրավունք՝ պահանջել չկատարված հարկային պարտավորությունների կատարումը, ինչը վերաբերում է նաև վարկային պարտավորություններին։
Պատճառները եւ անհրաժեշտությունը
2024 թվականին, կառավարության որոշմամբ, նպատակահարմար է եղել հստակեցնել ֆիզիկական անձանց հարկային պարտավորությունների գանձման կարգը՝ հաշվի առնելով տնտեսության վիճակը եւ հարկային հավաքումների արդյունավետությունը։ Նման որոշումները ընդունվում են ամեն տարի, եւ դրանց նպատակը հարկային համակարգի կայունության պահպանությունն է։
- Հարկային պարտավորություններն են՝ եկամտային հարկ, հարկեր մարդկանց եկամուտներից՝ ըստ ՀՀ օրենքների։
- Հարկային մարմինները պարտավոր են հաշվարկել եւ վերահսկել հարկերի գանձման գործընթացը՝ հիմնվելով օրենքների եւ ընթացակարգերի վրա։
- Հարկային պարտավորությունների կատարումը նպաստում է պետական բյուջեի համալրմանը՝ սոցիալ-տնտեսական զարգացման համար։
Դրույք ու պարտավորություններ
Հայտնի է, որ վճարումներն իրականացնելը պարտադիր է, եւ դրա բացակայությունը կարող է հանգեցնել քրեական պատասխանատվության։ Այսպիսով, հարկատուները պարտավոր են ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը եւ կատարելու վճարումները ճիշտ ժամանակին, որպեսզի խուսափեն տույժերից։
Առանցքային պարտավորություններ
- Հարկային պարտավորությունները պետք է կատարվեն օրենսդրությամբ սահմանված ժամկետներում։
- Հարկատուները պետք է պահպանեն իրենց հարկային փաստաթղթերը, որոնք կարող են պահանջվել հարկային մարմինների կողմից։
- Հարկային մարմինները կարող են պահանջել նաեւ լրացուցիչ տեղեկություններ, սահմանված կարգով՝ հարկային պարտավորությունների կատարման համար։
Արագացված գործընթացի քայլեր
Այս որոշման շրջանակներում ընդունված կարգերը պարզեցնում են ֆիզիկական անձանց հարկային պարտավորությունների կատարումը։ Հարկային մարմիններն այժմ ունեն պարզեցված ընթացակարգեր՝ հարկատուների կողմից պարտավորությունների կատարումը վերահսկելու համար։
Գործողությունների հաջորդականություն
- Հարկատուները պետք է նախապես հաշվարկեն իրենց հարկային պարտավորությունները։
- Հարկային մարմինները կանցկացնեն ստուգումներ՝ հաստատելու համար, որ պարտավորությունները կատարվել են։
- Եթե պարտավորությունները չեն կատարվել, հարկային մարմինները կարող են սկսել հարկային պահանջների գործընթացը։
Ապրանքային և ֆինանսական փաստաթղթեր
Հարկային պարտավորությունների կատարումից առաջ հարկատուները պետք է պատրաստեն համապատասխան փաստաթղթերը, որոնք կօգնեն նրանց ապացուցել իրենց հարկային պարտավորությունների կատարման առկայությունը։
Պատրաստելու համար անհրաժեշտ փաստաթղթեր
| Փաստաթղթի անվանում | Նպատակ |
|---|---|
| Հարկային декларация | Հարկային պարտավորությունների հաշվարկման համար |
| Համալիր տեղեկանք | Պարտավորությունների կատարման հաստատման համար |
| Բանկային փոխանցման փաստաթուղթ | Վճարման կատարումն ապացուցելու համար |
Հարկային մարմինների հետ հարաբերությունները
Այս գործընթացը ենթադրում է մշտական կապ հարկային մարմինների հետ՝ հրամանների տարածման եւ փաստաթղթերի վավերացումների միջոցով։ Հարկատուները կարող են դիմել հարկային մարմիններին՝ իրենց հարցերի եւ խնդիրների լուծման համար։
Կապն էլեկտրոնային ձեւով
Հայաստանում հարկային մարմինների հետ աշխատանքները հաճախ կատարվում են էլեկտրոնային համակարգերի միջոցով, ինչը խթանում է արագությունն ու արդյունավետությունը։
- Հարկատուները կարող են գրանցվել էլեկտրոնային ստորագրությամբ՝ իրենց հայտարարությունները ներկայացնելու համար։
- Ձեր մուտքն արվելու է ID քարտի միջոցով, ինչը թույլ կտա պարզեցնել գործընթացները։
Ընդլայնված ընթացակարգեր
Հարկային մարմինները, ըստ որոշման, ունեն արտոնություն՝ պահանջելու լրացուցիչ տեղեկություններ։ Եթե հարկատուները չեն ներկայացնում պահանջված փաստաթղթերը կամ չեն կատարում պարտավորությունները, կարող են առաջանալ հետևյալ հետևանքները։
Հնարավոր հետևանքներ
- Հարկային տույժերի կիրառումը։
- Պետական մարմինների կողմից պահանջների ներկայացում։
- Իրավական գործընթացների և դատական հայցերի սկսում։
Հարկային պարտավորությունների հետաձգում
Երբեմն հարկատուները կարող են դիմել հարկային մարմիններին՝ պարտավորությունները հետաձգելու համար։ Սա կարող է լինել պայմանավորված տնտեսական դժվարություններով կամ այլ տվյալներով։
Հետաձգման պահանջ ներկայացնելը
Հետաձգման համար հարկատուները պետք է ներկայացնեն համապատասխան հայտ, որտեղ կպարզաբանեն իրենց իրավիճակը։ Այս գործընթացը ենթադրում է հետևյալ քայլերը։
- Հայտը լրացնել՝ նաև պատճառները մատակարարելով։
- Ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը՝ տնտեսագիտության եւ ֆինանսների մասին։
- Սպասել հարկային մարմնի որոշմանը։
Այսպիսով, հարկային պարտավորությունները կատարելը կարևոր է թե՛ անձի, թե՛ պետության համար։ Դրանք ապահովում են պետական բյուջեի կայունությունը և նպաստում սոցիալ-տնտեսական զարգացմանը։ Հարկային մարմինների հանձնարարականները պետք է հետեւվեն, որպեսզի կանխարգելվեն հնարավոր խնդիրները, որոնցից կարող են լինել տույժերը կամ իրավական գործընթացները։
Հարկային պարտավորությունների կատարման կարևորությունը և հետևանքները
Պետական եկամուտների կոմիտեի կողմից ընդունված 434-Ա որոշումը, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը, ընդգծում է հարկային պարտավորությունների կարեւորությունը յուրաքանչյուր քաղաքացու համար: Հարկային պարտավորությունների կատարման բացակայությունը կարող է հանգեցնել ոչ միայն ֆինանսական տուգանքների, այլ նաև իրավաբանական հետևանքների: Այդ պատճառով հարկավոր է զգալիորեն տեղյակ լինել, թե ինչպես կարող է յուրաքանչյուր ֆիզիկական անձն իր հարկային պարտավորությունները կատարել:
Ամեն տարի, ըստ Հայաստանի Հանրապետության հարկային օրենսդրության, ֆիզիկական անձինք պարտավոր են ներկայացնել իրենց եկամտային հայտարարությունները և վճարել հարկերը: Չկատարելու դեպքում կարող են կիրառվել վարչական տուգանքներ, իսկ շարունակական դեպքերում կարող է հնարավոր լինել հարկային իրավաբանական գործողությունների իրականացումը: Որպեսզի քաղաքացիները կարողանան խուսափել այս խնդիրներից, հարկավոր է իմացնել նաև լրացուցիչ տեղեկատվություն, ինչպիսիք են հարկային պարտավորությունների տևականության ժամկետները և սանկցիաները:
Զեկույցների պատրաստման կարգը և հարկային հայտարարությունների ներկայացումը
Հարկային պարտավորությունների կատարման շրջանակներում, քաղաքացիները պետք է գիտակցեն հարկային հայտարարությունների կազմավորման և ներկայացման կարգը: Հարկային հայտարարությունները պետք է ներկայացվեն սահմանված ժամկետում, որպեսզի կարողանան խուսափել տուգանքներից: Որպեսզի հայտարարությունները լինեն ճիշտ ու լրիվ, հարկավոր է հետևել պետական եկամուտների կոմիտեի կողմից հրապարակված բոլոր տեղեկատվություններին:
Զեկույցների պատրաստման կարգը, ըստ ՀՀ ՊԵԿ-ի, ենթադրում է, որ հարկ վճարողը պետք է ապահովի, որ բոլոր եկամուտները, ծախսերը և հարկային արտոնությունները ճիշտ հաշվարկված լինեն: Սա ընդգրկում է նաև հարկային հաշվետվություն ներկայացնելու պարտավորությունները, որոնց բովանդակությունն ու ձևաչափը կանոնակարգված են տարբեր կարգադրություններով: Դրանք ներառում են, բայց չեն սահմանափակվում՝ Հարկային հաշվետվություն (ՀՎՀ), Հարկային հայտարարություն, ինչպես նաև լրացուցիչ փաստաթղթեր: Հարկային հայտարարությունների ձևաչափերը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
Իրավական պաշտպանություն հարկային պարտավորությունների առնչությամբ
Պետական եկամուտների կոմիտեի որոշումների դեմ, որոնք վերաբերում են հարկային պարտավորությունների կատարմանը, քաղաքացիները կարող են դիմել իրավական պաշտպանություն: Իրավական պաշտպանությունը կարող է ներառել բողոքարկման գործընթացներ, որոնք նախատեսված են ՀՀ վարչական օրենսդրությամբ, մասնավորապես ` վարչական բողոքարկման կարգով: Բողոքարկման գործընթացը նախատեսում է, որ քաղաքացին կունենա իրավական հնարավորություն վիճարկել որոշումները, եթե դրանք նրա կարծիքով չեն համապատասխանում օրենքին:
Պետական եկամուտների կոմիտեի որոշումների բողոքարկման գործընթացը տեղի է ունենում օրենքի սահմաններում և ենթադրում է, որ դիմելու դեպքում քաղաքացու իրավունքները պետք է լինեն պաշտպանված: Ամեն դեպքում, հարկավոր է, որ իրավական պաշտպանություն ձեռք բերելու համար քաղաքացիներին առաջարկվեն իրավաբանական ծառայություններ, որոնք կարող են ներկայացնել նրանց տարաբնույթ հարցերում: Այդ ծառայությունները կարող են ներառել հարկային խորհրդատվություն, փաստաթղթերի պատրաստում և ներկայացում պետական մարմիններ: