Հարկային պարտավորությունների իրականացումը՝ կառավարական որոշման շրջանակներում
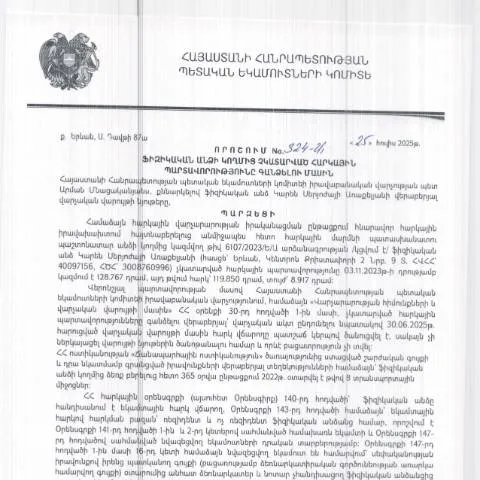
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2025 թվականի հունիսի 25-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 324-Ա որոշումը կարևոր փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների կատարումը և դրանց պարտքերի հետագա կարգավորման մեթոդները: Այս փաստաթուղթն ուղղված է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Որոշման հիմքում ընկած են ՀՀ կառավարությունում առկա օրենսդրական փոփոխությունները, որոնք նպատակ ունեն հարկային վարչարարության պարզեցմանը և արդյունավետության բարձրացմանը:
Հրապարակման համատեքստը
Նույնը, ՀՀ կառավարության այս որոշումը հրապարակվել է 2025 թվականի սեպտեմբերի 10-ին, ինչը փաստում է, որ փաստաթուղթը բավականին ժամանակակից է և առնչվում է առկա հարկային համակարգի բարեփոխումներին: Բացի դրանից, որոշման ընդունման հետևանքով ստեղծվում են նոր հնարավորություններ դեֆոլտից խուսափելու և պարտքերից ազատվելու համար:
Գործընթացի կառուցվածքը
Հարկային պարտավորությունների իրականացումը ենթադրում է մի շարք փուլեր, որոնք պետք է անցնեն ֆիզիկական անձինք:
- Հարկային պարտավորությունների ճանաչում. Սա առաջին և կարևորագույն քայլն է, որտեղ հարկ վճարողը պետք է ճանաչի իր պարտավորությունները:
- Հարկային հաշվեկշիռների պատրաստում. Դրա շրջանակներում հարկ վճարողը պետք է հավաքի անհրաժեշտ փաստաթղթեր և հաշվարկի իր պարտավորությունները:
- Փաստաթղթերի ներկայացում: Հարկ վճարողը պետք է ներկայացնի անհրաժեշտ փաստաթղթերը համապատասխան մարմիններին:
Դիմումի ձևակերպման կարգը
Դիմումը կարելի է լրացնել առցանց կամ անձամբ: Առցանց լրացման դեպքում հարկ վճարողը պետք է ունենա անձնական քարտ, որը թույլ է տալիս մուտք գործել պետական ծառայությունների գործընթաց:
- Առցանց: Այստեղ պետք է մուտք գործել ՀՀ ՊԵԿ պաշտոնական կայք և հետևել քայլերին:
- Մասնագիտական օգնություն: Կարող եք նաև դիմել մասնագետների, որոնք կարող են օգնել լրացման գործընթացում:
Ժամանակացույցը և ժամկետները
Տվյալ որոշմամբ սահմանվում է, որ հարկային պարտավորությունները պետք է կատարվեն տվյալ ամսաթվից սկսած մինչև հաջորդ տարվա հունվարի 1-ը:
Այսպիսով, կարևոր է ուշադիր հետևել ժամկետներին, որպեսզի չխախտվեն կարգապահական պահանջները:
Որպեսզի ապահովեք ճիշտ ընթացք, պետք է հետևեք ներքոհիշյալ քայլերին:
| Փուլ | Հերթականություն | Ժամկետ |
|---|---|---|
| Հարկային հաշվեկշիռների հավաքում | 1 | 2025 թվականի հուլիսի 1-ից մինչև օգոստոսի 15-ը |
| Դիմումի լրացում | 2 | 2025 թվականի օգոստոսի 16-ից մինչև սեպտեմբերի 10-ը |
| Փաստաթղթերի ներկայացում | 3 | 2025 թվականի սեպտեմբերի 11-ից մինչև դեկտեմբերի 31-ը |
Դիմումի ներկայացման էտապները
Դիմումը ներկայացնելու համար հարկ է նախապատրաստել մի շարք փաստաթղթեր, որոնք կօգնեն արագացնել գործընթացը:
- Հարկային հաշվեկշիռը
- Պաշտոնական փաստաթղթեր՝ բնակության մասին
- Նվազագույն չափով նշանակված հաշվետվությունները
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվում է, հարկ վճարողը կարող է դիմել վերաքննիչ մարմնին՝ ներկայացնելով առկա փաստաթղթերը և սպառիչ հաղորդագրությունը: Այս գործընթացը ենթադրում է, որ հարկ վճարողը պիտի հավաքի բոլոր անհրաժեշտ տեղեկությունները, որոնք հիմնավորում են իր պահանջը:
Բաժիններ և գործիքներ
Կառավարության որոշումը նաև ենթադրում է, որ հարկ վճարողները կարող են օգտվել մի շարք էլեկտրոնային գործիքներից, որոնք մատչելի են ՀՀ ՊԵԿ կայքում:
- Հարկային պարտավորությունների հաշվարկման համակարգ
- Հարկային պարտավորությունների կատարումը վերահսկող ծրագրեր
- Հիմնական տեղեկություններ արդյունքների մասին
Հնացած պարտավորությունների մարում
Հարկ վճարողները պետք է ուշադրություն դարձնեն նաև մարում բաժնում, որտեղ նշվում են բոլոր այն քայլերը, որոնք պետք է իրականացվեն հնացած պարտավորությունների համար: Սա կարևոր է, քանի որ այդ քայլերից մեկը կարող է հանգեցնել բարելավումների:
Հրաժեշտ հարկային պարտավորություններին՝ պարտավորությունների երբևէ չկատարումը կարող է հանգեցնել քրեական պատասխանատվության:
Հարկային պարտավորությունների իրականացման կարևորությունը
Այս գործընթացի իրականացումը վաղ թե ուշ կհանգեցնի հարկ վճարողի ֆինանսական կայունության բարձրացմանը և պետության կողմից մատուցվող սոցիալական ծառայությունների որակի բարելավմանը:
Երբ հարկ վճարողները կարգապահորեն կատարեն իրենց պարտավորությունները, դա կնպաստի պետական բյուջեի լրացմանը, որի արդյունքում մեծանում է պետական ծառայությունների մատուցման որակը:
Վերջնական խորհեր
Եթե դուք ունեք հարցեր կամ անհրաժեշտ է լրացուցիչ տեղեկատվություն, խորհուրդ է տրվում կապվել ՀՀ ՊԵԿ իրավաբանական վարչության հետ, որտեղ կարող են տրամադրել լրացուցիչ մանրամասներ:
Հարկային պարտավորությունները ոչ միայն ձեր անձնական տնտեսական բարեկեցության, այլև պետության զարգացման կարևոր բաղադրիչն են:
Հարկային պարտավորությունների կատարման վերահսկում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 25.07.2025-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 324-Ա որոշումը նշում է, որ հարկային պարտավորությունների կատարման վերահսկումը հանդիսանում է պետական վարչարարության կենսական նշանակության մաս։ Այս գործընթացի շրջանակներում հարկային մարմինները գործադրում են տարբեր մեթոդներ, որոնց մեջ ընդգրկվում են հարկային ստուգումներ, հարկային հայտարարագրերի վերլուծություն և անհրաժեշտության դեպքում՝ հարկային իրավախախտումների վերաբերյալ վարչական գործերի բացում։
Հարկային պարտավորությունների կատարումը վերահսկելու նպատակով հարկային մարմինները կարող են իրականացնել տարբեր գործողություններ, ինչպես օրինակ՝ ֆիզիկական անձանց հարկային հաշվետվությունների տրամադրումը, հարկային պարտավորությունների մասին ծանուցումների ուղարկումը, ինչպես նաև հարկային պարտավորություններին առնչվող երկխոսություններ վարելը։ Այսօրինակ միջոցառումները հնարավորություն են տալիս վերահսկելու հարկային պարտավորությունների կատարման գործընթացը և արդյունավետ կերպով արձագանքելու հարկային իրավախախտումների վրա:
Հարկային պարտավորությունների գանձման գործընթացի մեխանիզմ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 324-Ա որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը իրականացվում է որոշակի մեխանիզմներով, որոնք ունեն իրենց առանձնահատուկ ընթացակարգերը։ Առաջին հերթին, հարկային մարմինները նախապես պարտավոր են հաղորդագրություն ուղարկել պարտապանին՝ տեղեկացնելով նրա հարկային պարտավորությունների մասին։ Այս հաղորդագրությունները պետք է պարունակեն մանրամասն տեղեկատվություն պարտավորության չափի, ինչպես նաև վճարման վերջնաժամկետների վերաբերյալ:
Եթե պարտապանը չի կատարել իր պարտավորությունները, հարկային մարմինները կարող են դիմել հարկային պարտավորությունների հարկային կատարումների համակարգին։ Այս համակարգի շրջանակներում հարկային մարմինները կարող են կիրառել հարկային պարտավորությունների ճշտում և գանձում՝ վարկային կազմակերպությունների միջոցով, եթե այդպիսիք առկա են։ Բացի այդ, եթե հարկային պարտավորությունները չկատարվեն, կարող են կիրառվել վարչական պատասխանատվության միջոցներ, ներառյալ տուգանքներ և այլ վարչական sankciyalar:
Հարկային պարտավորությունների մասին տեղեկացվածության բարձրացում
Հարկային պարտավորությունների կատարման ապահովման նպատակաուղղված միջոցառումներից մեկով հանդիսանում է հարկային կրթության և տեղեկացվածության բարձրացումը։ ՀՀ ՊԵԿ-ը, լինելով հարկային համակարգի համակարգող մարմին, մշակում և իրականացնում է բազմաթիվ ծրագրեր, որոնց նպատակն է ապահովել քաղաքացիների հարկային իրավագիտակցության բարձրացումը։ Անձանց հարկային պարտավորությունների մասին անհրաժեշտ տեղեկատվության տրամադրումը, ինչպես նաև անձնական հարկային պատմության վերլուծության հնարավորություն, խթանում են ֆիզիկական անձանց կողմից հարկային պարտավորությունների ժամանակին և լիարժեք կատարմանը:
ՀՀ ՊԵԿ-ը նաև կազմակերպում է հանրային քննարկումներ, սեմինարներ և տարբեր միջոցառումներ, որոնց նպատակն է ներգրավել քաղաքացիներին՝ բացատրելով նրանց հարկային պարտավորությունների նշանակությունը, ինչպես նաև օգնել նրանց հասկանալ հարկային օրենքների բարդությունները։ Այս միջոցառումները վեր են ածվում ավելի լավ հարկային դաշտի ձևավորմանը և հարկային մշակույթի զարգացմանը՝ նպաստելով հասարակության անդամների ակտիվ մասնակցությանը հարկային համակարգի բարելավմանը: