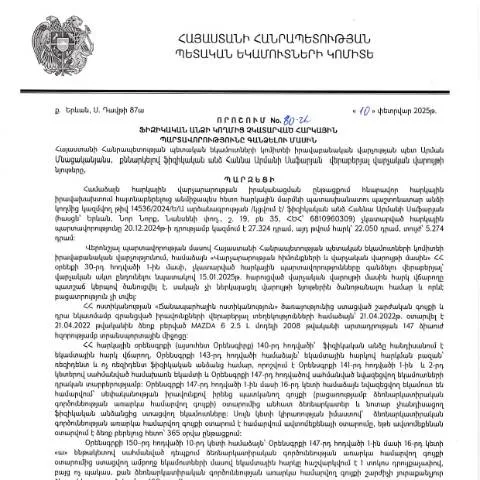
Տեղեկատվություն և նշանակություն «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 80-Ա որոշման
2025 թվականի փետրվարի 10-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետը ընդունեց կարևոր որոշում, որը վերաբերում է ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձմանը։ Այս որոշումը նախատեսում է այն ընթացակարգերը, որոնք պետք է կատարեն քաղաքացիները, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել, և բացահայտում է դրանց լուծման ուղիները։ Չնայած որոշումը համարվում է վարչական գործընթաց, այն ունի մեծ նշանակություն հարկ վճարող անձանց համար, ովքեր կարող են իմանալ իրենց իրավունքներն ու պարտականությունները:
Ո quien է պատասխանատու որոշման ներդրման համար
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեն (ՀՀ ՊԵԿ) հանդիսանում է այս որոշման التنفيذի պատասխանատուն, որի միջոցով կիրականացվեն հարկային պարտավորությունների գանձման համար անհրաժեշտ գործողությունները:
- ՊԵԿ իրավաբանական վարչություն՝ որոշման մշակման և վավերացման համար պատասխանատու:
- Տնտեսագետներ ու հարկային խորհրդատուներ՝ քաղաքացիներին օգնում են հարկային պարտավորությունների հետ կապված հարցերում:
Որոշման մեջ ընդգրկված իրավունքներ և պարտականություններ
Չկատարված հարկային պարտավորությունների գանձման որոշումը քաղաքացիներին տալիս է մի շարք իրավունքներ և պարտականություններ:
- Իրավունքներ:
- Տեղեկատվություն ստանալու իրավունք՝ հարկային պարտավորությունների մասին:
- Իրավունք գործնականում օգտվելու դիմում ներկայացնելու:
- Հարկային պարտավորությունները մարելու համար ժամանակի երկարացման պահանջ:
- Պարտականություններ:
- Ուղարկել համապատասխան դիմում մարելու նպատակով:
- Մասնակցել քննարկումներին, եթե դա պահանջվում է:
Ինչպես կատարել դիմումը՝ պահանջվող փաստաթղթերը
Դիմումը, որը պետք է լրացնել, կազմված է մի շարք բաժիններ, որոնք ներկայացնում են պահանջվող տեղեկությունները:
| Բաժին | Պահանջվող տեղեկություններ |
|---|---|
| Անուն և ազգանուն | Լրացնել ֆիզիկական անձի անունը և ազգանունը: |
| Հայտարարի համարը | Հարկային համարը, որը տրամադրել է ՀՀ ՊԵԿ: |
| Հարկային պարտավորության տեսակը | Նշել հարկային պարտավորության տեսակները: |
| Չկատարված ժամկետը | Նշել ժամկետները, երբ պարտավորությունը պետք է կատարվեր: |
Դիմումը ներկայացնելու եղանակները
Դիմումը կարող է ներկայացվել մի քանի եղանակներով, որոնք ևս տարբերվում են՝ ըստ անհատի նախասիրությունների:
- Էլեկտրոնային համակարգով՝ անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն և մուտք գործել ՀՀ ՊԵԿ պաշտոնական կայք:
- Թղթային ձևով՝ լրացված ձևը պետք է անձամբ ներկայացնել համապատասխան վարչության գրասենյակ:
- Հեռախոսային դիմում՝ որոշ դեպքերում հնարավոր է հեռախոսով դիմում ներկայացնել:
Տեղեկատվություն՝ ժամկետների և ընթացակարգերի վերաբերյալ
Դիմումը ներկայացնելուց հետո գործընթացը սկսվում է որոշման մշակմամբ:
- Դիմումը ներկայացնել՝ մինչև 2025 թվականի մարտի 31-ը:
- Դիմումի քննարկման ժամկետը՝ 30 օր:
- Հնարավոր պարզաբանումների պահանջ՝ եթե անհրաժեշտ է, կարելի է ստանալ լրացուցիչ տեղեկություններ:
Հաճախակի հարցեր և մտահոգություններ
Քաղաքացիները կարող են ունենալ մի շարք հարցեր՝ կապված որոշման հետ:
- Ինչ անել, եթե հարցերը լուծված չեն? Օգտվել հարկային խորհրդատուների ծառայություններից:
- Ինչ է տեղի ունենում, եթե դիմումը չի ընդունվում? Իրականացնել վերաքննիչ դիմում:
Վերջնական քայլեր և արդյունք
Դիմումը հաջող ազդակների դառնալուց հետո քաղաքացիները կարող են օգտվել իրենց իրավունքներից:
Հարկային պարտավորությունների կատարման համակարգի բարելավումը՝ քաղաքացիների կողմից հարկային պարտավորությունների ճիշտ և ժամանակին կատարման միջոցով, նպաստում է տնտեսական զարգացմանը:
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության տրամադրած 80-Ա որոշումն առանձնահատուկ կարևորություն ունի ֆիզիկական անձի հարկային պարտավորությունների կատարման գործում: Այս գործընթացը ներառում է մի շարք քայլեր, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարման արդյունավետության բարձրացման համար: Դրանց մեջ են հարկային հայտարարությունները, հարկային հաշվարկներն ու վճարումները, ինչպես նաև հնարավոր վարչական և փաստական հսկողությունները:
Իրականում, հարկային պարտավորությունների կատարման գործընթացը կարող է լինել բարդ, հատկապես այն դեպքում, երբ հարկ վճարողը չի կատարում իր պարտավորությունները ժամանակին: ՀՀ ՊԵԿ իրավաբանական վարչության 80-Ա որոշումն արգելում է վճարումների չկատարումը և պահանջում է պարտավորությունների կատարումը, այլապես հնարավոր են վարչական ակտեր:
Ակտի իրավական հիմքերը և հետազոտման գործընթացը
80-Ա որոշման իրավական հիմքերը հիմնված են ՀՀ վարչական կարգավորումների օրենսդրության վրա: Նրանց մեջ ընդգրկված են հարկային օրենսդրությունը և վարչական իրավունքի հիմունքները, որոնք պահանջում են հարկ վճարողների պարտավորությունների կատարելն ըստ սահմանված ժամկետների:
Այդ իսկ պատճառով, հարկ առաջացող պարտավորությունները գանձելու հանգամանքներում, պետք է ուշադիր ուսումնասիրել բոլոր փաստաթուղթերը, որպեսզի համոզվենք, որ հարկ վճարողը իր նկատմամբ ճիշտ ընթացակարգեր է կատարել: Այն ներառում է հարկային հաշվետվությունների և հայտարարությունների ներկայացումը, ինչպես նաև վարչական միջոցառումների իրականացումը:
Հարկային պարտավորությունների կատարման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր հետևանքների, որոնք ներկայացված են 80-Ա որոշման մեջ: Նախ, հարկ վճարողը կարող է ենթարկվել վարչական տուգանքի, որը կնվազեցնի նրա ֆինանսական վիճակը: Բացի այդ, վարչական մարմինները կարող են սկսել հարկային պարտավորությունների գանձման գործընթացը, ինչը կարող է հանգեցնել հաշվի փակման կամ ակտիվների բռնագանձման:
Շրջանցելով հարկային պարտավորությունների կատարումը, հարկ վճարողը նաև կարող է հայտնվել իրավաբանական դժվարությունների մեջ, որոնք կարող են հանգեցնել դատական հայցերի և երկար գործընթացների: Հետևաբար, վճարողների համար կարևոր է հասկանալ իրենց պարտավորությունները և իրենց իրավունքները, որպեսզի կարողանան ժամանակին արձագանքել և խուսափել հնարավոր հետևանքներից: