Անհրաժեշտության բարձրացումը. Հարկային պարտավորությունների կատարումը
Հայաստանում դաշնամուրի զարգացումը և տնտեսության կայուն աճը պահանջում է բոլոր ֆիզիկական անձանց կողմից հարկային պարտավորությունների պատասխանատու կատարումը: Որպեսզի ապահովվի պետության ֆինանսական կայունությունը, կառավարության որոշումը, որը հրապարակվել է 29․04․2024-ին, հարկավոր է, որպեսզի ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը իրականացվի:
Ելքի գործընթացի ներկայացումը
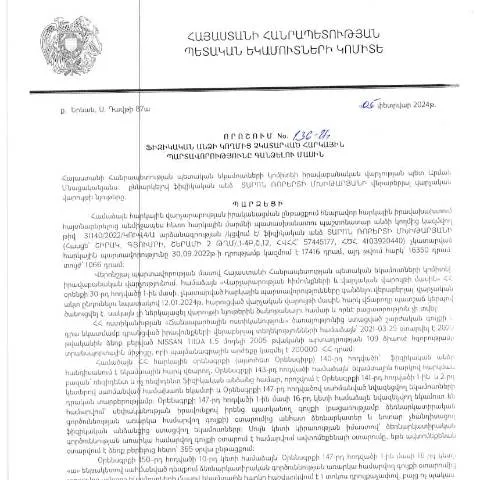
Այս որոշումը, № 136-Ա, ընդունվել է 05.02.2024-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից Տարոն Մխիթարյանի ստորագրությամբ: Դրանով նախատեսվում է այն ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
- Որոշումն ուժի մեջ է մտնում հրապարակվելուց հետո:
- Ֆիզիկական անձը, ով պարտականություններ ունի, պետք է ներկայացնի համապատասխան փաստաթղթերը:
- Եվս մեկ կարևոր կետ է, որ որոշումն իրավունք է տալիս հարկային մարմիններին դիմելու դատարան:
Առաջնորդող գործողությունները. Փաստաթղթերի հավաքագրումը
Ֆիզիկական անձը, ով ենթարկվում է այս որոշմանը, պետք է հավաքի հետևյալ փաստաթղթերը.:
- Անձն Documento (իմաստով՝ անձնագիր կամ այլ ինքնությունը հաստատող փաստաթուղթ):
- Հարկային պարտավորությունների չկատարելու վերաբերյալ տեղեկատվություն:
- Այլ տեղեկություններ, որոնք կարող են լինել օգտակար ընթացակարգի համար:
Հարկային պարտավորությունների չկատարումը կարող է ապացուցվել, օրինակ, վերջին 2 տարվա հարկային հայտարարագրերի միջոցով:
Զգուշացումները և հնարավոր թերությունները
Հարկային մարմիններին ներկայացվող փաստաթղթերում կարող են լինել վրիպումներ կամ անկատար տեղեկություններ. հետևաբար, շատ կարևոր է ուշադիր հաշվել յուրաքանչյուր տեղեկատվություն:
- Կապի տեղեկություններ: Դրանք պետք է լինեն ճիշտ և արդիական:
- Հարկային հայտարարագրերը: Տեղեկությունները պետք է համաչափ լինեն՝ նախկին հայտարարագրերին:
Եթե փաստաթղթերում հայտնաբերվեն սխալներ կամ լրացուցիչ տեղեկություններ, այդ դեպքում գործընթացը կարող է ձգվել:
Դրամական գնահատման նշանակությունը
Կառավարության այս որոշման շրջանակներում հարկային պարտավորությունների գանձման ընթացակարգը ենթադրում է, որ կառավարությունը պետք է հաշվարկի պարտավորությունների չափը:
| Պարտավորությունների տեսակը | Հարկային տոկոս | Մոտավոր գումար |
|---|---|---|
| Նախկին հարկային պարտավորություններ | 20% | 100,000 դրամ |
| Պարտադիր վճար մերժված | 10% | 50,000 դրամ |
Ինչպես կատարել օնլայն ներկայացումը
Այս որոշման շրջանակներում, հարկային պարտավորությունները գանձելու համար, կարևոր է, որ ֆիզիկական անձը կարողանա ներկայացնել իր փաստաթղթերը օնլայն:
- Ներմուծեք ձեր ID քարտի և էլեկտրոնային ստորագրության կոդը:
- Ընտրեք համապատասխան ձևաթուղթ (Dimum Dzev N2):
- Լրացրեք բոլոր կետերը ըստ պահանջների:
Ներկայացումը հաջողության դեպքում, հարկային մարմինը հաստատում է ստացումը՝ ուղարկելով ձեզ QR-կանոնաիրող մոտեցման մուտքի տվյալները:
Դեպքերի տարբերակները. Որպեսզի չմնաք ձախողման մեջ
Եթե դուք չեք ստանում որևէ արձագանք, կարող եք դիմել օգնության ծառայություններին:
- Մենք առաջարկում ենք զանգահարել հեռախոսահամարին կամ գրանցվել առցանց:
Միանշանակ պատասխանատվությունը. Արժեքները և հետևանքները
Անհրաժեշտ է իմանալ, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական պատասխանատվության:
- Գնահատականը կարող է գերազանցել հիմնական պարտավորությունը:
- Հնարավոր է նաև քրեական պատասխանատվություն, եթե դա պայմանավորված է վարքագծով:
Հետևաբար, հարկային պարտավորությունները պարտադիր են և պետք է կատարվեն ժամանակին:
Հանձնման փուլերի ավարտը
Կառավարության որոշման շրջանակներում, անհրաժեշտ է նշել, որ ամբողջ գործընթացը կարող է ավարտվել միայն այն դեպքում, երբ բոլոր փաստաթղթերը ներկայացվեն լիարժեք:
Շատ կարևոր է նաև, որպեսզի լինեն արձանագրություններ բոլոր փուլերի ընթացքում. դա օգնում է ապացուցել ձեր դիրքորոշումը:
Այս որոշման հետևանքները
Եթե դուք չեք կատարել ձեր հարկային պարտավորությունները, ապա կառավարությունը ունի իրավունք ձեզ ուղղելու դատարան:
Դատարանը որոշելու է, թե ինչքան է պետք վճարել դուք, և երբ:
- Շարունակական հետևանքները: Եթե դուք չեք ստանում դատական մուտքը, կարող են լինել խոշոր հետևանքներ:
- Դատարանի որոշումը: Դատարանը կարող է պարտավորեցնել նաև լրացուցիչ վճարներ:
Խորհուրդներ, թե ինչպես գործել
Հարկային պարտավորությունները հավատակորեն կատարելու համար, խորհուրդ ենք տալիս հետևել մի քանի քայլերի.
- Պարբերաբար ստուգեք ձեր հարկային պարտավորությունները:
- Ապահովեք, որ բոլոր փաստաթղթերն արդիական են:
- Իմացեք ձեր իրավունքները և պարտականությունները:
Հարկավոր է ճիշտ գնահատել իրավիճակը և անհրաժեշտության դեպքում դիմել մասնագետների օգնությանը:
Իրավական հիմքեր և գործընթացներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.02.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 136-Ա որոշումը հիմնված է ՀՀ ՊԵԿ հարկային օրենսդրության վրա, մասնավորապես՝ ՀՀ հարկային օրենսգրքի առանձին դրույթների և վարչական գործընթացների վրա: Դրանում պարզաբանվում են այն դեպքերը, երբ ֆիզիկական անձի կողմից հարկային պարտավորությունները չեն կատարվել, և ինչպես են դրանք գանձվում:
Այս որոշումը նախատեսում է, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական պատասխանատվության, ինչի շրջանակում հարկային մարմինները ունեն իրավունք դրանք գանձել ըստ վարչական գործընթացների, որոնք մանրամասնորեն gereglen են ՀՀ վարչական գործընթացների օրենսդրությամբ:
Դրանից բացի, որոշման ընդունումը ենթադրում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է իր պարտավորությունները կատարի ժամանակին, քանի որ այլ դեպքում կարող են կիրառվել վարչական միջոցներ, այդ թվում՝ գանձման գործողություններ:
Հարկային պարտավորությունների կատարումը և ստուգումների գործընթացը
Արտադրական պարտավորությունների կատարման գործընթացում կարևոր նշանակություն ունի հարկային մարմինների կողմից իրականացվող ստուգումները: ՀՀ ՊԵԿ-ը պատասխանատու է հարկային դաշտում առկա գործունեությունների հետևելու և վերահսկելու համար: Այս քայլերը կարող են ներառել հարկային ստուգումներ, որոնց նպատակն է պարզել, թե արդյոք ֆիզիկական անձը կատարել է իր հարկային պարտավորությունները:
Ստուգումների ընթացքին կարող են մասնակցել իրավաբանական խորհրդատուներ և հարկային մասնագետներ, ովքեր կարող են օգնել ֆիզիկական անձին հասկանալ իր պարտավորությունները և իրավունքը, ինչպես նաև ներկայացնել փաստաթղթեր, անհրաժեշտ տեղեկատվություն:
Երբ ոլորտում հայտնաբերվում են խախտումներ, առկա են վարչական վարույթներ, որոնք նախատեսում են որոշակի ժամկետներ, որոնց ընթացքում ֆիզիկական անձը կարող է ներկայացնել իր փաստարկները, կամ վճարել պարտքերը: Այս գործընթացի ընթացքում կարևոր է նաև պահել հաղորդակցություն՝ հարկային մարմինների հետ, որպեսզի խուսափել հնարավոր լրացուցիչ տուգանքներից:
Ցուցակներ և հաշվետվություններ
Հարկային պարտավորությունների կատարումը ներառում է նաև անհրաժեշտ հաշվետվությունների ու ցուցակների ներկայացումը: ՀՀ ՊԵԿ-ը սահմանում է, թե quais հաշվետվությունները պետք է ներկայացվեն, սահմանելով դրանց ձևն ու ժամկետները: Այս հաշվետվությունները կարող են ներառել տարբեր հարկատեսակների վերաբերյալ տվյալներ, որոնց հիման վրա որոշվում են հարկային պարտավորությունները:
Նախնական հաշվետվությունները կարող են ներկայացվել էլեկտրոնային եղանակով՝ օգտագործելով պետական լրատվական համակարգերը, ինչը նվազեցնում է ներկայացման սխալների հավանականությունը: Կարևոր է հիշել, որ ժամանակին և ճիշտ հաշվետվություններ ներկայացնելը կանխարգելում է վարչական պատասխանատվության և հարկային պարտավորությունների գանձման գործընթացները:
Դրա համար անհրաժեշտ է հետևել ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակված տեղեկություններին և հաստատված ձևթղթերին, որոնք պետք է օգտագործվեն հաշվետվությունների և ցուցակների ներկայացման համատեքստում: