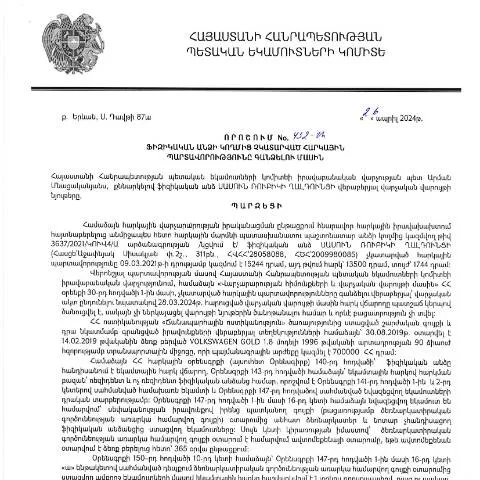
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշման նշանակությունը
Հարկային պարտավորությունները գանձելու վերաբերյալ 26.04.2024թ. ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հանդիսանում է կարևոր իրավական փաստաթուղթ, որը նախատեսում է հարկային պարտավորությունների կատարման կարգը և լրացուցիչ միջոցներ պարտավորությունների կատարման արդյունավետության բարձրացման համար:
Այս որոշմամբ նախատեսվում է, որ ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պիտի կատարեն համապատասխան վճարումները, որպեսզի չհանդիպեն իրավական հետևանքների:
Որոշման առանձնահատկությունները և դրույթները
Այս որոշումն առանձնանում է իր հատուկ դրույթներով, որոնք վերաբերում են հարկային պարտավորությունների մարման կարգին:
- Տրամադրվածություն: Որոշման մեջ նշվում են այն դեպքերը, երբ հարկային պարտավորությունները չկատարելու դեպքում կարող են կիրառվել վարչական միջոցներ:
- Հայտարարագրում: Ֆիզիկական անձինք պարտավոր են ներկայացնել հարկային հայտարարագրեր, որոնք ճիշտ և ամբողջական պետք է լինեն:
- Միավորներ: Որոշման շրջանակներում ներկայացված են հարկային պարտավորությունների միավորները, որոնք պետք է հաշվի առնել:
Որոշման ժամկետները և կարևորություն
Այս որոշման ընդունման ժամկետը սկսվում է 2024 թվականի ապրիլի 26-ից:
Ավելի ուշ, որոշման ուժի մեջ մտնելուց հետո, ֆիզիկական անձինք պիտի ունենան ժամանակահատված, որի ընթացքում պետք է կատարեն հարկային պարտավորությունները:
Նշված ժամկետները կարող են տարբեր լինել, կախված հարկային պարտավորությունների տեսակից:
Հարկային պարտավորությունների կատարման ժամկետները
| Հարկային պարտավորության տեսակը | Կատարման ժամկետը |
|---|---|
| Անշարժ գույքի հարկ | 2024 թվականի հունվարի 31 |
| Տեղական հարկեր | 2024 թվականի փետրվարի 28 |
| Անասնաբուժական հարկ | 2024 թվականի ապրիլի 15 |
Ֆորմաների լրացման կարգ և պահանջներ
Որոշման հիման վրա հարկային պարտավորությունների կատարումը նախատեսված է հատուկ «dimum» և «dzev» անվանումներով ձևերի լրացման միջոցով:
Ֆորմաների լրացման համար հարկավոր է հետևել հետևյալ քայլերին:
- Նյութերի հավաքում, ներառյալ անձնական տվյալները, ֆինանսական փաստաթղթերը:
- Ֆորմաների լրացում համաձայն հարկային վարչության տրամադրած պահանջների:
- Ֆորմաների ներկայացում համապատասխան հարկային մարմնին:
Ֆորմաների դիրքավորման առանձնահատկությունները
Հարկային ֆորմաները կարող են լրացվել ինչպես էլեկտրոնային, այնպես էլ թղթային տարբերակով:
- Էլեկտրոնային լրացում: Երիտասարդները և տեխնոլոգիաների օգտագործող անձինք կարող են օգտվել էլեկտրոնային մանրամասնում:
- Թղթային լրացում: Ավանդական ճանապարհի կողմնակիցները կարող են ներկայացնել թղթային տարբերակը:
Որոշման հարցում հիմնարար փաստաթղթերը
Որոշման կատարման համար անհրաժեշտ են մի շարք հիմնարար փաստաթղթեր:
- Անձինքի միջազգային կամ ազգային փաստաթուղթ:
- Հարկային հաշվետվություններ, որոնք հաստատում են հարկային պարտավորությունների չկատարման փաստը:
- Հարկային մարմինին հասցեագրված դիմում:
Հիմնական փաստաթղթերի դասակարգում
| Փաստաթղթի տեսակ | Պահանջվող պայմաններ |
|---|---|
| Անձնական փաստաթուղթ | Հավաստագրված տարբերակ |
| Հարկային հաշվետվություն | Ընդունված ձևով |
| Դիմում | Ուղարկված ըստ պահանջների |
Դիմումներն ու դրանց ուղարկումը
Ֆորումները և փաստաթղթերը ներկայացնելիս հարկավոր է հաշվի առնել, թե որտեղ պիտի ուղարկվեն:
- Էլեկտրոնային ուղարկում: Հնարավորություն է տրվում դիմել հարկային մարմիններին սեմինարների միջոցով:
- Թղթային ուղարկում: Ֆորումները կարող են ներկայացվել առկախման կամ ձայնագրության միջոցով:
Դիմումի ուղարկման տարբերակները
Դիմումի ուղարկման տարբերակները կարող են ընդգրկել.
- Էլեկտրոնային հասցե:
- Ֆիզիկական հասցե:
- Դիրեկտ առաքում հարկային մարմիններին:
Առանձնահատուկ դեպքեր և իրավիճակներ
Այս որոշման շրջանակներում կարող են լինել հատուկ դեպքեր, որոնք պահանջում են լրացուցիչ միջոցառումներ:
- Արտասահմանյան քաղաքացիների դեպքում: Նրանք պետք է լրացնեն հատուկ ձևեր:
- Մանրահյուսություն: Եթե ֆիզիկական անձը անչափահաս է, ապա օրինական ներկայացուցիչը պետք է ներկայացնի բոլոր փաստաթղթերը:
- Արտակարգ իրավիճակներ: Երբեմն հարկային մարմինները կարող են ընդունել բացառություններ:
Իրավական միջոցառումներ հատուկ դեպքերի համար
Հարկային պարտավորությունների կատարման գործընթացում հատուկ դեպքերը կարող են պահանջել իրավական միջոցներ:
- Դիմում իրավաբանական օգնության համար:
- Միջնորդություն հարկային մարմիններին:
- Հանգույցների ստեղծում:
Հարկային պարտավորությունների ստուգում և վերահսկում
Որոշման շրջանակներում հարկային մարմինները պարտավոր են իրականացնել հարկային պարտավորությունների ստուգում:
Ստուգումները կարող են տեղի ունենալ ինչպես կանխատեսված, այնպես էլ պատահական:
Ստուգման ընթացակարգը
- Հարկային մարմինը տեղեկացնում է ֆիզիկական անձին:
- Փաստաթղթերը ստուգվում են:
- Հարկային պարտավորության վերաբերյալ որոշումներ են կայացվում:
Անկախ ապրելակերպ ունեցող անձանց հարկային պարտավորությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 432-Ա որոշումը կարևոր է ոչ միայն հարկային պարտավորությունների կատարման հարցերում, այլեւ անկախ ապրելակերպ ունեցող անձանց համար։ Այդ անձինք, ովքեր վերջին տարիներին չեն կատարում իրենց հարկային պարտավորությունները, պետք է հասկանալ, որ այս որոշումը կարող է բերել նրանց խնդիրների։ Անկախ ապրելակերպ ունեցող անձինք, որոնք ստանում են եկամուտներ, հաճախ չեն հաշվառում իրենց հարկային պարտավորությունները, ինչը հանգեցնում է մեծ հարկային պարտավորությունների acumulación-ի։ ՀՀ ՊԵԿ-ն ունի իրավունք գանձել այդ պարտավորությունները, ինչը նշանակում է, որ հարկային պարտավորությունները կարող են աճել տուգանքների և տոկոսների միջոցով։
Այսպիսով, անկախ ապրելակերպ ունեցող անձինք պետք է ուշադիր լինեն իրենց ֆինանսական գործարքների նկատմամբ, և դիտարկեն հարկային հաշվետվության ներկայացման հնարավորությունները, որոնք կարող են օգնել խուսափել լրացուցիչ տուգանքներից։ ՀՀ ՊԵԿ-ի պաշտոնական կայքում կան տեղեկություններ այն մասին, թե ինչպես կարելի է առցանց ուղարկել հարկային հայտարարությունները և ստանալ անհրաժեշտ փաստաթղթեր:
Հարկային պարտավորությունների կատարման վերահսկողության մեթոդները
Հարկային պարտավորությունների կատարման վերահսկողությունը ՀՀ ՊԵԿ-ի առաջնահերթություններից է։ 432-Ա որոշումը նաև ընդգծում է, որ վերահսկողության մեթոդները կարող են ներառում ինչպես փաստացի այցեր, այնպես էլ էլեկտրոնային պատշաճ ուսումնասիրություններ։ ՀՀ ՊԵԿ-ն կիրառում է մեթոդներ, որոնք ապահովում են արդյունավետ վերահսկողություն, ինչպիսիք են՝ հարկային հայտարարությունների համեմատությունը, մուտքերի ուսումնասիրման գործընթացը և տվյալների մշտական թարմացումը:
Այս գործընթացի շրջանակներում հարկ վճարողները պետք է պատրաստ լինեն տրամադրել իրենց ֆինանսական տեղեկատվությունը, որը կարող է անհրաժեշտ լինել հարկային պարտավորությունների գնահատման համար։ Հարկային ուսումնասիրությունները կարող են իրականացվել ինչպես նախկինում ներկայացված հարկային հայտարարությունների հիման վրա, այնպես էլ պատահական ընտրված գործարքների միջոցով:
Վարկային և հարկային պարտավորությունների փոխկապակցվածությունը
432-Ա որոշման համատեքստում անհրաժեշտ է անդրադառնալ նաև վարկային և հարկային պարտավորությունների փոխկապակցվածությանը։ Շատ քաղաքացիներ, ովքեր ունեն վարկային պարտավորություններ, հաճախ չեն վճարում իրենց հարկերը, ինչը կարող է հանգեցնել լրացուցիչ ֆինանսական խնդիրների։ ՀՀ ՊԵԿ-ն համագործակցում է ֆինանսական հաստատությունների հետ՝ տեղեկություններ ստանալու նպատակով քաղաքացիների հարկային պարտավորությունների վերաբերյալ:
Երբ քաղաքացին չի կատարում իր հարկային պարտավորությունները, դա կարող է ունենալ բացասական ազդեցություն նաև նրա վարկային պատմության վրա։ Վարկային կազմակերպությունները կարող են պահանջել տեղեկություններ հարկային պարտավորությունների մասին, ինչը կարող է հանգեցնել վարկի բարդությունների։ Հետևաբար, հարկային պարտավորությունների ժամանակին կատարումը կարևոր է ֆինանսական առողջության պահպանման համար: