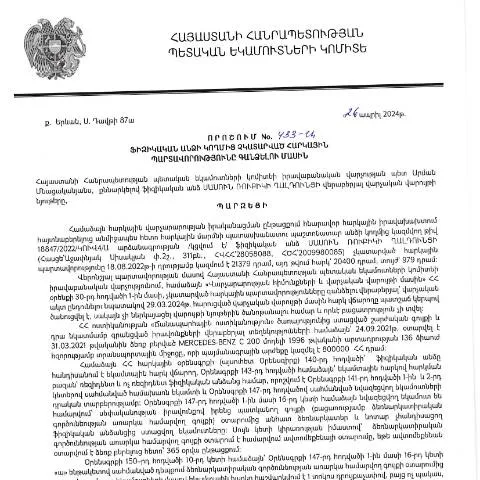
Փաստաթղթի պատմություն և իրավակարգավորում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.04.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 433-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը սկիզբ է առել հարկային պարտավորությունների կատարման կարգի բարելավման և հարկային վարչարարության համակարգի հստակեցման անհրաժեշտությունից: Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 23․05․2024 թվականին, նպատակ ունի կարգավորման համակարգի արդյունավետության բարձրացմանը և ֆիզիկական անձանց պարտավորությունների կատարումն ապահովելուն:
Հարկային պարտավորությունների նշանակությունը
ՀՀ-ում հարկային պարտավորությունները հանդիսանում են պետական բյուջեի հիմնական եկամտի աղբյուրները, որոնց կատարումն ապահովվում է հարկերի և այլ հարկային վճարների միջոցով: Ակտիվ հարկային քաղաքականությունը նպաստում է տնտեսության զարգացմանը և սոցիալական անվտանգության ապահովմանը:
Փաստաթղթի նշանակությունը և կառուցվածքը
Այս որոշումն ընդգրկում է այն հանգամանքները, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները: Դրա միջոցով պետությունը կարողանում է ազդեցություն ունենալ հարկային պարտավորությունների կատարման վրա ու նվազեցնել հարկերի հետ կապված իրավական խնդիրները:
Փաստաթղթում առկա են մի քանի հիմնական բաժիններ և ասպեկտներ, որոնց միջոցով մենք կարող ենք ավելի մանրամասն ուսումնասիրել դրա բովանդակությունը:
- Հարկային պարտավորությունների վերաբերող կարգավորումները: Վերաբերում է պարտավորությունների կատարման ժամկետներին և ձևերին:
- Գանձման ընթացակարգը: Ներդրված են դատական գործընթացներ, հարկային ստուգումներ և այլ միջոցառումներ:
- Ֆիզիկական անձանց իրավունքներն ու պարտականությունները: Հստակեցվում են քաղաքացիների իրավունքները:
Մեքենայական գործընթացի բացատրություն
Փաստաթղթի գործընթացը սկսվում է այն ժամանակ, երբ հարկային մարմինը որոշում է, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Այս դեպքում հարկային մարմինը կարող է անցկացնել հարկային ստուգում, որից հետո անհրաժեշտ քայլեր են ձեռնարկվում՝ պարտավորությունները գանձելու համար:
- Հարկային ստուգում: Համաձայն որոշման, հարկային մարմնի աշխատակիցները անցկացնում են ստուգում:
- Արդյունքների ներկայացում: Ստուգման արդյունքները ներկայացվում են ֆիզիկական անձին:
- Գանձման գործընթաց: Եթե հարկային պարտավորությունները չեն կատարվում, սկսվում է գանձման ընթացքը:
Այնտեղ, որտեղ գործը սկսվում է
Այս փաստաթղթի պրոցեսը ներառում է մի շարք քայլեր, որոնք պետք է իրականացվեն՝ ապահովելու համար, որ ֆիզիկական անձի պարտավորությունները նույնականացվեն և համապատասխանաբար ձևակերպվեն:
Հարկային մարմինները գործի սկսման համար պետք է ունենան բավարար փաստարկներ և փաստաթղթեր, որոնք կօգնեն հիմնավորել հարկային պարտավորությունների կատարման անհրաժեշտությունը:
Գործընթացի տարբերակները
Վերջնական որոշումը կարող է կախված լինել մի շարք գործոններից, ինչպիսիք են՝
- Ֆիզիկական անձի եկամուտները
- Հարկային պարտավորությունների չափը
- Ապրանքների և ծառայությունների գները:
Ելքերը և արդյունքները
Այս որոշման արդյունքում, եթե հարկային պարտավորությունները չեն կատարվում, կարող են առաջանալ հետևյալ հետևանքները:
- Բանկային հաշիվների սառեցում
- Դատական գործընթացներ
- Տուգանքներ:
Ֆիզիկական անձինք, որոնք չեն կատարում իրենց հարկային պարտավորությունները, կարող են նաեւ բախվել ֆինանսական և իրավական հետևանքների:
Փաստաթղթի լրացման առանձնահատկությունները
Այս փաստաթուղթը լրացնելու համար անհրաժեշտ է տիրապետել որոշակի տեղեկությունների, որոնք վերաբերում են հարկային պարտավորություններին:
Լրացվող բաժինները ներառում են, սակայն չեն սահմանափակվում՝
- Ֆիզիկական անձի անուն, ազգանուն, հայրանուն
- Հարկային թիվ
- Պարտավորությունների չափը:
Հասկանալի է, որ անհրաժեշտ է հստակ բնութագրել պարտավորությունների տեսակը, գումարը և այլ մանրամասներ:
Լրացման խնդիրները
Անհրաժեշտ է ուշադիր լինել լրացման գործընթացում՝ խուսափելու համար սխալներից:
- Տվյալների անհամապատասխանություն
- Սխալ տեղեկությունների մուտքագրում
- Ժամկետների բաց թողում:
Փաստաթղթի ներկայացման ուղիները
Այս որոշման շրջանակներում փաստաթուղթը կարող է ներկայացվել մի քանի տարբերակներով:
- Էլեկտրոնային ձևով: ՀՀ ՊԵԿ պաշտոնական կայքում:
- Փաստաթղթավորման եղանակով: Գործված փաստաթուղթը պետք է ուղարկվի ՀՀ ՊԵԿ:
- Գործընկերությամբ: Փաստաթուղթը անձամբ ներկայացնելու դեպքում:
Ֆիզիկական անձանց իրավունքներն ու պարտականությունները
ՀՀ-ում հաշվառված ֆիզիկական անձինք այս որոշմամբ ստանում են որոշակի իրավունքներ:
- Հայտարարելու իրենց հարկային պարտավորությունները:
- Հնարավորության դեպքում վիճարկելու հարկային պարտավորությունները:
- Հարկային մարմնի կողմից ներկայացվող տեղեկությունների ստացում:
Միաժամանակ, նրանք պարտավորություններ են ունենում, որոնք ներառում են.
- Հարկային պարտավորությունների ժամանակին կատարումը:
- Ինформационного անհրաժեշտ տեղեկությունների տրամադրում:
Դրսևորում և հետևություններ
Ընդհանուր առմամբ, ՀՀ ՊԵԿ կողմից իրականացվող այս գործընթացը նպատակաուղղված է հանրային շահերին և հարկային պարտավորությունների կատարմանը:
Հարկային պարտավորությունները կատարելու ժամանակ, ֆիզիկական անձինք կունենան ավելի մեծ իրավունքներ և հնարավորություններ:
Այս փաստաթուղթը, ի վերջո, հանդիսանում է կարևոր գործիք, որը համակարգում է հարկային պարտավորությունների կատարման գործընթացը և նպաստում է իրավական կայունությանը:
Ֆիզիկական անձին հարկային պարտավորությունների մասին ծանուցումների արդյունավետություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 433-Ա որոշման շրջանակներում կարևոր է առանձնահատուկ ուշադրություն դարձնել այն մեթոդաբանությանն ու գործընթացներին, որոնք կիրարկվում են ֆիզիկական անձիքին ուղղված ծանուցումների տրամադրման ու հարկային պարտավորությունների կատարման գործընթացում: Ծանուցումները, որոնց մասնակից են հանդիսանում հարկ վճարողը և հարկային մարմինը, նախատեսում են զգալի պատասխանատվություններ ու իրավունքներ, որոնք պետք է հաշվի առնվեն կողմերի միջև հարաբերություններում:
Այդ նպատակով, հարկային մարմինները պարտավոր են տրամադրել պարզ, հասկանալի և կոնկրետ տեղեկություններ, որոնք կօգնեն ֆիզիկական անձանց ավելի լավ հասկանալ իրենց պարտավորությունները: Ավելին, հարկային ծանուցումները պետք է ուղարկվեն ժամանակին, որպեսզի հարկ վճարողները ունենան բավարար ժամանակահատված՝ պատասխանելու և անհրաժեշտ գործողություններ կատարելու համար:
Հարկային պարտավորությունների գանձման գործընթացն ու բողոքարկման մեխանիզմները
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն խստորեն ըստ ՀՀ վարչական օրենսդրության: Համաձայն 433-Ա որոշման, հարկային մարմինները պարտավոր են իրականացնել պարտավորությունների գանձման գործընթաց՝ համապատասխան օրենքի պահանջներին համապատասխան: Հարկ վճարողը, ով չի կատարել իր պարտավորությունները, կարող է դիմել բողոքարկման գործընթացին, որը նախատեսում է որոշման իրավական հիմքերի գնահատում:
Բողոքարկման գործընթացի շրջանակներում հարկ վճարողը կարող է ներկայացնել իր փաստարկները և ապացույցները, որոնք հիմնավորված են հարկային օրենսդրության նորմերով: Այդպիսի բողոքարկումները պետք է ներկայացվեն սահմանված ժամկետներում, ինչը կարևոր է, որպեսզի հարկ վճարողների իրավունքները չխախտվեն: Հարկային մարմինը պարտավոր է դիտարկել բողոքները և տրամադրել պատասխանի, որը պետք է լինի պարզ ու հասկանալի:
Էլեկտրոնային ծառայությունների նշանակությունը հարկային պարտավորությունների կատարման գործում
ՀՀ ՊԵԿ-ն ակտիվորեն զարգացնում է էլեկտրոնային ծառայությունները, որոնք հնարավորություն են տալիս հարկ վճարողներին ավելի հեշտ և արագ իրականացնել հարկային պարտավորությունները: Էլեկտրոնային ծառայությունների միջոցով իրականացվող գործընթացները, ինչպիսիք են հարկային հաշվետվությունների ներկայացումը, պարտավորությունների ստուգումը և տեղեկությունների ստացումը, կարող են նշանակալի կերպով թեթևացնել ֆիզիկական անձանց կողմից հարկային գործառույթների իրականացման բեռը:
Հաշվի առնելով, որ ՀՀ օրենսդրությունը խթանում է էլեկտրոնային ստորագրությունների օգտագործումը, հարկ վճարողները կարող են դիմել գրանցված էլեկտրոնային հաշվին՝ կատարելու իրենց պարտավորությունները, այդ թվում՝ անձնական հաշվետվությունների ներկայացումը և հարկային պարտավորությունների մարում:
Սակայն, հարկային մարմինների կողմից տրամադրվող էլեկտրոնային ծառայություններն այնքան էլ արդյունավետ չեն եղել, քանի որ որոշ քաղաքացիներ դեռևս չեն բավարարում տեխնոլոգիական պահանջներին կամ չունեն անհրաժեշտ տեխնիկական միջոցներ: Այդ պատճառով, հարկային մարմինները պետք է ուշադրություն դարձնեն այս հարցին՝ ավելացնելով տեղեկատվական արշավներ և վերապատրաստման ծրագրեր: