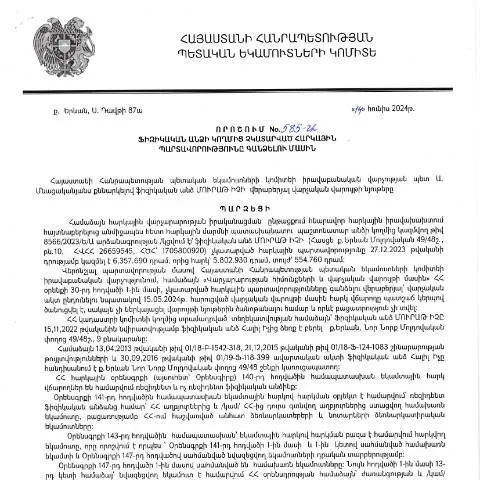
Ֆիզիկական անձի հարկային պարտավորությունների գանձում. Տեսության մեջ թաքնված վտանգները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.06.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 585-Ա որոշումը մի նշանակալի փաստաթուղթ է, որը բացահայտում է հարկային պարտավորությունների կատարման գործընթացի իրավաբանական կողմը:
Այս որոշումը մուտք է գործում այն անձանց մեջ, ովքեր ունեն հարկային պարտավորություններ, բայց չեն կատարել դրանց վճարումը: Այնպես որ, հարկային պարտավորությունների անկատարությունը կարող է հանգեցնել հայցերի, վարչական պատասխանատվությունների և այլ հետևանքների:
Որոշման մեկնարկն ու իրավական շրջանակ
2024 թվականի հունիսի 14-ին ընդունված այս որոշումը մշակվել է Պետական եկամուտների կոմիտեի կողմից, որն ի սկզբանե նախատեսված է բնակիչների հարկային պարտավորությունների կատարումը:
ՀՀ Verwaltungsverfahrensgesetz-ով (HO-139-N, 2025թ. փոփոխված) կարգավորվում են վարչական գործընթացները, ներառյալ հարկային պարտավորությունների կատարումը: Այս շրջանակը տրամադրում է այն մեխանիզմները, որոնք անհրաժեշտ են հարկային պարտավորությունների տակ գտնվող քաղաքացիների համար:
Ովքեր են պետք, որ դիմեն այս որոշմանը
Դիմողները հիմնականում ֆիզիկական անձինք են, որոնք չեն կատարել իրենց հարկային պարտավորությունները: Դրանք կարող են լինել:
- Բնակիչներ, ովքեր չեն կատարել հարկային վճարումները ըստ օրենքի;
- Անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն վճարվել ժամանակին;
- Ֆիզիկական անձինք, ովքեր ցանկանում են հստակեցնել իրենց ֆինանսական վիճակը և վճարել պարտքերը:
Գործողությունները սկսելու ընթացակարգը
Հարկային պարտավորությունները գանձելու գործընթացը սկսվում է պետական մարմնի կողմից համապատասխան տեղեկատվության հավաքմամբ այն քաղաքացիների վերաբերյալ, ովքեր ունեն հարկային պարտավորություններ:
- ՊԵԿ–ը ստանում է տեղեկատվություն հարկային պարտավորությունների մասին:
- Տեղեկատվությունն ուսումնասիրվում է՝ իսկապես հարկային պարտավորությունները անտեսված են:
- Հարկային մարմինը կնքում է համապատասխան որոշումը:
Հարկային պարտավորությունների կատարման ժամկետները
Հարկային պարտավորությունների կատարումը ենթադրում է օրենքով սահմանված ժամկետների պահպանություն: Եթե տվյալ ժամկետները չեն պահպանվում, կարող են լինել հետևյալ հետևանքները:
- Տուգանքներ;
- Դատական հայցեր;
- Վարչական պատասխանատվություն:
Պատասխանատվություններն ու իրավունքները
Ինչպես ցանկացած վարչական գործընթացում, այս որոշման շրջանակում կա նաև պատասխանատվությունների և իրավունքների համակարգ:
- Անձի իրավունքներ: Նրանք ունեն իրավունք՝ տեղեկացված լինել իրենց հարկային պարտականությունների մասին և պահանջել հաշիվների ներկայացում:
- Պարտավորություններ: Անձի պարտավորությունն է ժամանակին կատարել հարկային վճարումները:
Նկարագրական էջեր. Փաստաթղթի դասակարգում
Դեմո էջերի միջոցով կարելի է լրացնել անհրաժեշտ փաստաթղթերը, որոնք ներառում են:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Դիմում (Dimum Dzev N2) | Հարկային պարտավորությունների կատարման պահանջ: |
| Փաստաթղթերի մատուցում | Հարկային հաշվետվություններ և վճարումների հաստատման փաստաթղթեր: |
Տեղեկատվության ստացումն ու ընթացակարգի վերահսկում
Զարգացման գործընթացը պետք է ամփոփվի վերահսկողության մեխանիզմներով, որոնք պետք է կիրառվեն:
- Հարկային պարտավորությունների ստուգում;
- Անձնական տվյալների վերլուծություն;
- Պատասխանատվության հատկացում:
Որոնողական ծառայություններ
Հարկային պարտավորությունների վերաբերյալ տեղեկատվություն ստանալու համար քաղաքացիները կարող են օգտվել տարբեր էլեկտրոնային ծառայություններից, որոնք ապահովում են թեթևություն և արագություն:
Սխալների կամ անբավարար տեղեկությունների առկայություն
Եթե դիմումն առնվազն անբավարար տեղեկություններով է ներկայացված, ապա պետությունն ունի իրավունք դիմել ձեռնարկություններին լրացուցիչ տեղեկատվության ձեռքբերման համար:
Հարկային մարմինները կարող են նաև հրաժարվել լրացուցիչ գրառումներ կատարել, եթե դրանք չեն բավարարում օրենքի պահանջներին:
Վերջնական քայլեր. Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվում է, ապա քաղաքացիները իրավունք ունեն դիմել վերաքննիչ դատարան՝ իր իրավունքի պաշտպանության համար:
Այս գործընթացի շրջանակներում, քաղաքացիական պատասխանատվության որևէ հիմք չունենալու դեպքում, վճարումների գանձումն արգելվում է:
Հետագա գործողություններ
Սահմանված որոշման ընդունմանց հետո քաղաքացիները պետք է կատարեն հետևյալ քայլերը:
- Վճարել պարտքերը՝ մինչև սահմանված վերջնաժամկետը;
- Պահպանել բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են ապացուցել վճարումները:
Այսպիսով, պետության կողմից սահմանված կարգավորումները թույլ են տալիս պատգամավորներին և քաղաքացիական անձանց ակտիվորեն մասնակցել հարկային պարտավորությունների կատարմանը, իսկ համապատասխան ընթացակարգի կիրառումը հետագայում ապահովում է ֆինանսական կայունություն:
Զեկույցների պատրաստման կարգը և ժամանակները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 14.06.2024թ. ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 585-Ա որոշումը ենթադրում է, որ հարկային պարտավորությունները չկատարած ֆիզիկական անձինք պարտավորվում են ներկայացնել հարկային հաշվետվություններ: Այս հաշվետվությունները պետք է պատրաստվեն համապատասխան ձևով՝ համաձայն ՀՀ ՊԵԿ կողմից սահմանված կանոնների: Հարկային հաշվետվության պատրաստման գործընթացը ներառում է մի քանի հիմնական քայլեր, որոնց ընթացքում հարկատուն պետք է ապահովի, որ բոլոր անհրաժեշտ տվյալները ճիշտ և ամբողջական են:
Առաջին հերթին, հարկատուները պետք է հավաքեն բոլոր հարկային փաստաթղթերը, ներառյալ եկամտի, գույքի և այլ հարկերի վերաբերյալ տվող փաստաթղթերը: Հաշվետվությունները պետք է ներկայացվեն էլեկտրոնային եղանակով՝ օգտագործելով ՀՀ ՊԵԿ-ի «Հարկային հաշվետվություն» էլեկտրոնային ձևը: Հաշվետվությունների ներկայացման վերջնաժամկետները հաճախ նշում են՝ կախված տարվա քանակից և հաշվետվության տեսակից: Նախապայման է, որ հարկատուները էլեկտրոնային ստորագրությամբ հավաստեն իրենց հաշվետվությունները:
Հարկային հաշվետվությունները պետք է ներկայացվեն առաջացրած պարտավորությունների ժամկետից առաջ, որպեսզի խուսափեն վարչական տույժերից: Հարկային մարմիններն իրավունք ունեն ստուգել ներկայացված հաշվետվությունները և պահանջել լրացուցիչ փաստաթղթեր, եթե այդ անհրաժեշտություն arises: Այս գործընթացը կարող է լինել բյուրոկրատական և ժամանակատար, ուստի հարկատուները խորհուրդ է տրվում սկսել պատրաստումը որքան հնարավոր է շուտ:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը, որը նախատեսված է 585-Ա որոշման շրջանակներում, ներառում է մի շարք քայլեր, որոնք հարկատուները պետք է զբաղվեն՝ պարտավորությունը կատարելու համար: Նախ, որոշման ընդունումը ենթադրում է, որ հարկատուներին կհաղորդակցվի, թե որ պարտավորությունները չեն կատարվել, և ինչ գումարներ են պահանջվում: Ակնարկները կարող են իրականացվել ինչպես գրավոր, այնպես էլ էլեկտրոնային եղանակով:
Եթե հարկատուն չի կատարում իր պարտավորությունները նշված ժամկետներում, ապա ՀՀ ՊԵԿ-ն իրավունք ունի սկսել պարտավորությունների գանձման գործընթացը: Այս գործընթացն ընդգրկում է հարկային պարտավորությունների հաշվարկման, հարկման և գանձման մեթոդներ: Այս ընթացքում հարկատուն կարող է դիմել միջնորդություն՝ դիմելով ՀՀ ՊԵԿ իրավաբանական վարչությանը՝ ներկայացնելով իր դիրքորոշումը կամ փաստաթղթերը, որոնք կարող են հիմք հանդիսանալ պարտավորությունը չկատարելու համար:
Գանձման գործընթացն իրականացվում է օրենքի շրջանակներում, և պարտավորությունների չկատարումը կարող է հանգեցնել վարչական տույժերի, իսկ դեպքերի առնչությամբ՝ նաև քրեական պատասխանատվության: Հատուկ ուշադրություն է հատկացվում այն իրավիճակներին, որտեղ հարկատուները ցանկանում են ներկայացնել բողոք կամ դիմում՝ նշված որոշման դեմ, ինչը համարվում է իրավական գործընթացի կարևոր փուլ:
Արժեքների և պատժամիջոցների համակարգը
ՀՀ ՊԵԿ 585-Ա որոշման շրջանակներում հարկային պարտավորությունների գանձման հետ կապված կիրառվող արժեքներն ու պատժամիջոցները բավականին կարևոր թեմա են, որոնք հարկատուները պետք է գիտակցեն: Դրանք ներառում են ոչ միայն պարտավորվող գումարի չափ, այլ նաև վարչական տույժեր, որոնք կարող են ավելացվել բաց թողնված ժամկետների համար:
Արժեքների համակարգը հիմնված է ՀՀ գործող հարկային օրենսդրության վրա, որի շրջանակներում նախատեսված են տարբեր տույժեր և վարչական պատասխանատվություն: Օրինակ, եթե հարկատուն չի ներկայացնում իր հարկային հաշվետվությունները սահմանված ժամկետներում, ապա նա կարող է ենթարկվել տույժերի, որոնք կարող են հասնել մինչև 50% պարտքի չափի:
Նման պատժամիջոցները նպատակ ունեն խթանել հարկային կարգապահությունը և ապահովել, որ հարկատուները կատարեն իրենց պարտավորությունները: ՀՀ ՊԵԿ–ն մշտապես տեղեկացնում է հարկատուներին գործող օրենսդրության վերաբերյալ՝ կարևորելով, որ յուրաքանչյուր պարտավորություն պետք է իրականացվի ժամանակին և ճիշտ: