Մեկնաբանություն և նպատակը
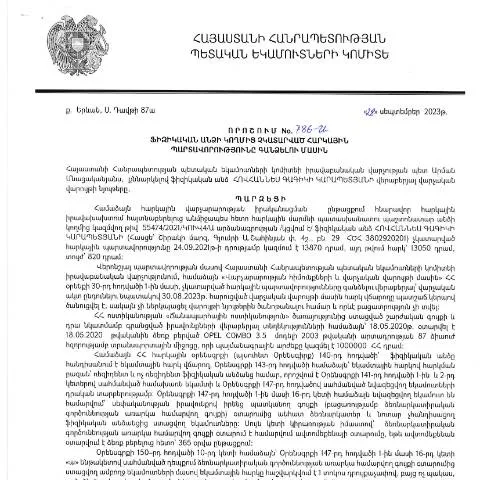
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի (ՀՀ ՊԵԿ) իրավաբանական վարչության կողմից ընդունված 28.09.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 786-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների կատարումը վերահսկելու և կազմակերպելու տեսանկյունից։ Այս որոշումն իրականացվում է առավելագույն արդյունավետությամբ հարկային համակարգի բարելավման և քաղաքացիների իրավունքների պաշտպանիչ մեխանիզմների ներդրման նպատակով։
Ովքեր կարող են ներկայացնել հայտը
Այս որոշման շրջանակներում հայտը կարող է ներկայացնել այն ֆիզիկական անձը, ում ճանաչվել է հարկային պարտավորություն, և որը չհատկացրել է իր պարտավորությունները։ Այստեղ կարևոր է նշել, որ մարդիկ, ովքեր ունեն վարկաբեկված հարկային պատմություն կամ չեն կարողանում ներկայանալ, կարող են օգտվել լրացուցիչ ծառայություններից:
Այդպիսի դեպքերը կարող են ներառել.
- Անձանց, ովքեր գտնվում են աշխատանքային անկումային դաշտում;
- Անձրևի, հիվանդության կամ այլ պատճառներով չհայտնվածները;
- Իրավաբանական անձինք, ովքեր հանդիսանում են հարկային պարտավորություններ կատարող ֆիզիկական անձինք:
Ինչ փաստաթղթեր են պահանջվում
Հայտը լրացնելուց առաջ հարկավոր է ապահովել բոլոր անհրաժեշտ փաստաթղթերը, որոնցում պետք է ներառվեն:
- Անձնագրի պատճեն;
- Հարկային պարտավորության վերաբերյալ համապատասխան փաստաթղթեր;
- Առաջարկվող լրացուցիչ տեղեկություններ, որոնք կարող են աջակցել հաստատմանը:
Քայլեր՝ հայտը լրացնելու և ներկայացնելու գործընթացը
Հայտը լրացնելու և ներկայացնելու գործընթացը կարելի է բաժանել մի քանի հիմնական քայլերի:
- Քայլ 1: Գտնել համապատասխան ձևը՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին»:
- Քայլ 2: Լրացնել հայտի բոլոր դաշտերը:
- Քայլ 3: Ավելացնել բոլոր պահանջվող փաստաթղթերը:
- Քայլ 4: Ներկայացնել հայտը ՀՀ ՊԵԿ համապատասխան ստորաբաժանմանը:
Հայտի փոխանցման ժամկետները և հաջորդ քայլերը
Հայտը կարող է ներկայացվել սահմանված ժամկետում՝ սովորաբար 30 օրում, սկսած պարտավորության հստակեցման պահից:
Հայտն ստանալուց հետո, ՀՀ ՊԵԿ-ն ունի 10 աշխատանքային օր, որպեսզի արձագանքի և հաստատի կամ մերժի հայտը:
Եթե հայտը մերժվում է
Վերահսկիչ մարմինը կարող է մերժել հայտը հետևյալ պատճառներով:
- Հայտի լրացումներում առկա սխալներ;
- Անհրաժեշտ փաստաթղթերի բացակայություն;
- Հարկային պարտավորությունների չհաստատված հիմք:
Ընդհանուր պատասխանատվություն և իրավունքներ
Հայտը ներկայացնող անձը պետք է իմանա, որ նրա իրավունքներն ու պարտականությունները գրեթե նույնական են որպես իրավաբանական, այնպես էլ ֆիզիկական անձանց համար:
Հայտի ներկայացմամբ անձը ստանում է իրավունք:
- Չմատչելի հարկային պարտավորությունների վերադարձ;
- Հարկային համակարգի մեջ լիարժեք մասնակցություն;
- Անձնական տվյալների պաշտպանություն:
Ինչ անել մերժման կամ փաստաթղթի սխալի դեպքում
Եթե հայտը մերժվել է կամ կա փաստաթղթում սխալ, ապա հարկավոր է հետևել ստորև նշված քայլերին:
- Նորից ստուգել հայտի և փաստաթղթերի բովանդակությունը;
- Հետադարձ կապ հաստատել ՀՀ ՊԵԿ իրավաբանական վարչության հետ առաջնորդության համար;
- Մնալ առկա բոլոր փաստաթղթերի կրկնօրինակներ:
Հետագա քայլեր և կանխատեսումներ
Այդ որոշումն իրականում նոր խթան է տալիս ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը, ինչի արդյունքում համակարգը կընդլայնվի և կհեշտանա:
Իրավաբանական վարչությունը խոստանում է շարունակել աշխատել հասարակության հետ՝ ապահովելու համար, որ բոլոր քաղաքացիները ունենան մասնագիտական աջակցություն և հասանելիք տեղեկատվություն իրենց իրավունքների և պարտականությունների մասին:
Այս գործընթացի ամբողջականությունը և թափանցիկությունը լիովին կախված է քաղաքացիների ակտիվ մասնակցության և բարեխիղճ ներկայացման գործընթացից:
Վերջնական մտքեր
Այս կարգավորումը նախատեսում է հարկային պարտավորությունների լիարժեք կատարումը, և, որ կարևոր է, այն կարող է օգնել իրավաբանական, ինչպես նաև ֆիզիկական անձանց՝ հասկանալու և կատարելու իրենց պարտավորությունները ծառայում է ի նպաստ երկրի տնտեսական զարգացման:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 28.09.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 786-Ա որոշումը նախատեսում է մի շարք կարևոր առանձնահատկություններ, որոնք վերաբերում են հարկային պարտավորությունների գանձման գործընթացին: Այս գործընթացը ներառում է մի շարք քայլեր, որոնք պետք է իրականացվեն ըստ ՀՀ հարկային օրենսդրության:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացը սկսվում է ահազանգի հեռագրով, որտեղ նշվում են ոչ կատարված պարտավորությունները, ինչպես նաև պատճառն ու գումարը: Այս տվյալները տրամադրվում են զուգահեռ՝ ֆիզիկական անձի հարկային հաշվեկշռի ուսումնասիրության արդյունքում:
Հարկային պարտավորությունների գանձման ձևը կարող է տարբեր լինել՝ կախված պարտավորությունների տեսակից, ինչպես նաև ֆիզիկական անձի ֆինանսական կարողություններից: Հարկային պարտավորությունների պետական հաշվառում իրականացնում է ՀՀ ՊԵԿ հարկային վարչությունը, որը պատասխանատու է տվյալ գործընթացի համակարգման համար:
Ելք լրատվության և խորհրդատվության մեթոդների միջոցով
Հարկային պարտավորությունների գանձման որոշումների հիմքում գտնվում են նաև հասարակության տեղեկացվածության բարձրացման նպատակները: ՀՀ ՊԵԿ-ը մշտապես փորձում է կազմակերպել տեղեկատվական արշավներ, որոնց ընթացքում քաղաքացիներին տրամադրվում են հստակ տեղեկություններ հարկային պարտավորությունների մասին:
Այս տեղեկատվական միջոցառումները կարող են ներառել սեմինարներ, webinars, ինչպես նաև հրատարակված ուղեցույցներ, որոնք մատչելի են ինչպես առցանց, այնպես էլ ֆիզիկական ձևաչափով: Հասարակությունը կարող է նաև դիմել խորհրդատվական ծառայություններին, որտեղ մասնագետները կարող են տրամադրել աջակցություն և խորհուրդներ:
Տեղեկատվության մատչելիությունը թույլ է տալիս քաղաքացիներին ավելի լավ հասկանալ իրենց հարկային պարտավորությունները և դրանց կատարման կարևորությունը, ինչը նվազեցնում է հարկային պարտավորությունների չկատարելու ռիսկը:
Արժեքային դրույթներ և իրավունքները
Մասնավորապես, 786-Ա որոշումն ընդգրկում է նաև հարկային պարտավորությունների արժեքային դրույթները, որոնք կարող են կիրառվել ֆիզիկական անձի նկատմամբ: Որպեսզի հարկային պարտավորությունները կատարվեն ժամանակին, քաղաքացիների պարտավորությունն է ապահովել, որ իրենք ունեն բոլոր անհրաժեշտ փաստաթղթերը, որոնք անհրաժեշտ են պարտավորությունների կատարման համար:
Այս առումով, հարկային մարմինները պետք է ապահովեն, որ քաղաքացիներն առնվազն տեղեկացված լինեն իրենց իրավունքների և պարտականությունների մասին: ՀՀ ՊԵԿ-ը պարտավորվում է առաջարկել հասանելիություն հարկային հաշվետվությունների մակերեսային ակնարկներին և հարկային առցանց համակարգերին, որոնց միջոցով քաղաքացիները կարող են ստանալ իրազեկումներ իրենց պարտավորությունների մասին:
Քաղաքացիները նաև ունեն իրավունք դիմել տարբեր ատյանների՝ անհրաժեշտության դեպքում վիճարկել հարկային պարտավորությունների գանձման որոշումները, եթե կարծում են, որ դրանք չեն համապատասխանում օրենսդրությանը: