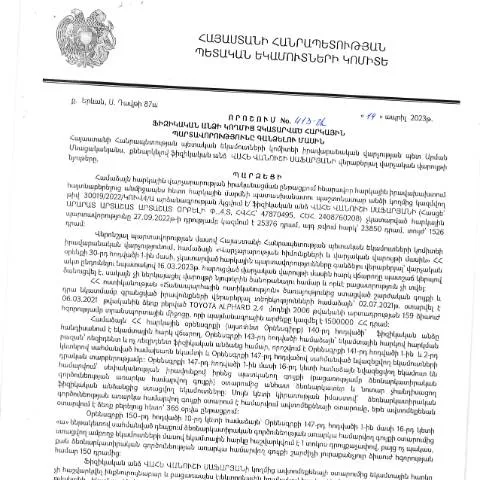
Ինչպե՞ս է ազդում ՀՀ ՊԵԿ իրավաբանական վարչության պետի 413-Ա որոշումը
2023 թվականի ապրիլի 14-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 413-Ա որոշումը, որի հեղինակն է Վահե Վանուշի Սաֆարյանը, հանդիսանում է կարևոր քայլ հարկային պարտավորությունների կատարման դաշտում: Դրանով սահմանվում են կարգեր, որոնք վերաբերում են այն անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Որոշումը նպատակ ունի խթանել հարկերի հավաքագրումն ու հանրային միջոցների արդյունավետ օգտագործումը:
Դիմել կարող անձանց կարգը
Դիմումը ներկայացնելու առումով, օրենքը նախատեսում է, որ բոլոր ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ, պարտավոր են ներկայանալ համապատասխան մարմիններին: ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) հանդիսանում է այն գերատեսչությունը, որն իրականացնում է հարկերի հավաքագրումը:
- Հարկային պարտավորություն - ամեն ֆիզիկական անձ, որը ունի չկատարված պարտավորություններ:
- Մոտեցումներ - հարկային վարչության կողմից իրականացվող գործողությունները պարտավորությունների կատարման նպատակով:
Դիմումի ձեւակերպման գործընթաց
Դիմումն անհրաժեշտ է լրացնել մանրակրկիտ, քանի որ սխալները կարող են հանգեցնել մտադրած արդյունքի չկայացմանը: Հայտնագիրը ներկայացնելու համար անհրաժեշտ է.
- Հավաքել բոլոր անհրաժեշտ փաստաթղթերը՝ ներառյալ անցած տարիների հարկային հաշվետվությունները:
- Լրացնել պահանջվող փաստաթուղթը՝ հիմք ընդունելով համապատասխան օրենսդրությունը:
- Ներկայացնել դիմումը ՀՀ ՊԵԿ:
Փաստաթղթերի եւ տեղեկությունների անհրաժեշտություն
Դիմումի համաժամանակյա ներկայացման համար պահանջվում են հետևյալ փաստաթղթերը.
- Հարկային կտրոններ:
- Անձնագրային տվյալներ:
- Ավանդատոմոս կամ այլ ֆինանսական տեղեկություններ:
Սրանք անհրաժեշտ են, որպեսզի ոչ միայն հաստատվի դիմողի ինքնությունը, այլեւ ապացուցվեն նրա պարտավորությունները:
Դիմումի ընթացքը եւ ընթացակարգերը
Առաջին քայլերից մեկը դիմումի ներկայացումն է: Դիմումը ներկայացնելուց հետո ՀՀ ՊԵԿ կատարելու է դրա հետագա գործընթացները:
- Ամսաթիվը - դիմումը կսքանավորում եւ վերստուգվում է:
- Վերջնական որոշում - կիրառվում են համապատասխան վարույթներ:
Ինչպես ստանալ տեղեկություններ դիմումի վիճակի մասին
Դիմողը պարտավոր է հաշվի առնել, որ նրան տրվելու է տեղեկություն դիմումի ընթացքի մասին: ՀՀ ՊԵԿ կայքի միջոցով հնարավոր է հետևել դիմումի վիճակին՝ օգտվելով QR կոդերից և էլեկտրոնային ստորագրությունից:
Կարևոր մեներ եւ ժամկետներ
Դիմումը պետք է ներկայացնել օրենքով սահմանված ժամկետներում: Հաշվի առեք, որ ՀՀ ՊԵԿ յուրաքանչյուր դիմումի վրա ունի իր աշխատանքային ժամկետը:
| Ստացման ամսաթիվ | Դիմումի մշակման ժամկետ |
|---|---|
| 2023-06-15 | 30 օր |
Դիմումի ձևը եւ լրացման առանձնահատկությունները
Դիմումը պետք է լրացնել ըստ ՀՀ ՊԵԿ ներկայացրած պահանջների: Փաստաթուղթը պետք է լինի ճիշտ, որովհետև սխալները կարող են հանգեցնել երկար ժամանակաշրջանի մերժման:
- Անուն, ազգանուն - լրացրեք լիարժեք:
- Հասցե - նշեք ճշգրիտ հասցեն:
- Հարկային պարտավորություն - նշեք չկատարված պարտավորությունները:
Դիմումի ամփոփում եւ հեռանկարներ
Դիմումն ավարտվում է, երբ ՀՀ ՊԵԿ-ը մշակել է եւ ուղարկել է վերջնական որոշումը: Այս գործընթացում կարևոր է, որ դիմողը պատշաճ կերպով հետևի բոլոր քայլերին, որպեսզի չկորցնի իր իրավունքները:
Նշենք, որ վճարումների վաղաժամկետ կատարումը կարող է հանգեցնել ավելի բարենպաստ պայմանների: Կարող եք դիմել նաև տարբեր ծրագրերի, որոնք առաջարկում են օգնություն:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետ Վահե Վանուշի Սաֆարյանի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 413-Ա որոշումը սահմանում է այն ընթացակարգերը, որոնք պետք է հետևվեն հարկային պարտավորություններ չկատարած ֆիզիկական անձանց նկատմամբ:
Այս գործընթացը ներառում է մի շարք փուլեր, որոնց թվում են՝ պարտատիրոջ տվյալների հավաքագրում, պարտավորությունների գումարի հաշվարկ, հաղորդագրությունների ուղարկում պարտատիրոջը, ինչպես նաև գործի ներկայացում դատարան՝ հարկային պարտավորությունների գանձումից հետո:
Կառավարությունը սահմանում է, որ անհրաժեշտ է օգտագործել էլեկտրոնային ծառայությունները, ինչպիսիք են անձի թվային ստորագրությունը և QR-կոդերի կիրառումը, ինչը մեծացնում է գործընթացի արդյունավետությունը և թափանցիկությունը:
Զեկույցի և վերահսկողական մեխանիզմների նշանակությունը
Դասակարգման և վերահսկողության մեխանիզմները, որոնք նախատեսված են 413-Ա որոշման շրջանակներում, կարևոր դեր են խաղում հարկային պարտավորությունների կատարումը վերահսկելու և կառավարելու գործում:
ՀՀ ՊԵԿ-ը պարտավոր է տարեկան կամ կիսամյակային զեկույցներ ներկայացնել, որոնք վկայում են հարկային պարտավորությունների գանձման գործընթացի արդյունավետության մասին: Դրանք ներառում են տվյալներ պարտատերերի թվի, հավաքված գումարների, ինչպես նաև նոր առաջացած անօգտագործված պարտավորությունների մասին:
Այս զեկույցները թույլ են տալիս առանձին դեպքեր ուսումնասիրել, գնահատել հարկային համակարգի առողջությունը և կատարել անհրաժեշտ փոփոխություններ, որպեսզի ապագայում նվազեցվի հարկային պարտավորությունների չկատարումը:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
Որոշման հիմնարար իրավական հիմքերը հիմնված են ՀՀ հարկային օրենսդրության վրա, որտեղ հստակ սահմանվում են հարկային պարտավորությունների կատարումը, դրանց չկատարումը և հետևանքները:
413-Ա որոշումը նաև ընդգրկում է կարգավորումներ, որոնք կապված են հարկային պարտավորությունների ժամկետների, մոռացված պարտավորությունների և կարգավորումների ժամանակահատվածների հետ: Օրինակ, եթե ֆիզիկական անձը չի կատարել իր պարտավորությունները՝ նախորդ տարիների ընթացքում, ՊԵԿ-ը իրավունք ունի այդ պարտավորությունները դուրս բերել և սկսել գանձման գործընթաց:
Ավելին, որոշման շրջանակներում նախատեսվում են այն պարագայում, երբ պարտավորությունները չկատարվեն օրենքով սահմանված ժամկետում, պարտատիրոջը կարող է տրվել որոշակի տույժեր կամ հավելյալ հարկեր: