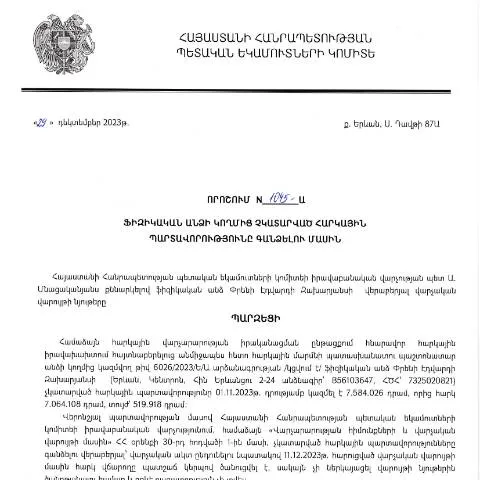
Ահա ինչ է ընդգրկում ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.12.2023թ․ որոշումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1045-Ա որոշումը փաստաթուղթ է, որն ունի կարևոր դեր կատարելու Հայաստանի հարկային համակարգում: Նման որոշումները արձանագրում են այն դեպքերը, երբ ֆիզիկական անձը չի կատարել հարկային պարտավորությունները, և դրանց նպատակն է գանձել այդ պարտավորությունները:
Որպես թե ինչով է այս որոշումը առանձնանում այլ նմանատիպ փաստաթղթերից
Այս որոշումը խիստ մասնագիտական է և տարբերություն ունի մյուս փաստաթղթերից, հատկապես, երբ խոսքը վերաբերում է հարկային պարտավորությունների կատարմանը:
- Ֆիզիկական անձի մասը: Բազմաթիվ ոստիկանության և հարկային համակարգերի մեջ ֆիզիկական անձի պարտավորությունները կարող են լինել ոչ միայն ֆինանսական, այլև իրավաբանական:
- Մասնագիտական վերահսկողություն: Այս որոշման շրջանակներում իրականացվում է մասնագիտական վերահսկողություն, որը թույլ է տալիս վերահսկել հարկային պարտավորությունների կատարումը:
- Քաղաքացիների համար հետևանքներ: Որոշման ընդունումից հետո ֆիզիկական անձը կարող է ենթարկվել իրավաբանական հետևանքների, եթե չի կատարում պարտավորությունները:
Ովքե՞ր են այս փաստաթղթի շահառուները և ինչ են պետք է իմանան
Այս որոշումը կիրառվում է բոլոր ֆիզիկական անձանց նկատմամբ, ովքեր ունեն հարկային պարտավորություններ, բայց չեն կատարել դրանք:
- Դեպքեր, երբ մարդիկ կարող են դիմել: Ժամանակի ընթացքում պարտավորությունների չկատարման դեպքերը կարող են հանգեցնել բավականին դժվարություններ:
- Հետևանքներ. Եթե պարտավորությունները չկատարվեն, ապա մարդը կարող է ենթարկվել վարչական և իրավաբանական պատժամիջոցների:
Որոշման տեղի և նշանակության համատեքստը
Դիտարկվող որոշման նշանակությունը բազմաշերտ է, քանի որ այն միավորում է նաև համընդհանուր հարկային համակարգի կանոնները:
Այդ նպատակով, հարկ է նշել, որ կան նաև որոշ բացառություններ, որոնք վերաբերում են սոցիալապես անապահով խմբերին, որտեղ որոշման կիրառումը կարող է չափազանց զգույշ լինել:
Որոշման ընթացակարգը
Այս գործընթացը սկսվում է որոշման հրապարակմամբ և կայացմամբ, որի արդյունքում ստեղծվում է պարտավորությունների կատարումը վերահսկող մեխանիզմ:
- Ներքաղաքացիական գործընթացներ: Առաջին քայլը ներառում է պաշտոնական ծանուցումը պարտավորությունների մասին:
- Գրավոր դիմում: Այնուհետև պետք է ներկայացնել գրավոր դիմում, որը պետք է ընդգրկի մանրամասները պարտավորությունների մասին:
- Վերահսկողություն: Դիմումը պետք է վերանայվի համապատասխան մարմնի կողմից:
Քաղաքացիների իրավունքներն ու պարտականությունները
Քաղաքացիների իրավունքներն ու պարտականությունները կապված են նաև այս որոշման հետ:
- Իրավունքներ: Ֆիզիկական անձին անհրաժեշտ է իմանալ, որ նա ունի իրավունք տրվել իր կարծիքները ու պատճառերը, թե ինչու չի կատարել պարտավորությունները:
- Պարտականություններ: Պարտավորությունները անհրաժեշտ է կատարել ժամանակին, որպեսզի չառաջանան հետագայում այլ իրավաբանական խնդիրներ:
Ինչ անել մերժման դեպքում
Եթե որոշումը մերժվում է, ապա քաղաքացին կարող է ներկայացնել բողոք՝ շատ արագ ժամկետներում:
- Բողոք ներկայացնել: Պետք է դիմել համապատասխան մարմին, ներկայացնելով բոլոր անհրաժեշտ փաստաթղթերը:
- Իրավաբանական աջակցություն: Չնայած իրավաբանական հարցերին, ավելի լավ է դիմել իրավաբանական օգնության:
Անկասկած, այս որոշումը նշանակալի է հարկային համակարգում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումն ավելի կարևոր է, քան առաջին հայացքից կարող է թվալ:
Որոշման շրջանակներում նախատեսված կետերը կրում են իրավական ուժ, որոնք հստակեցնում են յուրաքանչյուր ֆիզիկական անձի պարտավորությունները:
Այստեղից շարժվելով, հարկային պարտավորությունները պետք է կատարվեն՝ ի շահ ինչպես պետության, այնպես էլ քաղաքացիների:
Պետական մարմինների համագործակցությունը
Այս գործընթացում կարևոր է պետական մարմինների համագործակցությունը:
- Հարկային վարչությունը: Պետք է ապահովի, որ կանոնները ճիշտ կիրառվեն:
- Իրավապահ մարմինները: Պետք է հետևեն քաղաքացիների իրավունքներին:
Որոնման կարգ ու կանոն
Որոշման հրապարակումը ենթադրում է նաև հանրային տեղեկատվություն:
Որպեսզի քաղաքացիները կարողանան լինել տեղեկացված, հարկավոր է, որ որոշման մասին տեղեկատվությունը հասանելի լինի:
Իրավաբանական վարչությունը պետք է ապահովի, որ բոլոր շահառուները տեղեկացված լինեն իրենց իրավունքներից և պարտականություններից:
Հաշվետվություն և վերահսկողություն
Պետք է ստեղծվեն մեխանիզմներ, որոնք կկանխեն նմանատիպ իրավիճակները:
- Հաշվետվության ձևը: Պետական մարմինները պետք է ներկայացնեն հաշվետվություններ պարտավորությունների կատարման մասին:
- Վերահսկողության մեխանիզմ: Պետք է գործի վերահսկողության մեխանիզմ, որը թույլ կտա արագ արձագանքել:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 29.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1045-Ա որոշումը հատուկ ուշադրություն է դարձնում անհատների հարկային պարտավորությունների կատարման շուրջ ծագող հարցերին։ Այդ որոշմամբ սահմանվում են խիստ մեթոդաբանություններ և ընթացակարգեր, որոնք պետք է հետևեն հարկային պարտավորությունների կատարումը ուշացնող անձինք։
Առաջին հերթին, հարկային պարտավորությունների գանձման ընթացակարգը ենթադրում է նախնական ծանուցման տրամադրում՝ ըստ որի հարկային մարմինը պարտավոր է տեղեկացնել ֆիզիկական անձին նրա պարտավորությունների մասին։ Այս ծանուցումը կարող է իրականացվել էլեկտրոնային կամ գրավոր ձևաչափով՝ կախված պարտատիրոջ նախընտրություններից։
Միևնույն ժամանակ, հարկային մարմինն ունի իրավունք՝ կիրառել վարչական մեթոդներ, այդ թվում՝ հարկային գործակալություն դադարեցնելու կամ հարկային պարտավորությունները հարկադիր կարգով գանձելու ձևով։ Այս կարգը նախատեսում է նաևհրավիրման գործընթաց, որտեղ անձը կարող է ներկայացնել իր մեկնաբանությունները կամ փաստաթղթեր՝ պարտավորությունների կատարումը հիմնավորող։
Էլեկտրոնային ծառայությունների դերակատարությունը
Հարկային պարտավորությունների գանձման գործընթացում էական նշանակություն ունի էլեկտրոնային ծառայությունների կիրառումը, որը թույլ է տալիս արագացնել իրավական գործընթացները և նվազեցնել վարչական բեռը։ Հարկ վճարողներն այժմ կարող են օգտվել ՀՀ պետական եկամուտների կոմիտեի էլեկտրոնային համակարգերից՝ հարկային պարտավորությունները վերահսկելու և լրացնելու համար։
ՀՀ ՊԵԿ պաշտոնական կայքում հասանելի են տարբեր էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս օգտվել անձնական թվային ստորագրությունից և ID քարտից։ Այս միջոցները թույլ են տալիս մասնակիցներին հեշտությամբ բեռնել հարկային հայտերը, ստանալ հարկային պարտավորությունների մասին տեղեկատվություն և վերահսկել իրենց ֆինանսական կարգավիճակը։
Այսինքն, հարկային մարմինների կողմից մատուցվող էլեկտրոնային ծառայությունները ոչ միայն հեշտացնում են հարկային պարտավորությունների կատարման գործընթացը, այլ նաև նպաստում են ավելի թափանցիկ, արդյունավետ և արագ պատկերացման ձևավորմանը, ինչը, անշուշտ, բարելավում է Հանրապետության հարկային համակարգի ընդհանուր վիճակը։
Անիև առաջիկա փոփոխություններն ու բարեփոխումները
29.12.2023թ․ որոշման ընդունումը ակնկալում է որոշակի փոփոխություններ և բարեփոխումներ ՀՀ հարկային համակարգում։ Մի կողմից, նախատեսվում են իրավական կարգավորումներ, որոնք կբարձրացնեն պարտավորությունների կատարման մակարդակը և կնվազեցնեն հարկային խախտումների թիվը։ Այնուամենայնիվ, փոփոխությունները չեն սահմանափակվում միայն վարչական ընթացակարգերով, այլ նաև ենթադրում են հարկային քաղաքականության բարեփոխումներ։
Սակայն, այդ բարեփոխումները պետք է կատարվեն հաշվի առնելով հարկ վճարողների շահերը և նրանց մասնակցությունը հարկային համակարգի զարգացման գործում։ Ըստ երկրի կառավարության ռազմավարության, նախատեսվում է նաև ներգրավել քաղաքացիական հասարակության ներկայացուցիչներին և մասնագետներին՝ առաջարկություններ ներկայացնելու համար, որոնք կարող են նպաստել հարկային արդյունավետության բարձրացմանը։
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 1045-Ա որոշման ազդեցությունը կարող է դառնալ հիմնարար հիմք՝ հետագա բարեփոխումների համար, որոնք ներառում են ինչպես հարկային պարտավորությունների վերահսկման մեթոդաբանությունների կատարելագործում, այնպես էլ քաղաքացիների իրավագիտակցության բարձրացում և հարկային կրթության ծրագրերի ներդրում։