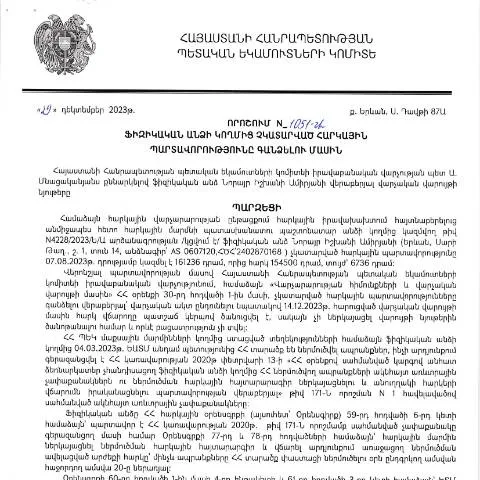
« Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին » որոշման բովանդակությունը և նշանակությունը
2023 թվականի դեկտեմբերի 29-ին Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի իրավաբանական վարչության պետը ընդունեց կարևոր որոշում՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» (1051-Ա), որը հրապարակվեց 2024 թվականի հունվարի 17-ին: Այս որոշումը նպատակ ունի հստակեցնել և կարգավորել այն մեխանիզմները, որոնց միջոցով պետական մարմինները կարող են պահանջել անհատների կողմից չկատարված հարկային պարտավորությունների կատարմանը: Առանձնահատուկ կարևորություն ունի այն, որ այն սահմանում է օրենքի շրջանակներում իրավական պարտավորությունները, որոնք ըստ էության կարող են ազդել յուրաքանչյուր ֆիզիկական անձի ֆինանսական վիճակի վրա:
Ովքե՞ր են պատասխանատու հսկողության և պահանջման ընթացակարգերում
Այս որոշման նպատակները ոչ միայն վերաբերում են ֆիզիկական անձանց պարտավորություններին, այլեւ ձեւավորում են իրավական հսկողություն պետական մարմինների կողմից: Սույն որոշման շրջանակներում առանձնանում են՝
- Պետական եկամուտների կոմիտեն (ՊԵԿ): Հիմնական գործակալություն, որը իրականացնում է հարկային պարտավորությունների պահանջումը և վերահսկողությունը:
- Հարկային վարչություններ: Տեղական մակարդակի մարմիններ, որոնք անմիջականորեն աշխատում են հարկատուների հետ:
- Ֆիզիկական անձինք: Ովքեր պարտավոր են կատարել իրենց հարկային վճարումները:
Որոնք են սահմանված պարտավորությունները
Այս որոշման համաձայն, ֆիզիկական անձանց հարկային պարտավորությունները կարող են ներառել, բայց չեն սահմանափակվում՝
- Անկախ եկամուտներից առաջացած հարկեր:
- Հարկային հսկողության ենթակա այլ պարտավորություններ:
- Հարկային սակագների փոփոխությունները:
ՊԵԿ-ի կողմից իրականացվող հարկային վերահսկողության արդյունքում հայտնաբերված պարտավորությունները պարտադիր են կատարելու:
Բառացիորեն ի՞նչ է նշանակում «չկատարված հարկային պարտավորություններ»
«Չկատարված հարկային պարտավորություններ» արտահայտությունը նշանակում է այն հարկերը, որոնք ֆիզիկական անձը պարտավոր էր վճարել, սակայն չունենա կատարելու անհրաժեշտ միջոցներ կամ այլ պատճառներով չի կատարել դրանք: Սա կարող է հանգեցնել ինչպես ֆինանսական, այնպես էլ իրավական հետևանքների:
Հնարավոր հետևանքները
- Ավելացված տոկոսներ և տույժեր: Չկատարված հարկային պարտավորությունների դեպքում, պետությունը կարող է կիրառել ավելացված տոկոսներ:
- Վճարման պարտավորության պահանջում: ՊԵԿ-ը կարող է պահանջել հարկային պարտավորությունների կատարում:
- Իրավական միջոցառումներ: Մի շարք իրավիճակներում, օրենքը թույլ է տալիս կիրառել իրավական միջոցներ՝ պարտավորությունները կատարելու համար:
Ինչպես պետք է լրացնել և ներկայացնել փաստաթուղթը
ՊԵԿ-ի կողմից հաստատված որոշման հիման վրա, ֆիզիկական անձինք պետք է լրացնեն համապատասխան փաստաթղթերը, որպեսզի ձևակերպեն իրենց պարտավորությունները:
- Փաստաթուղթը լրացնել: Պետք է հետևել որոշման պահանջներին և լրացնել բոլոր անհրաժեշտ տողերը:
- Ներկայացնել փաստաթուղթը: Հնարավոր է ներկայացնել փաստաթուղթը առցանց կամ անձամբ մոտակա ՊԵԿ-ի գրասենյակ:
- Ստանալ հաստատման ծանուցում: Անհրաժեշտ է ստանալ հաստատման ծանուցում, որը կհաստատի փաստաթղթի ընդունումը:
Բազմաթիվ փաստաթղթեր ու ապացույցներ
Ուշադրություն դարձրեք, որ որոշման իրականացման համար կարող են պահանջվել մի քանի փաստաթղթեր, օրինակ՝
- Անձնագրի կամ նույնականացման փաստաթղթի պատճենը:
- Հարկային հաշվետվություններ:
- Անհրաժեշտ ֆինանսական տեղեկություններ:
Ի՞նչ անել, եթե մերժում կամ սխալներ են հայտնաբերվում
Մերժման կամ սխալների դեպքում հարկավոր է դիմել համապատասխան մարմիններին՝ լուծումներ գտնելու համար:
- Կապ պահպանել ՊԵԿ-ի հետ: Անհրաժեշտ է անմիջապես կապ հաստատել ՊԵԿ-ի հետ և պարզել մերժման պատճառները:
- Հավաքել լրացուցիչ փաստաթղթեր: Եթե պահանջվում են նոր փաստաթղթեր, ապա հարկավոր է արագ հավաքել և ներկայացնել դրանք:
- Վերադարձնել պահանջները: Եթե համոզված եք, որ որոշումը սխալ է, իրավունք ունեք բողոքելու:
Սխալների վերացման գործընթաց
Մշտապես պետք է պահել բոլոր փաստաթղթերի պատճենները և տեղեկությունների պահման համար համապատասխան կարգի պահպանման:
Ուսումնասիրություններ և առանձնահատկություններ
Ակնհայտ է, որ այս որոշումը ունի մի շարք առանձնահատկություններ, որոնք հնարավորություն են տալիս հասկանալու, թե ինչու է այն կարևոր:
- Հարկային պարտավորությունների պարզեցում: Դիցուք, որոշումը նպաստում է հարկային պարտավորությունների ավելի պարզ և հասկանալի համակարգի ձևավորմանը:
- Դասակարգում և օրենսդրական աջակցություն: Որոշումը հնարավոր է դասակարգել տարբեր հարկային սահմանագրերում:
Հարկային պարտավորությունների համեմատություն
| Պարտավորության տեսակ | Նկարագրություն | Պահանջվող փաստաթղթեր |
|---|---|---|
| Մշտական հարկեր | Ֆիզիկական անձի կողմից ամենամյա վճարվող հարկեր | Անձնագիր, հարկային հաշվետվություններ |
| Նվազեցված հարկեր | Հարկերի կրճատում կամ փոխհատուցում | Հարկային հաշվետվություններ, ֆինանսական տվյալներ |
Նմանատիպ ձևաթղթերն ու դրանց տարբերությունները
Այս որոշումը հաճախ համեմատվում է այլ հարկային փաստաթղթերի հետ, սակայն այն ունի իր յուրահատուկ առանձնահատկությունները:
- Տարբերություն պահանջների և առանձին կարգավորումների մեջ:
- Հատուկ ուշադրություն՝ ֆիզիկական անձանց համար:
- Գործողության հնարավորություններ՝ առցանց տարբերակով:
Այսօրինակ փաստաթղթերի մշակման պրոցեսը
ՊԵԿ-ը միշտ պատրաստ է աջակցել և տրամադրել բոլոր անհրաժեշտ տեղեկությունները:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 29.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1051-Ա որոշումը նախատեսում է վճարումների գանձման հատուկ ընթացակարգեր, որոնք վերաբերում են սպառողի իրավունքներին և պարտականություններին։ Այս գործընթացը ենթադրում է ինչպես հարկային մարմինների, այնպես էլ ֆիզիկական անձանց մասնակցություն, ինչը կարևոր է հարկային պարտավորությունների կատարումը վերահսկելու տեսանկյունից։
Այս որոշման շրջանակներում հարկային մարմինները պարտավոր են կատարել հետևյալ քայլերը՝
- Հարկային պարտավորությունների ճշտում և ստուգում
- Հայտարարությունների ուղարկում պարտադիր վճարումների մասին
- Վճարումների չկատարելու դեպքերում՝ համապատասխան միջոցների ձեռնարկում
Արդյունքում, հարկային մարմինների և ֆիզիկական անձանց միջև հարաբերությունները ավելի թափանցիկ և համակարգված են դառնում, ինչը նպաստում է հարկային կարգապահության բարձրացմանը։
Անձնական տվյալների պաշտպանություն հարկային գործընթացներում
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաև անձնական տվյալների պաշտպանությունը։ ՀՀ օրենքների համաձայն, հարկային մարմինները պարտավոր են պահպանել քաղաքացիների անձնական տվյալների գաղտնիությունը, ինչը նաև վերաբերում է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1051-Ա որոշմանը։
Այս համատեքստում, հարկային մարմինները պետք է տրամադրեն հետևյալ երաշխիքները՝
- Անձնական տվյալների պաշտպանվածությունը՝ համաձայն ՀՀ օրենքի
- Տվյալների անվտանգ պահպանում՝ բոլոր հարկային գործընթացների ընթացքում
- Անձնական տվյալների օգտագործումը սահմանափակված լինի միայն անհրաժեշտության դեպքում
Այս պայմանները կարևոր են ոչ միայն քաղաքացիների իրավունքների պաշտպանման, այլև հարկային մարմինների վստահելիության բարձրացման համար, ինչը կնպաստի ավելի արդյունավետ համագործակցությանն այդ մարմինների և քաղաքացիների միջև։
Պատասխանատվության մեխանիզմների գործողությունը
Մեկ այլ կարևոր կողմ է պատասխանատվության մեխանիզմների գործունեությունը, որոնք նախատեսված են «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1051-Ա որոշման շրջանակներում։ Հարցի լուծման համար, պատժամիջոցները և պատասխանատվության ձևերը պետք է լինեն հստակ և հասկանալի բոլոր կողմերի համար։
Ալիքը կարող է ներառել՝
- Հարկային պարտավորությունների չկատարելու դեպքում կիրառվող վարչական պատժամիջոցները
- Վճարման ժամկետների նկատմամբ վերահսկողություն
- Ֆիզիկական անձանց իրավունքները և պարտականությունները հարկերի վճարման գործընթացում
Այս մեխանիզմները կարևոր են հարկային բարեփոխումների հաջող իրականացման համար, և ՀՀ ՊԵԿ իրավաբանական վարչությունը պետք է մշտադիտարկի դրանց արդյունավետությունը՝ քաղաքացիների հայրենական հարկային դաշտում վստահության բարձրացման համար։