Ստեղծելով պարտադիր հարկային պարտավորությունների գանձման գործընթացը
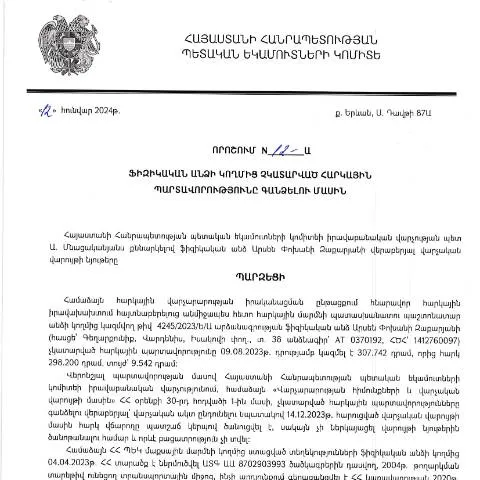
12 հունվարի 2024 թվականին Հայաստանի Հանրապետության Պետական եկամուտների կոմիտեի իրավաբանական վարչության պետի կողմից ընդունվել է կարևոր «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշում: Այս փաստաթուղթը հանդիսանում է հիմք հարկային պարտավորությունների գանձման գործընթացի մեկնարկի համար, որը, իր հերթին, ազդում է ինչպես պետական ֆինանսների, այնպես էլ հարկ վճարողների իրավունքների վրա:
Պարտադիր գործողություններ և պատասխանատվություն
Հարկ վճարողները ունեն որոշակի պարտականություններ, որոնք նախատեսվում են այդ որոշման շրջանակներում: Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, պետական կառույցները կարող են իրականացնել հարկային պարտավորությունների գանձման գործընթաց: Սա կարող է հանգեցնել մի շարք հետևանքների:
- Հարկերի սկզբնավորում: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել նոր հարկերի ավելացման:
- Տուգանքներ: Պետական մարմինները կարող են նշանակել տուգանքներ, որոնք բարձրացնում են ֆինանսական բեռը:
- Բանկային հաշվեհամարների բռնագանձում: Հարկային պարտավորությունների չկատարման դեպքում պետական մարմինները կարող են բռնագանձել վճարումները:
Հարկային պարտավորությունների գանձման ընթացակարգը
Գանձման գործընթացը սկսվում է պարտավորությունների չկատարումից հետո: Կառավարության որոշումը նախատեսում է հետևյալ փուլերը:
- Նախապատրաստական փուլ: Պետական եկամուտների կոմիտեն իրականացնում է պարտավորությունների վերլուծություն:
- Աջակցություն հարկ վճարողներին: Հարկ վճարողներին տրամադրվում է տեղեկատվություն պարտավորությունների վերաբերյալ:
- Գանձման գործընթացի հնարավորությունները: Եթե հարկ վճարողը շարունակում է չկատարել պարտավորությունները, կարող է սկսվել հարկային գանձման գործընթաց:
Դիմումը և դրա լրացման գործընթացը
Վերոնշյալ որոշումը պահանջում է հարկ վճարողների կողմից որոշակի փաստաթղթերի ներկայացում, որոնք պետք է լրացվեն համապատասխան կերպով:
Բաժինների մանրամասն նկարագրություն
| Բաժին | Նկարագրություն | Մասնագիտական խորհուրդ |
|---|---|---|
| Անձնական տվյալներ | Ընդգրկում է տիրոջ անունը, ազգությունը, ազգանունը: | Հոգ տանել, որ բոլոր տվյալները մուտքագրվեն ճիշտ: |
| Հարկային պարտականությունները | Ներկայացնել հարկային պարտականությունների մանրամասները: | Այս հատվածում բարդություններ կարող են առաջանալ: |
| Գանձման մեթոդներ | Նշվում են ցանկալի մեթոդները, որոնցով կարելի է կատարել վճարումները: | Ուշադրություն դարձրեք, որ ընտրեք պատշաճ մեթոդ: |
Բարդ իրավիճակների և բացառությունների դեպքում ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացը կարող է տարբերակվել կախված տարբեր հանգամանքներից, ինչպիսիք են:
- Երևանյան բնակիչները: Երևանի բնակիչները կարող են դիմել պետական մարմիններին անհատապես:
- Արտասահմանում բնակվող անձինք: Նրանք պետք է ապահովեն համապատասխան փաստաթղթեր:
- Մանկավարժներ և ուսուցիչներ: Նրանք կարող են ունենալ հատուկ արտոնություններ:
Անցյալը և ապագան. կարգապահական հիմնահարցերը
Նույն գործընթացի պատմական զարգացումները մնում են կարևոր, քանի որ դրանք ցույց են տալիս, թե ինչպես են ներկայումս ձևավորված իրավական շրջանակները:
Կառավարության որոշումները մշտապես ենթարկվում են փոփոխությունների՝ հիմնված ընթացիկ իրավիճակների վրա, ինչը նշանակում է, որ հարկ վճարողները պետք է լինեն տեղյակ փոփոխություններից:
Հարկային պարտավորությունների իրականացման իրավիճակները
Ներկայումս հարկային պարտավորությունների իրականացման գործընթացը Հայաստանում բարդ է: Երբեմն հարկ վճարողները կարող են գործել հակառակ իրենց շահերի:
Այսպիսով, հարկ վճարողները պետք է ուշադիր լինեն և պարբերաբար ստուգեն իրենց պարտավորությունները՝ որպիսին են բնորոշված բյուրոկրատական համակարգում:
Ուսումնասիրություն և աջակցության աղբյուրներ
Պետական մարմինները մշտապես առաջարկում են աջակցություն հարկ վճարողներին:
- Հեռախոսային կենտրոններ: Այստեղ կարող եք ստանալ խորհուրդներ և պատասխաններ:
- Ինտերնետային պորտալներ: Համացանցում կան բազմաթիվ ռեսուրսներ:
- Բազմաթիվ պարբերականներ: Հարկային իրավունքների վերաբերյալ տեղեկություններ կարող եք գտնել:
Նշումների արձանագրություն և հարկային պարտավորությունների կատարման կարևորությունը
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը տեղի է ունենում օրենսդրության պահանջներին համապատասխան: Հարկերի ժամանականացումն ու ճիշտ հաշվարկը կարևոր են ոչ միայն պետական բյուջեի համար, այլև ֆիզիկական անձանց համար, ովքեր ցանկանում են խուսափել հետագայում առաջացող ֆինանսական կորուստներից կամ իրավաբանական խնդիրներից: 12-Ա որոշումը, որը ընդունվել է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից, ընդգծում է այն հանգամանքները, որոնց դեպքում հարկային պարտավորություններն ազատվում են, կամ դրանց գանձումը կարող է իրականացվել:
Դիմումի գործընթացը և հարկային պարտավորությունների կատարումը
Դիմումի գործընթացը, որը պահանջում է 12-Ա որոշմամբ, անհրաժեշտություն է ստեղծում ֆիզիկական անձանց համար, ովքեր մերժել են կամ զբաղված չեն եղել իրենց հարկային պարտավորությունները կատարելու գործընթացում: Դիմումը կարող է ներկայացվել առցանց, օգտագործելով անձնական նույնականացման քարտ և էլեկտրոնային ստորագրություն, ինչը մեծապես simplifies գործընթացը: Գրանցման համար անհրաժեշտ է հավաքել բոլոր փաստաթղթերը, որոնք ապացուցում են հարկային պարտավորությունների կատարումը կամ դրանց կատարման հնարավորությունը:
Հարկային պարտավորությունների կատարումը խնդրի լուծման գործընթացում
Կիրառելով 12-Ա որոշումը, հարկային պարտավորությունների կատարումը կարող է դիտարկվել որպես խնդիր, որն ուղղակիորեն վերաբերում է անձին: Այնպես որ, հարկային պարտավորությունների կատարումը չի միայն ֆինանսական կողմերի դասակարգման հարց, այլև իրավաբանական հարցեր, որոնք կարող են առաջացնել վարչական պատասխանատվություն: Կարևոր է նշել, որ յուրաքանչյուր դեպք պետք է դիտարկվի առանձին, և եթե հարկային պարտավորությունները չկատարվեն, ապա իրավական միջոցառումները կարող են ներառել տուգանքներ, որոնք պահանջվում են օրենքի համաձայն: