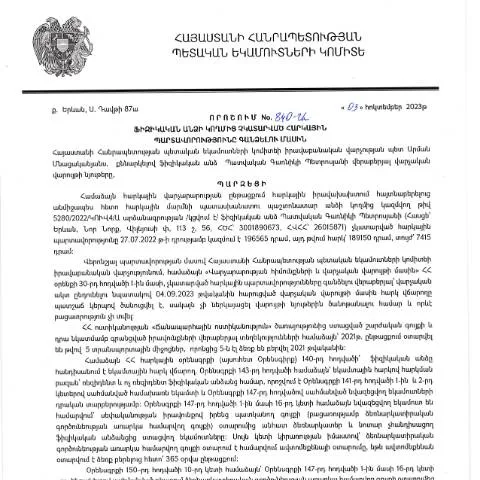
Դրական փաստաթուղթ՝ հարկային պարտավորությունների մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 840-Ա որոշումը կարևոր դեր է խաղում հարկային պարտավորությունների իրականացման գործընթացում։ Այն նախատեսում է այն անձանց համար, ովքեր տարբեր պատճառներով չեն կատարել իրենց հարկային պարտավորությունները։ Այս փաստաթղթի միջոցով պետությունը վերահսկում է հարկային մուծումները և պաշտպանում է հարկային համակարգի արդյունավետությունը։
Ովքեր կարող են դիմել
Այս փաստաթուղթը ներկայացվում է ֆիզիկական անձանց կողմից, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Դա կարող է ներառել՝
- Այդ անձինք, ովքեր ունեն հին հարկային պարտավորություններ կամ տույժեր;
- Անձինք, որոնց նկատմամբ կիրառվել են հարկային վարչարարական միջոցներ;
- Ֆիզիկական անձինք, ովքեր չգիտակցելով կամ այլ պատճառով չեն կատարել իրենց հարկային պարտավորությունները:
Ինչպես կազմել փաստաթուղթը
Պահանջվող փաստաթղթերը
Այն անձինք, ովքեր ցանկանում են լրացնել այս փաստաթուղթը, պետք է պատրաստեն մի շարք փաստաթղթեր, որոնք կարող են ներառել՝
- Ինքնության հաստատող փաստաթուղթ (նահանգի անձնագիր կամ նույնականացման քարտ);
- Նախկին հարկային հայտարարագրեր (եթե առկա են);
- Փաստաթղթեր, որոնք հաստատում են պարտավորության իրականացման պատճառները;
- Անձնական թվեր (TIN) և հարկային հաշվեհամար:
Ֆորմայի լրացման կարգ
Ֆորման պետք է լրացվի հետևյալ կերպ՝
- Ինքնության տվյալները՝ անվանում, ազգություն, ծննդյան ամսաթիվ;
- Հարկային պարտավորությունների տվյալները՝ այն գումարները, որոնք չեն վճարվել, և դրանց պատճառները;
- Նշել հարկային վարչությանը, որտեղ կարելի է ներկայացնել այս փաստաթուղթը;
- Լրացնել ստորագրություն և ամսաթիվ:
Դիմումի ներկայացման եղանակները
Այս փաստաթուղթը կարող է ներկայացվել մի քանի տարբերակներով՝
- Էլեկտրոնային ձևով՝ ծրագիրը լրացնելու համար անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն և ID քարտ:
- Թղթային ձևով՝ անհրաժեշտ է ներկայացնել փաստաթուղթը համապատասխան հարկային վարչությանը, որի հասցեն նշված է պետական ծառայությունների կայքում:
- Տեղում՝ այցելելով հարկային վարչության գրասենյակ:
Քայլեր փաստաթղթի հետագա գործընթացում
Դիմումը ներկայացնելուց հետո, հարկային մարմինը ուսումնասիրում է փաստաթղթերը և որոշում կայացնում:
- Եթե դիմումը հաստատվում է, ապա հարկային պարտավորությունները պետք է վճարվեն մինչև սահմանված ժամկետները;
- Եթե անհրաժեշտ են լրացուցիչ փաստաթղթեր, հարկային մարմինը կհետադարձի դիմողի վրա տեղեկագիր;
- Չհաստատելու դեպքում, դիմողին կտրամադրվի պատճառը:
Շնորհիվ ինչի է կարևոր այս փաստաթուղթը
Այս որոշումը թույլ է տալիս ֆիզիկական անձանց կարգավորել իրենց հարկային պարտավորությունները և խուսափել տույժերից կամ վարչական պատասխանատվությունից:
- Այդպիսով, քաղաքացիները ապահովում են իրենց հարկային կարգապահությունը;
- Հայաստանի Հանրապետության պետական բյուջեի բավարարվածությունը;
- Հարկային համակարգի կայունությունը:
Հնարավոր եզրակացություններ
Թեև այս փաստաթուղթը հանդիսանում է պարտադիր, նրա ճիշտ և ժամանակին լրացումը կարող է խուսափել բազմաթիվ խնդիրներից։ Ֆիզիկական անձի համար կարևոր է հետևել ընթացակարգերին և ճիշտ կերպով ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 840-Ա որոշումը հանդիսանում է անհրաժեշտ կետ, որը պետք է ուշադրության կենտրոնում լինի բոլոր այն ֆիզիկական անձանց համար, ովքեր խնդիրներ ունեն իրենց հարկային պարտավորությունների կատարման հետ:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 03.10.2023թ․ տրված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 840-Ա որոշումը սահմանում է մանրամասն ընթացակարգեր, որոնք նախատեսված են հարկային պարտավորությունների շարունակական չկատարումների պարագայում: Այս որոշումը կարևոր դեր է խաղում հարկային դաշտում, և դրա գործնական կիրառումը պահանջում է մանրամասն ծանոթություն իրավաբանական և ընթացակարգային նրբություններին:
Այդուհանդերձ, հարկային պարտավորությունները գանձելու գործընթացը ներառում է մի շարք քայլեր, որոնք հաշվի են առնում ոչ միայն պարտավորության չափը, այլ նաև պարտավորի ֆինանսական վիճակը: Կարևոր է նշել, որ որոշման շրջանակներում նախատեսվում են նաև հնարավոր բողոքարկման տարբերակներ, որոնք հարկատուներին հնարավորություն են տալիս պաշտպանել իրենց իրավունքները:
Այսպիսով, պետք է ուսումնասիրվեն նաև այն դեպքերը, երբ հարկատուները կարող են օգտվել հարկային խրախուսումներից, որը կարող է նպաստել պարտավորությունների կատարումը:
Պարտավորությունների կատարումը և հարկային խրախուսումները
Հարկային պարտավորությունների կատարումը ոչ միայն պարտավորություն է, այլ նաև հնարավորություն: ՀՀ օրենքները նախատեսում են հարկային խրախուսումներ, որոնք կարող են օգնել հարկատուներին կատարել իրենց պարտավորությունները: Օրինակ, 840-Ա որոշման հիման վրա իրականացվող գործընթացները կարող են ներառել պարտավորությունների վճարման ժամանակավոր դադարեցում կամ վճարային ծրագրերի առաջարկներ, որոնք կարող են հեշտացնել ֆինանսական ծանրաբեռնվածությունը:
Հարկային օրենքների շրջանակներում նախատեսվում են հատուկ քաղաքականություններ, որոնք ուղղված են խոշոր հարկատուների և փոքր ու միջին ձեռնարկությունների սուբյեկտների համար: Այս քաղաքականությունները ներառում են հարկային արտոնություններ, որոնք կարող են տրամադրվել որոշակի պայմանների erfüllt: Այսպիսով, հարկային վարչությունը կարող է գնահատել հարկատուի ֆինանսական վիճակը՝ առաջարկելով արգոներ, որոնք կարող են նպաստել պարտավորությունների կատարումը:
Եթե հարկատուն չի կարողանում կատարել իր պարտավորությունները, ապա նա կարող է դիմել հարկային վարչությանը՝ պահանջելով պայմաններ, որոնք կբարելավեն նրա ֆինանսական վիճակը: Սա կարող է ներառել նաև արգելքների վերացումն ու գործընթացների պարզեցում:
Ելք գործողությունները և ապագա զարգացումները
ՀՀ ՊԵԿ իրավաբանական վարչության 840-Ա որոշման կարևորությունն է այն, որ այն բացում է մի շարք հնարավորություններ հարկատուների և պետական մարմինների միջև փոխգործակցության համար: Ֆինանսական պատասխանատվության մեջ, որը պահանջում է որակյալ և ժամանակին կատարումներ, պետությունը նաև պետք է մշակվի արդյունավետ ուղիներ՝ հարկատուների համար:
Դրանով հանդերձ, անհրաժեշտ է, որպեսզի ՊԵԿ-ն մշակի նաև նոր մեթոդներ, որոնք կնպաստեն հարկային պարտավորությունների նվազեցմանը և ավելի արդյունավետ հարկային համակարգի ձևավորմանը: Հարկային վարչության հետագա քայլերը կարող են ներառել էլեկտրոնային դաշտում նորարարությունների ներդրում, ինչպիսիք են առավել կատարելագործված տեղեկատվական համակարգերը, որոնք կօգնեն հեշտացնել հարկատուների գործընթացները:
Ավելին, հարկային վարչության կողմից իրականացվող աշխատանքները պետք է նաև ներառեն հանրային իրազեկման ծրագրեր, որոնք կօգնեն հարկատուներին ավելի լավ հասկանալ իրենց պարտավորությունները և իրավունքները: Այսպիսով, ապագայում հարկային համակարգը կարող է դառնալ ավելի թափանցիկ և հասկանալի, ինչը կբարձրացնի քաղաքացիների վստահությունը պետության նկատմամբ: