Սահմանափակ հայտարարություններ և հատուկ դեպքերը
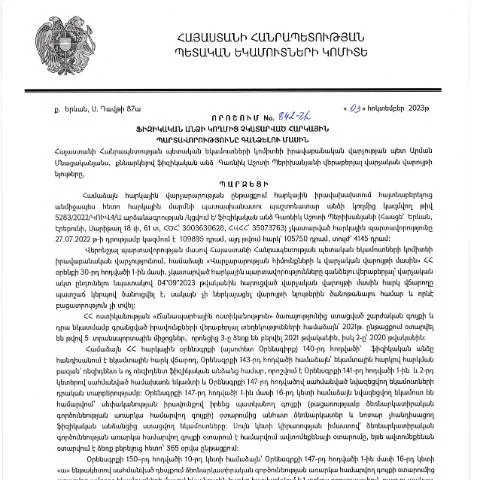
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 842-Ա որոշումը զարգացման կարիք ունի ոչ միայն հարկային պարտավորությունները կարգավորելու, այլև որոշակի մասնագիտական հիմք է տալիս տարբեր իրավիճակներում դիմելու համար: Այս որոշման շրջանակներում կարող են առկա լինել տարբեր կատեգորիաներ, ինչպիսիք են՝
- Մասնավոր անձինք: Հարկային պարտավորությունների կատարման մեջ անհապաղ խնդիրներ ունեցող քաղաքացիները:
- Հասարակական կազմակերպություններ: Կազմակերպությունները, որոնք առնչվում են հարկային պարտավորություններին:
- Արտասահմանում ապրող ՀՀ քաղաքացիներ: Դիմումի ձևը պետք է լրացվի՝ հաշվի առնելով նրանք ապրում են այլ երկրում:
Հարկային պարտավորությունների չկատարման պատճառները
Ֆիզիկական անձի կողմից հարկային պարտավորությունները չկատարելու պատճառները տարբեր են. դա կարող է լինել ֆինանսական դժվարություններ, գիտելիքի պակաս կամ այլ պատճառներ:
Դիմումի շրջանակը և իր նշանակությունը
Դիմումի լրացումը՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման համաձայն, ենթադրում է, որ դիմողը պետք է ներկայացնի բոլոր անհրաժեշտ փաստաթղթերը՝ հարկերի հետ կապված:
Այս գործընթացը կարևոր է, քանի որ այն ապահովում է օրենքի առաջ պատասխանատվություն և թույլ է տալիս ՀՀ ՊԵԿ-ին հասկանալ, թե ինչպես կարող է կարգավորել կամ մեղմել ինչպես նաև հարկային բեռը:
Դիմումի լրացման գործընթացը
Դիմումի ձևը պետք է լրացվի խստորեն ըստ ՀՀ ՊԵԿ-ի հրահանգների: Յուրաքանչյուր բաժին պետք է լրացվի ճիշտ, որպեսզի չլինեն սխալներ:
- Անուն, ազգանուն, հայրենիք: Կառավարության որոշման պահանջի համաձայն, դիմողը պետք է տրամադրի իր անունը, ազգանունը, իսկ եթե դա անհրաժեշտ է, նաև հայրենիքը:
- Հարկային պարտավորությունների սխեմա: Պետք է ներկայացվի հարկային պարտավորությունների ցանկը, որոնք չեն կատարվել:
Հիմնական գրավարդները և դրանց պատրաստումը
Դիմումի ընդունման համար ներկայացվող տրասեկտիվ փաստաթղթերը շատ կարևոր են: Դրանք կարող են լինել.
- Բանկային հայտարարություն:
- Հարկային քարտերի պատճեն:
- Հարկային պարտավորությունների մասին տեղեկանք:
- Հավաստագիր, որը հաստատում է անձի ինքնությունը:
| Փաստաթուղթ | Նպատակ |
|---|---|
| Բանկային հայտարարություն | Հեղինակության ապացույց |
| Հարկային քարտերի պատճեն | Հարկային պարտավորությունները ներկայացնելու համար |
| Հարկային պարտավորությունների մասին տեղեկանք | Հարկային պարտավորությունների մասին տեղեկությունները ստանալու համար |
| Հավաստագիր | Անձի ինքնությունը հաստատելու համար |
Հիմնական մանրամասները և դրանց ընթացքը
Հարկային պարտավորությունների գանձման գործընթացը կարելի է նկարագրել հետևյալ փուլերով՝
- Դիմելու փուլ: Սա այն փուլն է, երբ դիմողը լրացնում է համապատասխան ձևը և առանց սխալների ներկայացնում:
- Փաստաթղթերի ստուգում: ՀՀ ՊԵԿ-ի աշխատակիցները ստուգում են բոլոր փաստաթղթերը:
- Գումարի գանձում: Եթե ամեն ինչ կարգին է, ապա կարգավորվում են հարկային պարտավորությունները:
Դիմելու տարբեր ալիքները
Դիմումը կարող է ներկայացվել մի քանի տարբեր եղանակներով՝
- Ներկա գտնվելով անձամբ: Դիմողը կարող է այցելել ՀՀ ՊԵԿ-ը և ներկայացնել իր դիմումը:
- Էլեկտրոնային ձևով: Հնարավոր է լրացնել դիմումը էլեկտրոնային ձևով՝ օգտագործելով անձնական համար և էլեկտրոնային ստորագրություն:
Էլեկտրոնային դիմումը ներկայացնելու ընթացակարգը
Էլեկտրոնային դիմումը ներկայացնելու համար անհրաժեշտ է.
- Գրանցվել պետական ծառայությունների կայքում:
- Մուտք գործել անձնական հաշիվ:
- Լրացնել դիմումը և կցել անհրաժեշտ փաստաթղթերը:
- Դիմումը ուղարկել՝ հաստատելով ստորագրման ընթացակարգը:
Ստացված պատասխաններ և հնարավոր հետևանքներ
Դիմումի ընդունումից հետո դիմողը կարող է ստանալ հետևյալ պատասխանները.
- Անձնական տեղեկություններ ձեռք բերելու կամ չձեռնարկելու մասին տեղեկանք:
- Հարկային պարտավորությունների կարգավորման մասին տեղեկանք:
Որոշումներ կայացնելուց հետո, դիմողը պետք է իրազեկվի, եթե պատասխանը բացասական է, ապա նա կարող է դիմել վերաքննիչ մարմին:
Պատասխանների ժամկետները
Դիմումների պատասխանի հաշվարկման ժամկետները կարող են տարբեր լինել՝
- Որոշման ընդունման ժամկետը՝ 30 աշխատանքային օր:
- Վերաքննիչ դիմումների պատասխանները՝ 15 աշխատանքային օր:
Ստուգում և վերահսկում
ՀՀ ՊԵԿ-ը պատասխանատու է հարկային պարտավորությունների գանձման գործընթացի ստուգման համար: Նրանք ունեն իրավասություն ստուգել տրամադրված տեղեկությունները և փաստաթղթերը:
Եթե հայտնաբերվեն խախտումներ, ապա հնարավոր է պատիժներ և այլ իրավական հետևանքներ:
Վերջնական տեղեկություններ և կարևոր նկատառում
Դիմումի ներկայացումը և հարկային պարտավորությունների կատարման գործընթացը պահպանում է յուրաքանչյուր քաղաքացու իրավունքը՝ ունենալով պատասխանատվություն օրենքի առաջ:
Սրա հետ միասին, յուրաքանչյուր քաղաքացի պարտավոր է հետևել գործընթացի ընթացքին և պահպանել բոլոր պայմանները՝ անխուսափելիորեն հարկային պարտավորությունները կատարելու համար:
Դիտարկումներ և վերլուծություններ 842-Ա որոշման նկատմամբ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 842-Ա որոշումը, որը վերաբերում է հարկային պարտավորությունների գանձմանը, ենթադրում է որոշ կարևոր հանգամանքների և օրենսդրական գործընթացների վերլուծություն: Այս որոշման նպատակն է ապահովել հարկային պարտավորությունների լիարժեք կատարումը և նվազեցնել հարկային պարտավորությունների չկատարելու ռիսկերը: Որոշման հիմքում ընկած են ոչ միայն տնտեսագիտական, այլև իրավական մի շարք արդիական հարցեր, որոնց քննարկումը կարող է օգտակար լինել ինչպես հարկ վճարողների, այնպես էլ հարկային մարմինների համար:
Հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք իրավաբանորեն և վարչականորեն կարևոր քայլեր, որոնց իրականացման ժամանակ անհրաժեշտ է հաշվի առնել անձի իրավունքը և պարտականությունները: Հարկային մարմինները կարող են օգտվել տարբեր միջոցներից պարտավորությունները գանձելու համար՝ սկսած նմանատիպ հարկային պահանջների՝ մինչև սեփականության բռնագանձում:
Որոշման կիրառման առանձնահատկությունները
842-Ա որոշումը, որը կնքում է վարչական գործընթացները, կարգավորում է իրականում, թե ինչպես պետք է իրականացվի հարկային պարտավորությունների գանձումը դեպքերում, երբ անձը չի կատարում իր պարտավորությունները: Դիտարկելով որոշման տեխնիկական և իրավական կողմերը, կարևոր է հասկանալ, թե ինչ կանոններ են կիրառվում և ինչ են պահանջում հարկային մարմինները:
Իրականության մեջ, յուրաքանչյուր հարկ վճարողի իրավիճակնUnique է, և որոշման կիրառման առանձնահատկությունները կարող են փոխվել կախված տվյալ անձի հարկային պատմությունից: Օրինակ, եթե հարկ վճարողը նախկինում ունեցել է կարգապահություն և կատարել է բոլոր պարտավորությունները, ապա նրան կարող է տրվել հնարավորություն՝ լուծել իրավիճակը առանց խիստ միջոցների կիրառման:
Արդյունքում, հարկային մարմինները պարտավոր են գնահատել յուրաքանչյուր դեպքի առանձնահատկությունները և ապահովել, որ գանձման գործընթացը լինի արդար և հիմնավորված:
Հարկային պարտավորությունների գանձման ընթացակարգը e-ծառայությունների շրջանակներում
842-Ա որոշման ազդեցությունը զգալի է, հատկապես, երբ խոսքը գնում է e-ծառայությունների մասին, որոնք ՀՀ ՊԵԿ-ը մշտապես զարգացնում է: Այս որոշումը նախանշում է էլեկտրոնային տեխնոլոգիաների կիրառման կարևորությունը հարկային պարտավորությունների գանձման գործընթացում:
Ներկայումս, հարկային մարմինները օգտվում են էլեկտրոնային տվյալների բազաներից, որոնք թույլ են տալիս արագ և արդյունավետ ձևով գնահատել յուրաքանչյուր հարկ վճարողի պարտավորությունները: Ընդ որում, ՀՀ ՊԵԿ-ի կողմից տրամադրվող e-ծառայությունները, ինչպիսիք են հարկային հաշվետվությունների ներկայացումը կամ պարտավորությունների գանձման մասին տեղեկությունների ստացումը, վճարողների համար հնարավորություն են ընձեռում արագ և պարզ կերպով ստանալ անհրաժեշտ տեղեկությունները:
Կողմերի միջև փոխգործակցությունը կարող է ձևավորվել գիտակցված և համակարգված ձևով, ինչը թույլ է տալիս նվազեցնել վարչական խոչընդոտները և արագացնել գործընթացները: Այս նորարարությունները կարևոր են ոչ միայն հարկային պարտավորությունների գանձման, այլև հարկ վճարողների բողոքների և հարցումների արդյունավետ լուծման համար: