Արցախում հարկային պարտավորությունների կառավարման նոր մոտեցումները
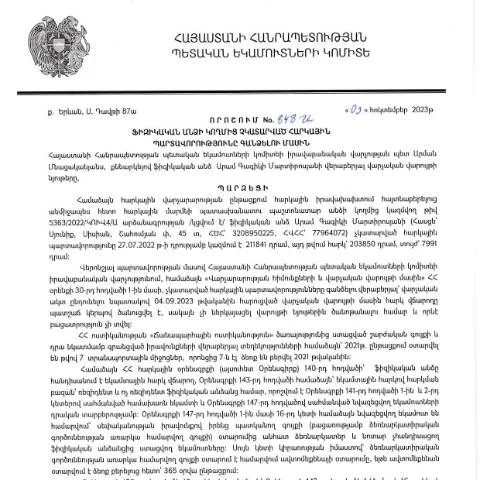
2023 թվականի հոկտեմբերի 3-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 848-Ա որոշումը, որն պաշտոնապես հրապարակվել է նոյեմբերի 6-ին, նշանակալի փոփոխություններ է բերում հարկային համակարգում։ Այս որոշումը կարծում են, թե ինչպես է այն ազդում քաղաքացիների վրա և ինչ իրավունքներ ու պարտականություններ է սահմանում:
Որոնք են որոշման հիմնական դրույթները
Այս որոշումն ընդգրկում է ֆիզիկական անձանց հարկային պարտավորությունները, որոնք մնացել են չկատարված։ Այն նպատակ ունի պարզեցնել և օպտիմալացնել հարկային պարտավորությունների գանձումը։ Օրենքի համաձայն, անձը, ով չի կատարում իր հարկային պարտավորությունները, ենթակա է վարչական պատասխանատվության:
Ակտիվ և լուռ պարտականությունների ուսումնասիրություն
Ինչպե՞ս է որոշման շրջանակներում գնահատվում պարտականությունների վիճակը
Հարկային պարտականությունները գնահատվում են ըստ հետևյալ չափանիշների՝
- Պարտքի չափը;
- Պարտքի ժամկետները;
- Հարկային մարմնի հետ կապերի պատմություն;
- Հարկային հաշվետվությունների ներկայացման կարգը;
Որևէ պարտավորություն չկատարելու հետևանքները
Պարտավորությունները չկատարելու դեպքում կարող են կիրառվել հետևյալ միջոցները՝
- Հարկային պարտավորությունների գանձում;
- Անձի համար սահմանափակումներ՝ ֆինանսական գործարքների իրականացման մեջ;
- Վարչական պատասխանատվության կիրառություն։
Անհրաժեշտ է ունենալ գիտակցում, որ յուրաքանչյուր ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, պետք է դրանք կատարեն ժամանակին, որպեսզի խուսափեն ելքային խնդիրներից:
Գրանցման ու ներկայացման գործընթացը
Այս որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը կարող է իրականացվել մի քանի փուլով:
- Հարկային պարտավորությունների գնահատում - հարկային մարմինները սկսում են պարտավորությունների գնահատումը ըստ ցուցանիշների:
- Ծանուցում - պարտավորությունները չկատարելու դեպքում անձին ուղարկվում է ծանուցում:
- Դատական գործընթաց - եթե պարտավորությունները շարունակվում են չկատարվել, հնարավոր է վարչական դատական գործընթացի մեկնարկ:
Դիտարկման մեթոդները
Ինչպես է ընթացակարգը կազմակերպվում
Հարկային մարմինները օգտագործում են թվային համակարգեր, որոնց միջոցով քաղաքացիները կարող են վերահսկել իրենց հարկային պարտավորությունների վիճակը:
Հարկային մարմիններն իրականացնում են շարունակական վերահսկողություն՝ ստուգելով հարկային պարտավորությունների տվյալները և դրանց նկատմամբ համապատասխան ընթացակարգերը:
Հարկային պարտավորությունների հայտարարագրում
Հարկային պարտավորությունների հայտարարագրման գործընթացը տեղի է ունենում հետևյալ ձևերով՝
- Առցանց ձևով՝ օգտագործելով անձնական թվային ստորագրություն;
- Պատրաաստված ձևերով՝ հարկային մարմնի գրասենյակներում։
Անձնական տվյալների պաշտպանությունը
Հարկային մարմինները պարտավոր են պահպանել յուրաքանչյուր քաղաքացիների անձնական տվյալները և ապահովել, որ դրանք չհրապարակվեն անձանց կամ կազմակերպությունների կողմից:
Դրանից ելնելով, յուրաքանչյուր քաղաքացին պետք է ունենա վստահություն, որ իր հարկային պարտավորությունների և տվյալների հետ կապված տեղեկատվությունն անվտանգ է:
Անհրաժեշտությունը և առավելությունները
Այս որոշումն ունի մի շարք առավելություններ, որոնք նպաստում են հարկային համակարգի արդյունավետությանը:
- Պարզեցված ընթացակարգեր - Հարկային մարմինները, օգտագործելով թվային տեխնոլոգիաներ, կարող են արագացնել գործընթացները:
- Ադմինիստրատիվ արդյունավետություն - նվազել է վարչական բեռը քաղաքացիների վրա:
- Մեկտեղում - իրավաբանական պարտավորությունները և հարկերի վճարումը կանոնակարգվում են մեկ փաստաթղթով:
Կայունության և թափանցիկության սկզբունքները
Այս որոշման իրականացումը հիմք է հանդիսանում կայուն և թափանցիկ հարկային համակարգի ստեղծման համար, որը կհանգեցնի հանրային վստահության բարձրացմանը:
Հարկային մարմինների աշխատանքի թափանցիկությունը կխթանի քաղաքացիների մասնակցությունը հարկային քաղաքականության հաստատմանը:
Ակտի նշանակությունը և արդիականությունը հարկային համակարգում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 848-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր քայլ է հարկային համակարգի արդիականացման և թափանցիկության ապահովման գործընթացում: Այս որոշումն ուղղված է այն անձանց, ովքեր չունեն հարկային պարտավորությունների կատարում և կարող են ապագայում բախվել տուգանքների կամ ֆինանսական դժվարությունների հետ:
Նման քաղաքականության միտքը դնել հարկային վարձքերը վճարելու գործընթացը առավել վերահսկելի և կանխատեսելի դարձնելն է, ինչը ենթադրում է, որ հարկատուները կստանան հստակ տեղեկություններ իրենց պարտավորությունների մասին և կարող են ավելի պատասխանատու մոտեցում ցուցաբերել:
Հարկային պարտավորությունների կատարման գործընթացի քայլերը
Օրենքների մեջ նախատեսված կարգով, ֆիզիկական անձը, ով չի կատարել իր հարկային պարտավորությունները, առաջին հերթին պիտի ստանա տեղեկացնող հաղորդագրություն ՀՀ ՊԵԿ-ից: Այս հաղորդագրությունը կարող է սպառիչ լինել և պարունակել տվյալ անձի չկատարված պարտավորությունների մանրամասները:
Հարկային պարտավորությունների կատարումը վերսկսելու համար անձը պետք է այցելի ՀՀ ՊԵԿ տարածաշրջանային մասնաճյուղերից որևէ մեկը, որտեղ կարող է դիմել համապատասխան փաստաթղթերի ներկայացման համար: Փաստաթղթերի միտումն է, որ հարկային պարտավորությունները կարող են մարվել որոշակի ելքերով, ինչպիսիք են մանրակրկիտ հաշվետվությունները, վճարումները կամ այլ միջոցառումները:
Քաղաքացիների իրավունքներն ու պարտականությունները
Ֆիզիկական անձի համար հարկային պարտավորությունները կատարելու կամ չկատարելու դեպքում նա ունի որոշակի իրավունքներ և պարտականություններ: Այս որոշումը միաժամանակ նաև քաղաքացիներին հնարավորություն է տալիս պաշտպանել իրենց իրավունքները, քանի որ նրանք կարող են դիմել ՀՀ ՊԵԿ դատական մարմիններին: Նման դեպքերում հարկատուն պետք է իր մոտ ունենա բոլոր փաստաթղթերը, որոնք կվկայեն իր դիրքորոշումը:
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տնտեսական հետևանքների, և քաղաքացու պարտականությունն է լինել տեղեկացված դրանց մասին, ինչպես նաև ցանկացած փոփոխության դեպքում անմիջապես արձագանքել: