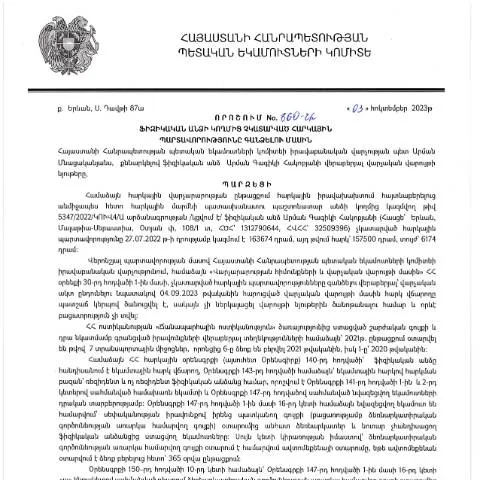
Վարկանիշային հարկային պարտավորությունները. Դիմումը ներկայացնելու անհրաժեշտությունը
Տվյալ Կառավարության որոշումը (ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.10.2023թ․) վերաբերում է ֆիզիկական անձանց հարկային պարտավորություններին, որոնք չեն կատարվել ժամանակին: Հարկային պարտավորությունները ֆինանսական պարտավորություններ են, որոնք վարկավորված են պետական բյուջեում, և դրանք կարող են ծագել տարբեր պատճառներով, ինչպիսիք են ֆինանսական դժվարությունները կամ տեղեկությունների բացակայությունը:
Ովքեր են դիմում ներկայացնողները
Դիմումը ներկայացնում են բոլոր այն ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել: Նշված խմբի մեջ կարող են ներառվել:
- Պաշտոնապես աշխատող անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները:
- Աշխատակիցներ, ովքեր ընկել են ֆինանսական դժվարությունների մեջ:
- Ֆիզիկական անձինք, որոնք անհայտ պատճառներով չեն գիտակցել իրենց հարկային պարտավորությունները:
Դիմումի նշանակությունը և դրա տեղը վարչական գործընթացում
Այս ձևը կարևոր բաղադրիչ է՝ ֆիզիկական անձանց հարկային պարտավորությունների լուծման գործընթացում: Այն ներկայացնում է պաշտոնական դիմում, որը թույլ է տալիս համապատասխան մարմիններին սկզբունքային որոշումներ ընդունել հարկային պարտավորությունների վերաբերյալ:
Ինչպես լրացնել դիմումը
Դիմումը պետք է լրացվի ուշադիր: Կան մի քանի կարևոր կետեր, որոնք պետք է նկատի առնել:
- Հիմնական տեղեկությունները՝ դիմողի անունը, ազգանունը, տվյալները:
- Բյուջետային պարտավորության մանրամասները՝ գումարի չափը, ժամկետները:
- Հիմնական պատճառները, թե ինչու պարտավորությունները չեն կատարվել:
Դիմումի ձևը կարող է փոփոխվել, այդ պատճառով անհրաժեշտ է հետևել ՀՀ ՊԵԿ պաշտոնական կայքի հայտարարություններին:
Դիմումը ներկայացնելու ընթացակարգը
Դիմումը կարելի է ներկայացնել ՀՀ ՊԵԿ տարածքային բաժիններին, ինչպես նաև էլեկտրոնային ծառայությունների միջոցով: Դիմման ներկայացման գործընթացը ներառում է:
- Դիմումի հեռակա լրացում՝ էլեկտրոնային ստորագրությամբ:
- Դիմման ստացվելու մասին հաստատում:
- Անհրաժեշտ տեղեկատվության ապահովում՝ երբ պահանջվում է լրացուցիչ փաստաթղթեր:
Ֆիզիկական անձի իրավունքները դիմումի ներկայացման ընթացքում
Դիմումը ներկայացնելուց հետո ֆիզիկական անձը իրավունք ունի ստանալու արդարացված պատասխան, որը հիմնականում պետք է տրվի 15 աշխատանքային օրվա ընթացքում: Վիճակագրական տեղեկատվության տրամադրումը կարող է լինել նաև էլեկտրոնային տարբերակով:
Ի՞նչ անել մերժման կամ սխալի դեպքում
Եթե դիմումը մերժվել է, դիմողը ունի իրավունք՝ մերժման պատճառները պարզելու համար: Դիմումի մեջ սխալների դեպքում, դիմողը կարող է լրացնել դիմումը՝ ճշտելով համապատասխան տվյալները:
Ինչպես կարող է դիմողը բողոքարկել մերժումը
Դիմողը կարող է բողոքարկել մերժումը՝ նկատի ունենալով, որ պետք է ներկայացնի նոր փաստաթղթեր, որոնք կհաստատեն իր պահանջները:
- Հաշվետվություն ներկայացնել՝ սույն որոշման հիմնումով:
- Նոր փաստաթղթեր՝ կոնկրետ խնդիրների վերաբերյալ:
Հատուկ դեպքեր և նրանց կարգավորումները
Այնպիսի ֆիզիկական անձինք, որոնք ունեն հատուկ կարգավիճակ (օրինակ, անչափահաս կամ օտարերկրացիներ), պետք է հաշվի առնեն, որ նրանց համար կարող են կիրառվել լրացուցիչ պահանջներ:
Օտարերկրյա քաղաքացիների համար
Օտարերկրյա քաղաքացիները պետք է հավաստեն իրենց հարկային պարտավորությունները և կապ հաստատեն ՀՀ ՊԵԿ հետ:
- Օտարերկրյա անձինք պետք է ապահովեն փաստաթղթերի թարգմանություն:
- Հարկային գրանցման պատրանքի պահանջ:
Հաստատման գործընթացը
Դիմումը հաստատելուց հետո, ֆիզիկական անձինք կարող են ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին, որոնք պետք է կատարվեն:
Հաստատման ժամանակից հետո անհրաժեշտ քայլեր
Հաստատման տեղեկատվության ստացումից հետո, դիմողները պետք է կատարեն իրենց պարտավորությունները՝ հիմք ընդունելով ՀՀ ՊԵԿ կողմից տրամադրված տեղեկատվությունը:
Փաստաթղթեր և դրանց նախապատրաստում
Պահանջվող փաստաթղթերը կարող են տարբեր լինել, բայց հիմնականում ներառում են:
- Նշանակված դիմումը:
- Անձնագրի կամ նույնականացման փաստաթղթի պատճեն:
- Հարկային պարտավորության փաստաթղթերը:
Ստիպող փաստաթղթերի դասակարգում
| Փաստաթուղթ | Նպատակ |
|---|---|
| Դիմում | Հարկային պարտավորությունների մասին տեղեկությունների ստացում |
| Անձնագրի պատճեն | Ինքնությունը հաստատելու համար |
| Հարկային թերթիկ | Պարտավորությունների մասին տեղեկություն |
Կարծիքներ ու առաջարկություններ
Այս գործընթացը կարող է լինել բարդ և երկարատև, սակայն ճիշտ տեղեկատվությամբ ու աջակցությամբ, ֆիզիկական անձինք կարող են հեշտացնել իրենց հարկային պարտավորությունների կատարման գործընթացը:
Հարկային պարտավորությունների կատարումը և դրա իրավաբանական հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր իրավաբանական հետևանքների, որոնցից կարևորագույնը հարկային պարտքերի և տուգանքների հանդեպ պետության պահանջներն են: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 860-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, առանձնացնում է որոշակի դեպքեր, որտեղ պետությունը իրավունք ունի պահանջել պարտքերի վճարում: Այս գործընթացը կարգավորվում է ՀՀ հարկային օրենսդրությամբ, հատկապես՝ «Հարկային օրենսդրության կիրառման մասին» օրենքով:
Ենթադրվում է, որ ֆիզիկական անձը, ով չի իրականացրել իր հարկային պարտավորությունները, կարող է հանդիպել հարկային իրավաբանական գործընթացների ու քայլերի, որոնք կարող են ներառել նաև պատժամիջոցներ: Արդյունքում, հարկային պարտկի մահացված մասի արդյունքում կարող են առաջանալ նաև ընդհանուր վարչական ծախսեր, որոնք կավելացնեն գրանցված պարտքային գումարը:
Սկզբնական հաշվետվությունների ներկայացման գործընթացը
ՀՀ ՊԵԿ-ի կողմից պարտադիր հարկային հաշվետվությունների ներկայացման գործընթացը շատ կարևոր է յուրաքանչյուր ֆիզիկական անձի համար, քանի որ այն ուղղակիորեն կապված է հարկային պարտավորությունների կատարման հետ: Սկզբնական հաշվետվությունները պետք է ներկայացվեն սահմանված ժամկետներում, ինչը թույլ է տալիս ազգաբնակչությանը վերահսկել իր հարկային պարտավորությունները:
Այս գործընթացի ընթացքում հարկատուները կարող են դիմել ՀՀ ՊԵԿ-ին՝ տարբեր հարցերով, ինչպես օրինակ՝ հաշվետվության պատշաճ լրացման, հարկային արտոնությունների կամ այլ հարցերի վերաբերյալ: Կարևոր է նաև, որ յուրաքանչյուր ֆիզիկական անձ ձեռք բերի համապատասխան տեղեկություններ իր հարկային իրավունքների ու պարտավորությունների մասին, ինչը կարող է կանխել ապագայում հայտնվող խնդիրները:
Հարկային պարտավորությունների գանձման գործընթացի կառավարում
Հարկային պարտավորությունների գանձումը թերևս կարևորագույն փուլերից մեկն է հարկային իրավունքի շրջանակներում: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող գանձման գործընթացը ներառում է մի շարք քայլեր, որոնց միջոցով պետությունը կարող է ապահովել հարկային պարտավորությունների կատարումը:
Այս գործընթացի սկզբունքային մասն է լինելու հարկատուի տեղեկությունների ստուգումը, որի արդյունքում կարող են սահմանվել նաև պարտքի չափերը: Պետությունը ունի իրավունք կիրառել հարկային օրենսդրության համապատասխան միջոցառումներ, որոնք կարող են ներառել անգամ հարկային պարտքի պարտադիր վճարումը:
Վճարային պահանջը կարող է տեղի ունենալ նաև հարկային վճարումների սովորական ընթացակարգով, սակայն պետական մարմինները կարող են նաև կիրառել այլ մեթոդներ, ինչպիսիք են հարկային առարկաների բռնագանձումը: Հարկային պարտավորությունների արդյունավետ գանձման համար Հայաստանի Հանրապետությունում ակտիվորեն կիրառվում են էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս արագ և արդյունավետ իրականացնել հարկային պարտավորությունների հաշվարկը: