Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
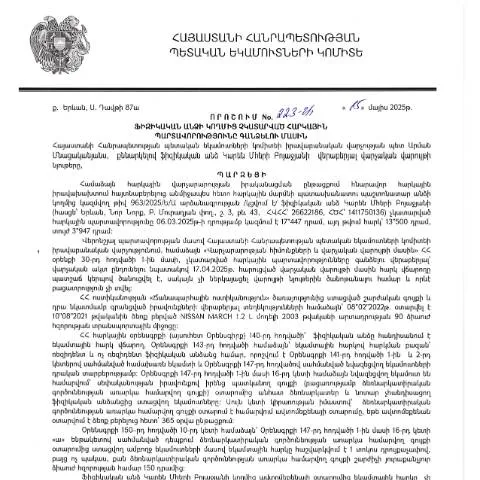
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.05.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 223-Ա որոշումը կարևոր փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների կատարումը ֆիզիկական անձանց համար: Այս որոշման շրջանակներում կարևորվում է հարկային պարտավորությունների նշանակությունը, ֆիզիկական անձանց իրավունքներն ու պարտականությունները, և ինչպես է իրականացվելու դրանց գանձումը:
Ֆիզիկական անձանց մասնագիտական շրջանակը
Այս որոշմամբ նախատեսված ընթացակարգը վերաբերվում է այն անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Հարկային պարտավորությունները կարող են լինել տարբեր տեսակի՝ ներառյալ եկամտային հարկ, ԱԱՀ և այլն. Այսպիսի պարտավորությունների չկատարման դեպքում, պետական մարմինները կարող են սկսել գումարային պարտավորությունների գանձման գործընթաց:
Հարկային պարտավորությունների սահմանումն ու դասակարգումը
- Եկամտային հարկ: ֆիզիկական անձինք պետք է խստորեն կատարեն իրենց եկամուտներից առաջացող հարկային պարտավորությունները:
- ԱԱՀ: ապրանքների և ծառայությունների վաճառքից ստացված եկամուտների նկատմամբ:
- Այլ հարկեր: այս որոշումը կարող է կրել այլ հարկերի վերաբերյալ:
Ո՞րն է որոշման տեղը քաղվածքների համակարգում
Այս որոշումն ներգրավված է ՀՀ հարկային օրենսդրության շրջանակներում: Այն ընդգրկում է մի շարք գործընթացներ, որոնք կապված են հարկային պարտավորությունների գանձման հետ: Որոշման ընդունումը նշանակում է, որ պետությունը ունի իրավասություն գանձելու չկատարված պարտավորությունները, և համապատասխան մարմինները պետք է ապահովեն օրենքի պահանջները:
Հարկային պարտավորությունների գանձման գործընթացի փուլերը
- Բողոքարկման գործընթացը՝ եթե անձը չի համաձայնվում պարտավորությունների գանձման հետ:
- Գումարային պարտավորությունների հաշվարկումը:
- Վճարման առաջարկի ներկայացումը:
- Չկատարումի դեպքում՝ իրավական գործընթացի իրականացում:
Ինչու է կարևոր ճիշտ լրացնել պահանջվող փաստաթուղթը
Հարկային պարտավորությունների գանձման գործընթացում պահանջվում է ճիշտ և իրավական պահանջներին համապատասխան տվյալների ներկայացում: Դու պետք է նախապես պատրաստեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են ձեր կողմից ներկայացվել:
Պատրաստման պահանջներ
- Հարկային պարտավորությունների բացահայտումը՝ հարկային հաշվետվությունները և դրանց պատասխանը:
- Անկախ եկամուտի աղբյուրների նշումը:
- Վճարման պատմության վերլուծությունը:
Գումարային պարտավորությունների գանձման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել որոշակի հետևանքների, որոնցից են՝ տուգանքների կիրառումը, հարկային պարտավորությունների ավելացում, և հակառակ դեպքում, հնարավորությունը տուժել ֆինանսական ծանրաբեռնվածությունից:
Հնարավոր հետևանքները
| Հետևանք | Նկարագիր |
|---|---|
| Տուգանքներ | Հարկային պարտավորությունների չկատարելու համար կարող են կիրառվել տուգանքներ: |
| Դիտարկում | Պետական մարմինները կարող են դիտարկել ձեր ֆինանսական գործունեությունը: |
| Հարկային պարտավորությունների ավելացում | Չկատարումը կարող է հանգեցնել պարտավորության ավելացման: |
Ինչ անել, եթե հայտնաբերվի սխալ կամ բացակայում է փաստաթուղթ
Եթե դուք նկատում եք, որ փաստաթուղթը լրացվել է սխալ կամ եթե որոշակի փաստաթուղթ բացակայում է, ապա հարկավոր է անմիջապես կապվել համապատասխան պետական մարմինների հետ: Սա թույլ կտա ձեզ շտկել իրավիճակը:
Նախագծի շտկման քայլերը
- Կապվել հարկային մարմնի հետ՝ անհրաժեշտ տեղեկությունները ներկայացնելու համար:
- Սխալների շտկման հայտ ներկայացնել:
- Պահպանել բոլոր փաստաթղթերի պատճենները և կանխատեսել նոր գործընթաց:
Հարկային պարտավորությունների ենթարկված անձանց իրավունքները
Ֆիզիկական անձանց իրավունքները նաև կարևոր դեր են խաղում՝ հարկային պարտավորությունների շրջանակներում: Նրանք ունեն իրավունք՝ ներկայացնել բողոքներ, պահանջել լրացուցիչ տեղեկություններ և իրավունք ունեն նաև միջոցներ ձեռնարկել իրենց իրավունքների պաշտպանության համար:
Իրավունքները
- Հետադարձ կապ պահանջելու իրավունք: Մի շարք ապացույցներ ներկայացնելու դեպքում կարող են պահանջել:
- Բողոքարկման իրավունք: Եթե հարկային պարտավորությունները չեն համապատասխանում նրանց իրականությանը:
- Վճարման պայմանների քննարկման իրավունք: Հնարավորություն՝ քննարկել վճարումների պայմանները:
Հայաստանում հարկային պարտավորությունների ապագան
ՀՀ-ում հարկային պարտավորությունների գանձման գործընթացը մշտապես զարգանում է: Մանրամասը պետք է հստակեցվի, որպեսզի ապահովվի ավելի արդյունավետ հարկային համակարգ, որը կնպաստի տնտեսության աճին:
Դեպքերի շարունակական զարգացումը
Երևի, ապագայում կարող են հայտնվել նոր մեթոդներ և համակարգեր, որոնք կնպաստեն հարկային պարտավորությունների կատարումը: Եվ դա ամենևին էլ վատ չէ: Դա նշանակում է, որ քաղաքացիներն ավելի լավ հնարավորություն կունենան իրենց պարտավորությունները կատարել:
ՀՀ ՊԵԿ իրավաբանական վարչության որոշման կարևորությունը հարկային պարտավորությունների կատարման գործում
ՀՀ ՊԵԿ իրավաբանական վարչության պետական աշխատող Կարեն Մհերի Բոյաջյանի կողմից 2025 թվականի մայիսի 15-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 223-Ա որոշումը կարևորագույն փաստաթուղթ է, որը ամրապնդում է ՀՀ հարկային համակարգի արդյունավետությունը և իրավական կեցվածքը։ Այս որոշմամբ վերահսկվում են հարկային պարտավորությունների կատարումները, որոնք մասնավորապես վերաբերում են ֆիզիկական անձանց կողմից պետական բյուջեի նկատմամբ ունեցած պարտավորություններին:
Դիտարկելով այս որոշման կիրառությունը հարկ վճարողների համար, անհրաժեշտ է նշել, որ այն նախատեսում է մի շարք խստացումներ և պաշտոնական ընթացակարգեր, որոնք ուղղված են հարկային պարտավորությունների կատարման վերաբերյալ։ Իրականացնելով հարկային պարտավորությունների գանձումը, ՀՀ ՊԵԿ-ը վերահսկում է ոչ միայն պարտավորությունների կատարման ժամկետները, այլև վարում է մանրակրկիտ ուսումնասիրություն ոչ կատարված հարկերի հիմքում:
Շնորհակալություն և օրենքի պահպանման կարևորությունը
Ընդ որում, 223-Ա որոշումը առնչվում է նաև շնորհակալության միջոցով հարկ վճարողների միջև բարեխիղճ հարաբերությունների հաստատմանը։ Այս առումով, իրավաբանական վարչությունը կարող է հրավիրել ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, մասնակցելու հատուկ դասընթացների կամ խորհրդատվությունների, որոնք ուղղված են հարկային օրենքների արդյունավետ ծանոթացմանը ու կիրառմանը:
Վերջապես, այս որոշումը չունի տարբերակը արդարության և տեղեկատվության փոխանակության մեջ, որի նպատակն է բարելավել հարկային առուները և նվազեցնել հարկային խարդախության դեպքերը։ Այն էական դեր է խաղում նաև հարկ վճարողների իրավունքների պաշտպանության գործում, քանի որ պարտավորությունները պետք է կատարվեն օրենքի պահանջներին համապատասխան:
Դատական վարույթներ և հարկային պարտավորությունների գանձման մեթոդներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 223-Ա որոշումը նաև անդրադառնում է հարկային պարտավորությունների գանձման մեթոդներին, որոնք կարող են ներառել դատական վարույթներ։ Դատարաններում հարկ վճարողները իրավունք ունեն ներկայացնելու իրենց պաշտպանական ելույթները և պահանջելու տվյալ հարկային պարտավորությունների վերանայումը, եթե կարծում են, որ դրանք որոշվում են սխալ կամ անհիմն:
Հարկային պարտավորությունները գանձելու գործընթացը կարող է ներառել մի շարք քայլեր, այդ թվում՝ նախազգուշացնող նամակներ, հարկային կատարողական գործառույթներ, ինչպես նաև հարկային պարտավորությունների պարտադիր գանձում։ Այս գործընթացի ընթացքում հարկ վճարողը պետք է ապահովի, որ իր իրավունքները պաշտպանված լինեն, և որ բոլոր ընթացակարգերը իրականացվում են օրենքի պահանջներին համապատասխան:
Նմանապես, հարկային վարչությունը կարող է կիրառել նաև այլ մեթոդներ, ինչպիսիք են հարկային վերահսկողությունը կամ հարկային ստուգումները, որոնք կարող են լինել թե՛ ծրագրված, թե՛ պատահական: Այդ գործընթացները կարևոր են, որպեսզի գնահատեն պարտավորությունների կատարման մակարդակը և հարկ վճարողների համապատասխան գործողությունները: