Վերջին ժամանակներում հարկային պարտավորությունների կատարումը և դրա հետևանքները
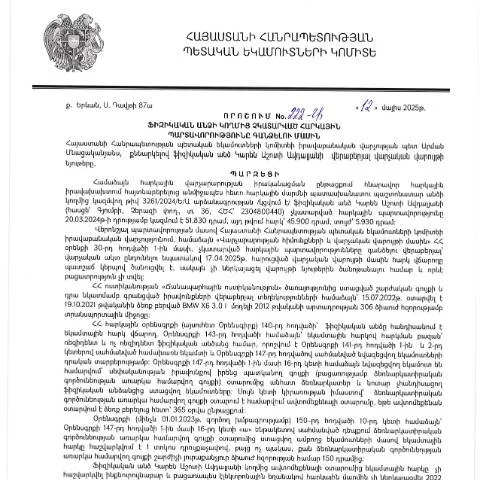
Հայաստանի Հանրապետությունում տնտեսական գործունեություն իրականացնող ֆիզիկական անձինք պարտավոր են հետևել հարկային օրենքներին, սակայն առիթներ են լինում, երբ այդ պարտավորությունները չեն կատարվում: Այդ դեպքում ի հայտ է գալիս ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 12.05.2025թ․ որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը:
Ովքե՞ր են ենթակա այդ որոշմանը
Որոշումը վերաբերում է այն ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ, որոնք չեն կատարվել՝ անկախ պատճառներից: Այսպիսով, կարևոր է հասկանալ, թե ով կարող է դիմել այդ որոշման շրջանակներում:
- Իրավաբանական անձինք: Վերջիններս կարող են դիմել, եթե նրանց նկատմամբ կիրառվում է հարկային պարտավորությունների չկատարում:
- Ֆիզիկական անձինք: Մասնավոր անձինք, որոնք կատարում են ազատ职业 կամ զբաղվում են ինքնազբաղմամբ:
- Զուգորդական դեպքեր: Եթե հարկային պարտավորությունները կապված են որոշակի զուգորդական իրավիճակների հետ, ինչպիսիք են քրեական գործերը:
Դիմելու գործընթացը` իրավունքներ և պարտականություններ
Այս որոշման շրջանակներում դիմելու գործընթացը ենթադրում է մի շարք իրավական քայլեր, որոնց արդյունքում որոշումը կարող է լինել favorable կամ unfavorable:
- Դիմումի լրացում: Դիմողը պետք է լրացնի որոշակի և սահմանված ձևաչափով դիմում:
- Հարկային պարտավորությունների նշում: Դիմողի հարկային պարտավորությունները պետք է հստակ նշված լինեն:
- Հետաքրքրողների պարբերական տեղեկացում: Դիմողի հարկային պարտավորությունների մասին տեղեկությունները պետք է պարբերաբար տրամադրվեն:
Ֆիզիկական անձի հարկային պարտավորությունների կատարման ընտրանքները
Դիմողը կարող է ընտրել հարկային պարտավորությունները կատարել տարբեր ձևերով:
- Առանձին վճարումներ: Դիմողը կարող է կատարել հարկային պարտավորությունները մաս-մաս:
- Հարկային ակտի բողոքարկում: Եթե դիմողը համաձայն չէ, ապա կարող է բողոքարկել հարկային ակտերը:
- Հարկային խորհրդատվություն: Դիմողը կարող է օգտվել հարկային խորհրդատվությունից:
Դիմումի դաշտերի մանրամասն վերլուծություն
Դիմումի լրացման ժամանակ կարևոր է ուշադրություն դարձնել յուրաքանչյուր դաշտի ճիշտ լրացմանը:
| Հետաքրքրող դաշտ | Նկարագրություն | Պահանջվող տեղեկություններ |
|---|---|---|
| Անուն և Ածնված վայրը | Հարկատուի անձնական տվյալներ | Սյունյաց հանրապետության ID համար |
| Հարկային պարտավորությունները | Հարկային պարտավորությունների տեսակները | Վճարման վերջնաժամկետները |
| Կստացված տեղեկություն | Հարկային պարտավորություններն իրականացնելու ընթացքը | Երաշխավորող փաստաթղթերի թվերը |
Այլ ձևերի համեմատություն
Դիմումի այս ձևը հատկապես կարևոր է, քանի որ այն տարբերվում է այլ, նմանատիպ ձևերից, որոնք օգտագործվում են հարկային պարտավորությունների մշակման համար:
- Սովորական վճարման ձևեր: Այդ ձևերը սովորաբար նախատեսում են միայն ֆինանսական պարտավորությունների կատարումը:
- Հարկային բողոքարկման դիմումներ: Այս դիմումները նախատեսում են բողոքարկման ընթացակարգ, որը տարբեր է:
- Տեղեկատվական դիմումներ: Այս դիմումները չեն պահանջում պարտավորությունների կատարում, դրանք միայն տեղեկատվություն են պետք:
Ուշադրության կենտրոնում` դիմումի ընթացքը
Դիմումը ներկայացնելուց հետո հարկատուները պետք է հետևեն որոշակի քայլերին:
- Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ, որտեղ գնահատվելու է դրա բովանդակությունը:
- Միջնորդական իրավասություն ունեցող մարմինը հետագայում կհայտարարի որոշման վերաբերյալ:
- Ֆիզիկական անձը պետք է պահպանի տեղեկությունները պարտավորությունների ընթացքի վերաբերյալ:
ՀՀ ՊԵԿ իրավաբանական վարչության 222-Ա որոշման առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ստացված 2025 թվականի մայիսի 12-ի 222-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, սահմանում է մի շարք վարչական ընթացակարգեր և պայմաններ, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարումը ապահովելու համար:
Դա ընդգրկում է իրավաբանական և ընթացակարգային մանրամասներ, որոնք կարող են ճշտել հարկային պարտավորությունները չկատարած անձանց համար:
Ահավասիկ, որոշման գերակա դրույթներից են այն, որ հարկային պարտավորությունները կարող են իրականացվել միայն այն դեպքում, եթե դրանք չեն գերազանցում սահմանված ժամկետները և եթե անձը չունի որևէ այլ պարտավորություններ պետական կառույցների առջև:
Այս որոշումը հատկապես կարևոր է, քանի որ այն հստակեցնում է, թե որ հանգամանքներում կարող են կիրառվել վարչական հարուցումներ, և ինչպիսի փաստաթղթեր են անհրաժեշտ գործընթացի իրականացման համար:
Աջակցող փաստաթղթերը և գործընթացը
222-Ա որոշումն ավելացնում է նաև գործընթացի իրականացման համար անհրաժեշտ փաստաթղթերի ցանկը, որոնք պետք է ներկայացվեն ՀՀ ՊԵԿ:
1. Հարկային պարտավորությունների չկատարելու վերաբերյալ հայտարարություն (Դիմում Dzev N2):
2. Տվյալ անձի ինքնությունը հաստատող փաստաթուղթ (օրինակ՝ անձնագիր կամ անձնագրային վկայագիր):
3. Հարկային հաշվետվությունների պատճեններ, որոնք հաստատում են պարտավորությունների գոյությունը:
4. Հարկային մարմնի որոշումներն առնչվող տվյալ մարմինների կողմից:
Այս փաստաթղթերը պարտադիր են, քանի որ դրանք հիմք են հանդիսանում հարկային պարտավորությունների կատարումը վերահսկելու նպատակով: Յուրաքանչյուր առանձին դեպքի համար անհրաժեշտության դեպքում կարող են պահանջվել լրացուցիչ փաստաթղթեր:
Հարկային պարտավորությունների գանձման ընթացակարգերը
222-Ա որոշումն նաև մանրամասնում է, թե ինչպես է իրականացվում ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձումը:
Առաջին քայլը հարկային մարմնի կողմից պարտավորությունների հաշվարկի իրականացումն է: Սա ներառում է հարկային համակարգում տվյալ ֆիզիկական անձի մասին տեղեկատվության ստուգումը:
Երբ հարկային պարտավորություններն հաստատվում են, անձը պետք է տեղեկացվի դրա մասին վերջինիս գրավոր ծանուցման միջոցով, որը կարող է ուղարկվել էլեկտրոնային կամ փոստային հասցեներով:
Եթե անձը չի կատարում պարտավորությունները, ապա կարող է կիրառվել վարչական պատասխանատվություն, որը սահմանված է ՀՀ վարչական իրավախախտումների օրենսդրությամբ:
Իմացեք, որ ցանկացած վիճաբանություն կամ հակասություն հարկային մարմինների հետ կարող է լուծվել վարչական դատարանում: