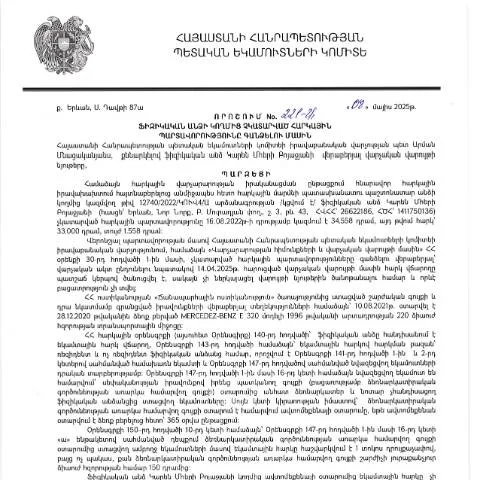
Ազգային հարկային պարտավորությունների իրագործման կարգն ու նշանակությունը
Իրավաբանական անձի կողմից հարկային պարտավորությունները չկատարելու դեպքում Հայաստանի Հանրապետության հարկային համակարգը նախատեսում է հարկային պարտավորությունների կատարման կարգ, որը հիմնված է ՀՀ ՊԵԿ իրավաբանական վարչության պետի 08.05.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 221-Ա որոշման վրա: Այս որոշումը սահմանում է այն մեխանիզմները, ըստ որոնց պետությունը կարող է գործողություններ իրականացնել հարկային պարտավորությունների հավաքագրման ուղղությամբ:
Ովքեր են ներկայացնում հայտը և ո՛ր դեպքերում
Գործող գործընթացի շրջանակներում հայտը կարող են ներկայացնել ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այս իրավիճակը կարող է առաջանալ, եթե քաղաքացիները ոչ ժամանակին են ներկայացնում հարկային հաշվետվությունները, կամ եթե նրանք ունեն չհավաքված հարկեր:
Հայտը ներկայացնելու ժամանակահատվածը
- Հայտը պետք է ներկայացվի մինչև սահմանված վերջին ժամկետը:
- Հատուկ դեպքերում, երբ հարկային պարտավորությունը չի կատարվել, հայտը կարող է ներկայացվել նաև ընթացակարգից հետո՝ զրկելով քաղաքացիներին հնարավորությունից զույգ առարկայի վրա բողոքարկելու:
Հայտի լրացման ընթացակարգը
Հայտը լրացնելիս անհրաժեշտ է ուշադրություն դարձնել որոշակի կետերի, որոնք կարող են հանգեցնել դադարեցման և հետաձգումների:
Ռուբրիկաների տրամադրումը
- Անուն եւ ազգանուն: Լրացուցիչ տեղեկություններ, եթե հնարավոր է, դիմումի մեջ:
- Հարկային համարը: Հարկային համակարգում գրանցված համարը:
- Ցուցակը հարկային պարտավորություններից: Կամենալու դեպքում պետք է տրամադրել հարկային պարտավորությունների ցանկ:
Լրացման սխալների վտանգը
Հայտում լրացվող տեղեկատվության սխալները կարող են հանգեցնել դիմումի մերժման: Կարևոր է օգտագործել արդյունավետ ստուգումներ՝ տեղեկությունների ճշտությունը և ամբողջականությունը ապահովելու համար:
Ադմինիստրացիայի կողմից գործընթացի շարունակությունը
Հայտը ներկայացնելուց հետո, հարկային մարմինը պետք է անմիջապես սկսի ուսումնասիրել մարմինների պատասխանը, որի ընթացքում հնարավոր է դիմողի հետ կապ հաստատել՝ լրացուցիչ մանրամասներ պարզելու նպատակով:
Պատասխան ստանալու ժամանակահատվածը
| Պատասխանների տեսակը | Ժամկետ |
|---|---|
| Պաշտոնական գրություն | 10 աշխատանքային օր |
| Համապատասխանություն իրավունքներին | 20 աշխատանքային օր |
Դիմելու տարբերակները. էլեկտրոնային, թղթե և սպասարկման կենտրոններ
Հայտը կարող է ներկայացվել տարբեր ձևերով. էլեկտրոնային, թղթե կամ սպասարկման կենտրոններում:
Էլեկտրոնային դիմումը
Առաջարկվում է դիմել ՀՀ ՊԵԿ կայքի միջոցով, որն ապահովում է արագություն և արդյունավետություն:
Թղթե դիմումը
Եթե ընտրում եք թղթե ձևը, դիմումը կարելի է ուղարկել անմիջապես համապատասխան հարկային մարմին:
Սպասարկման կենտրոնները
Նրանք, ովքեր նախընտրում են անձնական շփումը, կարող են այցելել սպասարկման կենտրոններ, որտեղ կարող են ստանալ խորհրդատվություն:
Իրավունքներ և պարտավորություններ դիմողի համար
Դիմողները իրավունք ունեն ստանալ պարտադիր տեղեկություններ իրենց հարկային պարտավորությունների վերաբերյալ, սակայն նրանք նաև պարտավոր են ապահովել իրենց հասարակական պարտավորությունները:
Ամբողջականությունը և ճշտությունը
Ինչպես արդեն նշվեց, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել կոնկրետ հետևանքների:
Դիմորդների առանձնահատկությունները, բացառությունները և դեպքերը
Հատուկ դեպքեր կարող են համաձայնեցնել այն մոնետիզացիան, երբ ֆիզիկական անձը ունի ստացված հարկային առավելություններ:
Բացառությունները
- Եթե դիմողը ստանում է սոցիալական աջակցություն:
- Եթե դիմողը հայտ ներկայացնելու պահին գտնվում է բուժման մեջ:
Այս փաստաթուղթը և հարակից ձևաթղթերը
Ավելի լայն տեղեկությունների համար դիմողները պետք է ծանոթ լինեն հարակից բնույթի փաստաթղթերին և ձևաթղթերին, որոնք կարող են ի վերջո ազդել ֆինանսական պարտավորություններին:
Հարկային պարտավորությունների հավաքագրման գործընթացը իրավական և ֆինանսական կարևորություն ունի հասարակության համար և կարող է ազդել ինչպես պետական ֆինանսական կայունության, այնպես էլ քաղաքացիների իրավունքների վրա:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության 221-Ա որոշումը, որը տարածվում է ֆիզիկական անձանց հարկային պարտավորություններին, նախատեսում է գործնական քայլեր, որոնք պետք է իրականացվեն հարկային պարտականությունները չկատարած անձանց նկատմամբ: Այս գործընթացի մեկնարկը սկսվում է ՊԵԿ-ի կողմից հարկpayer-ի տվյալների ստուգմամբ և հարկային պարտավորությունների առկայությամբ: Այնուհետև, վարչությունը պետք է՝ առաջարկի պարտադիր վճարումներ կատարելու համար ժամանակահատված, որը պետք է նշվի որոշման մեջ:
Հարկային պարտավորությունների գանձման գործընթացն ընդգրկում է մի շարք քայլեր, որոնց ընթացքում պարտադիր է հետևել ՀՀ վարչական ընթացակարգերի օրենսդրությանը: Հարկային պարտավորությունների անցանկալի անցկացման դեպքում, հարկային մարմինը պետք է հաղորդարարը տեղեկացնի կուտակված պարտավորությունների մասին, և տվյալ անձը պարտավոր է պատասխանել նշված տեղեկությանը՝ նշված ժամկետներում:
Վիճակները, որոնք կարող են հանգեցնել հարկային պարտավորությունների չկատարելուն
Հարկային պարտավորությունների չկատարումը կարող է պայմանավորված լինել մի շարք գործոններով, որոնք կարող են լինել ինչպես օբյեկտիվ, այնպես էլ սուբյեկտիվ:
- Ֆինանսական դժվարություններ: Որոշ անձինք կարող են կանգնել ֆինանսական բարդությունների առջև, որոնք կխանգարեն նրանց կատարել հարկային պարտավորությունները, օրինակ՝ աշխատատեղի կորուստ, եկամտի նվազում կամ այլ ֆինանսական սպառնալիքներ:
- Ինչպես նաև տեղեկացվածության բացահայտում: Մարդիկ, ովքեր չունեն անհրաժեշտ տեղեկություններ հարկային պարտականությունների մասին, կարող են չիմանալ, որ նրանք պարտավորություն ունեին:
- Թույլատրելիի բացակայություն: Երբեմն անձերն իրավունք չունեն ստանալու հարկային արտոնություններ, ինչը կարող է հանգեցնել հարկային պարտավորությունների չկատարելուն:
Այս գործոնները կարող են գնալ որպես հիմք՝ ՊԵԿ-ի կողմից ներկայացվող որոշումների, ի վերջո, հարկային պարտավորությունների գանձման համար:
Դատարաններում հարկային պարտավորությունների գանձման վիճակագրական տվյալներ
ՀՀ դատարաններում հարկային պարտավորությունների գանձման վերաբերյալ վիճակագրական տվյալները ցույց են տալիս՝ որ վերջին տարիներին ավելացել են հարկային պարտավորություններին դիմելու թվերը: Այս վիճակագրությունը պիտի նկատի առնվի հարկային մարմինների կողմից՝ ծրագրերի մշակման և քաղաքականության մշակման համար:
Այս տվյալները մեզ հնարավորություն են տալիս հասկանալ, թե որքան են հարկային պարտավորությունները ազդում ֆիզիկական անձանց և տնտեսվարողների վրա, ինչպես նաև ծանոթանալ՝ որտե՞ղ կարող են լինել առավելագույն խնդիրներն և որոնք են կարգավորման անհրաժեշտությունները:
Ավելին, հարկային պարտավորությունների գանձման գործընթացի վիճակագրությունը կարող է ծառայել որպես իրավաբանական հիմք՝ առկա օրենքների և կարգավորումների վերանայման համար, ինչը թույլ կտա ախտորոշել համակարգի թերությունները: