Պետական որոշման հիմքը և նշանակությունը
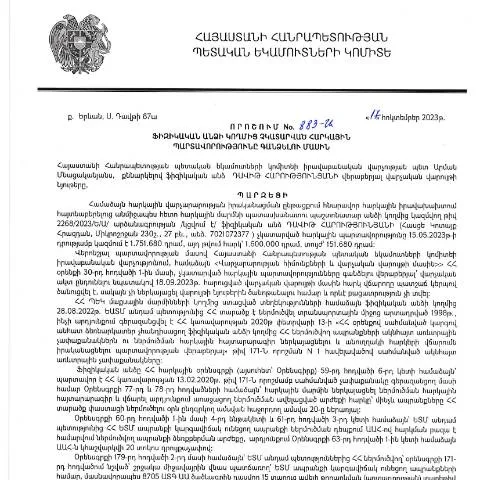
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 883-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որի միջոցով պետությունը ձեռնարկում է քայլեր՝ հարկային պարտավորությունների չկատարելու դեպքերը կարգավորելու նպատակով: Սա այն քայլն է, որը ծրագրավորված է հարկային պարտավորություններին համապատասխանեցնելու համար և նախատեսում է որոշակի գործընթացներ, որոնք պետք է անցնեն ֆիզիկական անձինք:
Ովքեր են պարտավոր լրացնել և ներկայացնել փաստաթուղթը
Այս որոշումն իր մեջ ներառում է անհատներ, ովքեր ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանք: Այդ շրջանակում ընդգրկվում են նաև այն քաղաքացիները, ովքեր ունեն բացասական հարկային պատմություն կամ որոնք ունեն հարկային պարտավորությունների չկատարում: Նման անձինք պետք է լրացնեն համապատասխան ձևը՝ ներկայացնելով իրենց ֆինանսական տվյալները, ինչի արդյունքում կարող են ունենալ հետևանքներ՝ կապված կատարած պարտավորությունների հետ:
Դիմումի լրացման գործընթացի մանրամասները
Դիմումը լրացնելիս անհրաժեշտ է հետևել որոշակի կանոններին և գրագետ լրացնել բոլոր պահանջվող բաժինները:
- Անձնական տվյալներ: Պետք է նշել անուն, ազգանուն, ծննդյան ամսաթիվ և բնակության հասցե:
- Արդյունաբերական գործունեություն: Ապահովել, որ նշեք մատակարարման ոլորտն ու աշխատանքային գործունեությունը:
- Հարկային պարտավորությունները: Կներդրվեն բոլոր այն պարտավորությունները, որոնք նախատեսված են օրենքով:
- Հաստատող փաստաթղթեր: Ծանոթացեք փաստաթղթերի ցուցակին, որոնք անհրաժեշտ են:
Պետք է ուշադիր լինել, քանի որ բոլոր տվյալները պետք է լինեն ճշգրիտ, հակառակ դեպքում կարող է լինել դիմաքայլի մերժում:
Որտեղ և ինչպես ներկայացնել փաստաթուղթը
Նախատեսված է ներկայացնել դիմումը՝ ինչպես առևտրային տերմինալներով, այնպես էլ էլեկտրոնային եղանակով:
- Առցանց ներկայացման եղանակ: Արդյունավետ և ժամանակակից մոտեցում է դիմումը ներկայացնել إلكترոնային համակարգի միջոցով, որտեղ անհրաժեշտ է ունենալ անհատական կոդ:
- Գրավոր ներկայացման եղանակ: Փաստաթուղթը կարող է ներկայացվել անձամբ կամ փոստով, սակայն հարկավոր է ուշադիր հետևել ավարտման ժամկետներին:
Յուրաքանչյուր ոք կարող է ընտրել իրեն հարմար եղանակը՝ հիմնվելով առկա պայմանների վրա:
Գործողությունների հաջորդականությունը և ժամկետները
Աստվածահաճո անհրաժեշտ է հետևել շրջանառվող ժամկետներին, որոնք շրջանառվում են պետական մարմիններում:
- Ներկայացման ժամկետ: Նրանց համար, ովքեր ցանկանում են դիմել, պետք է հստակ որոշել՝ որքան ժամանակ անցնելուց հետո կարող են սպասել պատասխան:
- Վերադարձման գործընթաց: Եթե դիմումը մերժվում է, ապա կա հնարավորություն՝ ներկայացնելու լրացուցիչ փաստաթղթեր:
Այս գործընթացը ապահովում է, որ քաղաքացիները կարող են հետևել իրենց դիմումի ընթացքին:
Պատասխանատվության և իրավական հետևանքները
Հարկային պարտավորությունները չկատարելու դեպքում կարող են լինել իրավական հետևանքներ, որոնք կարող են հանգեցնել վարչական տույժերի:
- Տույժեր: Պետությունը կարող է կիրառել վարչական տույժեր, որոնք կարող են ազդել անձի ֆինանսական վիճակի վրա:
- Կատարված պարտավորությունների կատարումը: Անհրաժեշտություն կարող է առաջանալ վերականգնելու պարտավորությունները և կատարելու վճարումները:
Ուստի, խորհուրդ է տրվում անպայման կատարել պարտականությունները՝ խուսափելու համար հավելյալ խնդիրներից:
Գործունեության վերահսկողություն և աջակցության ձևեր
Անհրաժեշտության դեպքում քաղաքացիները կարող են դիմել պետական մարմիններին՝ աջակցության կամ խորհրդատվության համար:
Պետական մարմիններն առաջարկում են հետևյալ ծառայությունները:- Բարելավված տեղեկատվություն հարկային պարտավորությունների մարելու վերաբերյալ;
- Օգնություն ժողովրդական հաշվետվությունների վերաբերյալ;
- Հետադարձ կապ հարցերի լուծման համար:
Այս ծառայությունները հասարակության համար հեշտացնում են հարկային ընթացակարգերի իրականացման գործընթացը:
Ընդհանուր խորհուրդներ դիմողների համար
Դիմողները պետք է ուշադիր լինեն ազատ ընտրության և տվյալների լրացման հարցում:
- Ստուգեք, արդյոք բոլոր փաստաթղթերը ճիշտ ու ամբողջական են:
- Պահեք բոլոր փաստաթղթերի պատճենները՝ հետագայում հնարավոր անհանգստություններից խուսափելու համար:
- Դիմելուց հետո հետևեք ձեր դիմումի ընթացքին՝ ձեռք բերելով տեղեկություններ:
Այս խորհուրդները կօգնեն ձեզ առավելագույնս արդյունավետ և առանց սթրեսի իրականացնել հարկային պարտավորությունները:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 883-Ա որոշումն անդրադառնում է այն անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Համաձայն օրենքի, հարկային պարտավորությունների իրականացումը պարտադիր է, և յուրաքանչյուր ֆիզիկական անձ պետք է ապահովի իր հարկային պարտավորությունների կատարման փաստը: Այդ ընթացակարգը ներառում է տարբեր քայլեր, որոնք պետք է իրականացվեն՝ սկսած հարկային հաշվետվությունների ներկայացումից մինչև հնարավոր վճարային ակտերի ստացում:
Ակնարկենք, թե որ գործընթացներն են ներգրավված հարկային պարտավորությունների գանձման մեջ: Առաջին հերթին, հարկային մարմինները ստանում են տվյալներ այն անձանց մասին, ովքեր չեն կատարել իրենց պարտավորությունները: Այս տեղեկությունները կարող են լինել տարբեր աղբյուրներից, այդ թվում՝ ֆինանսական հաշվետվություններից, և Վարկային համակարգից:
Այնուհետև, հարկային մարմինները, ըստ ՀՀ վարչական ընթացակարգերի օրենսդրության, պարտավոր են անցկացնել նախնական շփումներ տվյալ անձանց հետ՝ նրանց հիշեցնելու հարկային պարտավորությունների մասին: Եթե այս փուլում հարկային պարտավորությունները չեն կատարվում, ապա սկսվում է ավելի բարձր օղակում՝ հարկային պարտավորությունների գանձման գործընթացը:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումը հիմնված է վարչական գործընթացների օրենսդրության վրա, որը նախատեսում է հարկային պարտավորությունների գանձման տարբեր մեթոդներ: 883-Ա որոշման մեջ, մասնավորապես, նշվում են այն իրավական հիմքերը, որոնք հնարավորություն են տալիս հարկային մարմիններին գործել: Այս հիմքերը ներառում են հարկային օրենսդրության արդիական կանոնները, որոնք սահմանափակում են ֆիզիկական անձանց իրավունքը՝ հրաժարվել իրենց պարտավորություններից:
Հարկային պարտավորությունների գանձման իրավական գործընթացի շրջանակներում կարևոր է նաև նշել, որ հարկային մարմինները պետք է ապահովեն անհատական մոտեցում յուրաքանչյուր դեպքի համար: Սա նշանակում է, որ հարկային մարմինները պետք է կատարեն ուսումնասիրություններ և գնահատականներ՝ հիմնվելով տվյալ անձի ֆինանսական վիճակի վրա, ինչպես նաև նրանց պարտավորությունների չկատարումը գնահատելու ժամանակ:
Հարկային պարտավորությունների գանձման գործընթացում կարող են կիրառվել նաև վարչական պատիժներ, ինչպիսիք են տուգանքները կամ այլ ֆինանսական պատասխանատվություններ, որոնք նախատեսված են ՀՀ գործող օրենսդրությամբ:
Ֆիզիկական անձի իրավունքները և պարտականությունները գանձման գործընթացում
Դավիթ Հարությունյանի դեպքում, որը նշված է 883-Ա որոշման մեջ, հարկային մարմինները պարտավոր են ապահովել նրա իրավունքները, ներառյալ հնարավորություն ունենալն իր պաշտպանություն կազմակերպել: Յուրաքանչյուր ֆիզիկական անձ, որը ենթարկվում է հարկային պարտավորությունների գանձման գործընթացի, ունի իր իրավունքները, որոնք պետք է պահպանվեն:
Ֆիզիկական անձը ունի իրավունքը դիմել հարկային մարմիններին և պահանջել հաշվետվություններ, որոնք ապացուցում են իր հարկային պարտավորությունների կատարման փաստը: Նման պահանջները պետք է ներկայացվեն գրավոր ձևով, իսկ պատասխանները պետք է տրամադրվեն համապատասխան ժամանակահատվածում՝ ըստ ՀՀ վարչական ընթացակարգերի օրենսդրության:
Միաժամանակ, հարկային մարմինները պետք է հաշվի առնեն նաև սոցիալական գործոնները և ֆինանսական հնարավորությունները՝ որոշում կայացնելիս: Եթե ֆիզիկական անձը ունի համապատասխանի ֆինանսական վիճակ, որը չի կարող թույլ տալ հարկային պարտավորությունների կատարման, հարկային մարմինները կարող են առաջարկել տարբեր լուծումներ, ինչպիսիք են վճարումների հետաձգումը կամ հաշվարկների վերանայում: