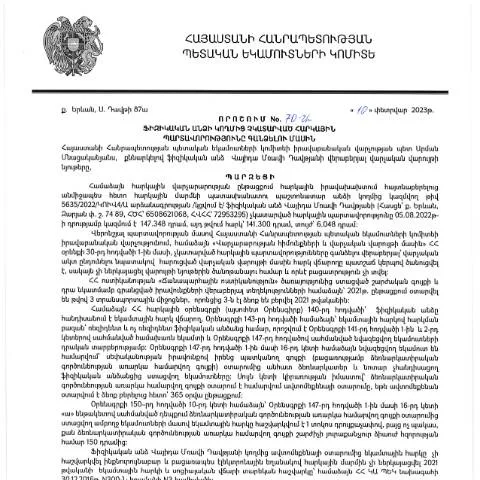
Իրավունքներ և պարտավորություններ՝ հարկային պարտավորությունները գանձելու գործընթացում
Հայաստանի Հանրապետությունում ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը կարգավորվում է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատված որոշմամբ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» (10․02․2023թ.):
Այս փաստաթուղթը կարևոր դեր ունի հարկային վարչության աշխատանքում, քանի որ այն պարտադրում է հարկատուների վրա՝ գործողությունների որոշակի շրջանակով, որոնք կարող են հանգեցնել հարկային պարտավորությունների կատարմանը:
Ովքեր են ենթակա այս որոշման
Այս որոշման տակ ընկնում են այն ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ, և նրանց վերաբերյալ իրականացվում է գանձման գործընթաց:
- Ֆիզիկական անձինք՝ ովքեր հարկային պարտավորություններ ունեն:
- Նախկինում հարկային պարտավորություններ չկատարած անձինք՝ որոնցից ի հաշիվը իրականացվում է գանձման գործընթաց:
- Հարկային օրենսդրության փոփոխություններից ազդված անձինք՝ ովքեր կարող են ունենալ նոր պարտավորություններ:
Գանձման գործընթացի կարևորությունը
Հարկային պարտավորությունների գանձման գործընթացը նպատակ ունի ապահովելու երկրի հարկային համակարգի կայունությունը: Հարկերի ներմուծումը և գանձումը կարևոր են պետության ֆինանսական քաղաքականության մեջ:
Այս գործընթացի շրջանակներում, յուրաքանչյուր հարկ վճարող պետք է իմանա, որ չկատարված պարտավորությունները կարող են հանգեցնել ֆինանսական պատիժների, ավելացրած տոկոսների և այլ անելիքների:
Ապրանքային հարկերի արձանագրում
Երբ ֆիզիկական անձը չի կատարել հարկային պարտավորություններ երկու և ավելի ժամանակահատվածներում, նրան կարող են ուղարկվել համապատասխան ծանուցումներ, որոնք տեղեկացնում են պարտավորությունների մասին:
Պահանջվող փաստաթղթեր եւ լրացման ընթացակարգ
Չկատարված հարկային պարտավորությունների գանձման գործընթացում պահանջվում են որոշակի փաստաթղթեր, որոնք պետք է ներկայացվեն համապատասխան մարմիններին:
- Հարկային պարտավորությունների մասին տեղեկանք:
- Հարկ վճարողի անձնագիր կամ նույնականացման քարտ:
- Հարկային հաշվետվություններ՝ արտահայտված ժամանակաշրջանների համար:
Ֆորմայի լրացման առանձնահատկություններ
Մանրակրկիտ լրացնելով այս փաստաթուղթը, հարկ վճարողը պետք է ուշադրություն դարձնի հետևյալ կետերին:
- Անուն և ազգանուն՝ ապահովել ճիշտ գրանցում:
- Հասցե՝ բնակության վայրի ճիշտ նշում:
- Անձնագրի տվյալներ՝ ճիշտ թվաբանություն:
Գանձման գործընթացի հաջորդականությունը
Գանձման գործընթացում անհրաժեշտ է անցնել մի քանի փուլ:
- Պարզեցնել պարտավորությունների վերաբերյալ տեղեկությունները:
- Ներկայացնել անհրաժեշտ փաստաթղթերը:
- Սպասել պատասխան:
Եթե որոշումը կայացվի, հարկ վճարողը կստանա ծանուցում դատական գանձման մասին:
Ի՞նչ անել, եթե դիմումը մերժվի
Եթե Ձեր դիմումը մերժվում է, պարտադիր է ստանալ հակադարձ տեղեկատվություն, որտեղ կներկայացվեն մերժման պատճառները:
Դրա հիման վրա, դուք կարող եք կատարել համապատասխան գործողություններ՝ շտկելու որոշումներ կամ բողոք ներկայացնելու համար:
Հնարավոր սխալներ և հետաձգումներ
Դիմումը ներկայացնելու ընթացքում կարող են լինել տարբեր սխալներ, օրինակ՝ սխալ տեղեկություններ, սխալ ձևակերպված փաստաթղթեր:
- Խուսափել թվային սխալներից՝ նկատի ունենալով հարկային պարտավորությունները:
- Փաստաթղթերի կրկնակի ստուգում՝ համոզվելու համար, որ չկան բացթողումներ:
- Իմացեք, որ ուշացման դեպքում ֆինանսական տուգանքներ կարող են կիրառվել:
Հասանելիության և ներկայացման ալիքներ
Ինչպես կարող եք ներկայացնել ձեր դիմումը:
Դիմումը կարող եք ներկայացնել հետևյալ ալիքներով:
- Էլեկտրոնային եղանակով՝ օգտագործելով ձեր անձնական քաղվածքները:
- Վիճակագրական գրանցման կենտրոններում՝ անձամբ ներկայացնելով:
- Փոստային ծառայություններով՝ անվան վրա:
Էլեկտրոնային ծառայություններ՝ առավելություն
Շատ գործարքներ կարելի է իրականացնել էլեկտրոնային եղանակով, ինչը թույլ է տալիս խնայել ժամանակ և ուժ:
Այս ծառայությունը, իհարկե, պահանջում է օգտագործել անձնական տողեր:
Հետագա քայլեր և պատասխանատվություն
Եթե ձեր դիմումը հաստատվել է, դուք պետք է կատարեք ձեր պարտավորությունները՝ համաձայնեցված ժամկետների:
Պետք է հաշվի առնել, որ հարկային պարտավորությունները պարտադիր են, և դրանց կուտակումը կարող է հանգեցնել ավելի մեծ խնդիրների:
Ահազանգի գործընթացի մանրամասներ և ընթացակարգեր
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը ընդունվել է 2023թ. փետրվարի 10-ին, նախատեսում է մի շարք կարևոր քայլեր, որոնք հարկադիր կարգով կարող են իրականացվել ֆիզիկական անձանց նկատմամբ։ Այս գործընթացի ընթացքում կարևոր է հասկանալ, թե ինչպես է կազմակերպվում ահազանգի համակարգը՝ իր նպատակներով ու առանձնահատկություններով:
Ահազանգի ներկայացումը կարող է տեղի ունենալ ինչպես առկա, այնպես էլ էլեկտրոնային եղանակով։ Հայցը ներկայացնելուց առաջ հարկավոր է իրականացնել հավաքագրումը, կազմել փաստաթղթերի տուփ, որտեղ պետք է ներառվեն բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են հարկային պարտավորությունների չկատարման փաստը։ Այդ փաստաթղթերի թվում կարող են լինել հարկային հաշվետվությունները, բանկային դուրսգրությունները, առավել ևս, եթե պարտավորությունները կապված են ֆինանսական գործունեության հետ:
Ուշադրություն դարձնելու է նաև այն հանգամանքին, որ որոշումը կարող է դիտարկվել որպես վարչական ակտ, որի նկատմամբ անհրաժեշտ է ներկայացնել բողոքի հայց, եթե քաղաքացին չի համաձայնվում դրա պարունակության հետ։ Բողոքն, ըստ օրենքի, պետք է ներկայացվի 30 օրվա ընթացքում՝ հաշվետվության հրապարակման օրվանից:
Դատական գործընթացի հնարավորությունները
Եթե քաղաքացիները չեն կարողանում լուծել իրենց հարկային պարտավորությունները կամ նրանց նկատմամբ կիրառվում են հարկադիր միջոցներ, նրանք կարող են դիմել դատարան՝ վարչական ակտի վրա բողոքարկելու նպատակով։ ՀՀ վարչական դատավարության օրենսդրությունը նախատեսում է, որ յուրաքանչյուր քաղաքացի ունի իրավունք բողոքարկել վարչական մարմինների կողմից կայացված որոշումները՝ հիմնվելով օրենքի կամ իրավական ակտերի խախտման վրա:
Դատական գործընթացը կարող է ներառել մի շարք փուլեր, որոնք պետք է անցնել՝ սկսած հայցադիմումի կազմումից մինչև դատական նիստի անցկացում։ Հայցադիմումը պետք է լինի մանրամասն և հիմնավոր, իսկ դրա հետ կն附վում են բոլոր համապատասխան փաստաթղթերը։ Դատական գործընթացի առավելությունները ներառում են անկողմնակալ դատավորի կողմից հարցի քննարկումը, որտեղ քաղաքացին կարող է ներկայացնել իր դիրքորոշումը:
Երբ դատական մարմինը ընդունում է որոշում, այն պետք է կատարվի 60 օրվա ընթացքում: Եթե դատական ակտը կայացված է քաղաքացիների օգտին, ապա պետությունը պարտավոր է վերականգնել ավելի շատ վճարված հարկերը կամ կրճատել պարտավորությունները:
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման կանխարգելման մեթոդները
Խուսափելով հարկային պարտավորությունների կատարումից, քաղաքացիները և իրավաբանական անձինք պետք է գիտակցեն, որ ՀՀ ՊԵԿ-ը մշտապես իրականացնում է վերահսկողություն և մշակում է տարբեր մեթոդներ հարկային պարտավորությունների կանխարգելման ուղղությամբ: Այդ մեթոդները ներառում են հարկային կրթությունը, տեղեկատվական միջոցառումները և կանխարգելիչ վերահսկողությունը:
Հարկային կրթությունը կարևոր գործիք է, որը ուղղված է նրանց, ովքեր չեն հասկանում հարկային համակարգի պահանջները։ ՀՀ ՊԵԿ-ը կազմակերպում է սեմինարներ, դասընթացներ և հանդիպումներ, որտեղ քաղաքացիների համար ներկայացվում են հարկային իրավունքներն ու պարտականությունները։ Այսպիսով, քաղաքացիները ստանում են անհրաժեշտ գիտելիքներ, որոնք թույլ են տալիս կողմնորոշվել հարկային համակարգում և խուսափել պարտավորությունների չկատարումից:
Միաժամանակ, հարկային մարմինը իրականացնում է նաև կանխարգելիչ վերահսկում, որը ներառում է բիզնեսների ուսումնասիրություն, վարչական ստուգումներ և հարկային հաշվետվությունների վերլուծություն։ Այս ստուգումների նպատակն է խուսափել հարկերի խախտումներից և անհարկի պարտավորությունների առաջացմանը: