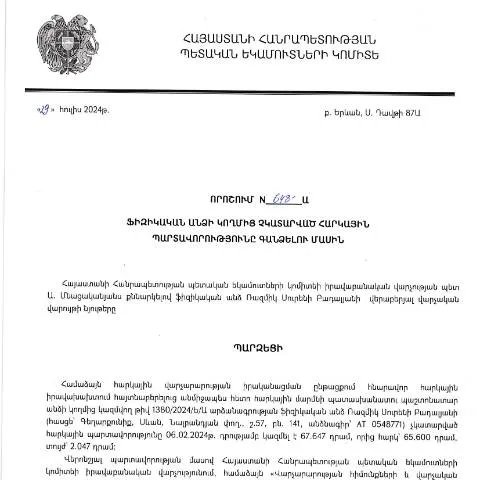
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 29.07.2024թ. որոշման նշանակությունը
2024 թվականի հուլիսի 29-ին Հայաստանի Հանրապետության Պետական եկամուտների կոմիտեի (ՀՀ ՊԵԿ) իրավաբանական վարչության պետի կողմից կայացված որոշումը, որն ընդգրկում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը, հանդիսանում է հիմնարար փաստաթուղթ, որն ուղղված է հարկային պարտավորությունների կատարման բարելավմանը։ Այս որոշման նպատակն է ապահովել հարկային համակարգի արդյունավետությունը և իրավասությունների որոշման գործընթացի պարզությունը։
Արժեքը և նպատակը
Այս որոշումը կարևոր դեր է խաղում Հայաստանի հարկային համակարգում, քանի որ այն ուղղված է հարկային պարտավորությունների կատարումը խթանելուն և հարկային օրենսդրության կիրառման արդյունավետությանը։ Դրա միջոցով իրավաբանական վարչությունը կարող է ձեռք բերել իրավասություններ, որոնց միջոցով կարող է իրականացնել հարկային պարտավորությունների գանձումը՝ աջակցելով պետական ծրագրերին և փոքր և միջին ձեռնարկություններին։
Փոփոխություններ և նորություններ որոշման մեջ
Մինչ այս որոշումը, հարկային պարտավորությունների գանձման գործընթացը բավականին բարդ էր և շատ ժամանակ ու ռեսուրսներ էր պահանջում։ Արտահայտված նորույթները ներառում են հետևյալը:
- Էլեկտրոնային դիմումները: Ավելի պարզեցված ընթացակարգեր, որոնք թույլ են տալիս քաղաքացիներին ներկայացնել իրենց դիմումները առցանց:
- Անձնական հաշվետվություն: Հարկ վճարողները կարող են ունենալ ավելի հեշտ հասանելիություն իրենց հարկային պարտավորություններին:
- Առկա համակարգերի ինտեգրում: Հարկային համակարգերի միջև տեղեկատվության փոխանակում՝ արդյունավետության բարձրացման համար:
Որոշման անհրաժեշտությունը և դիմումը
Որպեսզի դիմել այս որոշման շրջանակներում, հարկ վճարողները պետք է ունենան հետևյալ փաստաթղթեր.
- Հարկային պարտավորությունների վերաբերյալ հաշվետվություն:
- Վերջին մուծման ապացույցներ:
- Իրավունքներ, որոնք հաստատում են դիմորդի ինքնությունը:
Տվյալ փաստաթղթերը պետք է ներկայացվեն ՀՀ ՊԵԿ իրավաբանական վարչությանը, որտեղ դրանք կգնահատվեն և կձեռք բերվի համապատասխան որոշում:
Ինչպես լրացնել դիմումը
Դիմումը լրացնելու գործընթացը կարող է թվալ բարդ, սակայն այն ունի որոշ պարզ քայլեր. Ահա մի քանի կարևոր քայլեր, որոնք պետք է հաշվի առնել.
- Անվանման դաշտը: Ուշադրություն դարձրեք, որ ձեր անունը լինի ճիշտ գրված:
- Հարկային նույնականացման համարը: Խնդրում ենք ստուգել, որ այս թիվը լինի ճիշտ:
- Պարտավորությունների մանրամասնություն: Ապահովեք, որ բոլոր պարտավորությունները գրանցված են ճիշտ:
Նշված բոլոր կետերը կարևոր են, որպեսզի դիմումն ընդունվի և չի առաջանա լրացուցիչ հարցումներ:
Դիմումի ներկայացման ընթացակարգը
Դիմումն անհրաժեշտ է ներկայացնել ՀՀ ՊԵԿ համակարգի միջոցով կամ առանձին այցելելով հարկային վարչություն:
- Առցանց ներկայացում: Հարկ վճարողները կարող են օգտագործել իրենց անձնական հաշիվները՝ դիմումների ներկայացման և ստացման համար:
- Ֆիզիկապես ներկայացում: Դիմումները կարող են ներկայացվել նաև անձամբ՝ հաջորդ բոլոր պահանջվող փաստաթղթերի հետ:
Իրազեկում և վերահսկողություն
Ավարտելով դիմումը, հարկ վճարողները պետք է սպասեն որոշման իրականացման մասին ծանուցմանը, որը հնարավոր է ստանալ առցանց կամ անձամբ։ Դրա արդյունքում, հարկ վճարողները պետք է լինեն պատրաստ պատասխանելու հնարավոր հարցերի կամ տրամադրելու լրացուցիչ տեղեկություններ:
Եթե հարկ վճարողը որոշի, որ որոշումը սխալ է, նա իրավունք ունի հանդես գալ՝ բողոքարկելու համար:
Բողոքարկման ընթացակարգը
Բողոքարկման գործընթացը տեղի է ունենում ՀՀ ՊԵԿ իրավաբանական վարչության միջոցով:
- Բողոքարկման հայտի ներկայացում: Այս հայտը պետք է ներառի բոլոր հիմքերը, որոնց վերաբերյալ բողոքարկվող որոշումը սխալ է:
- Հետադարձ կետեր: Բողոքարկումը պետք է ներկայացնել 30 օրվա ընթացքում:
Եթե բողոքը ընդունվի, ապա ՀՀ ՊԵԿ-ն պետք է խնդրի վերաբացել հարցը և վերանայի որոշումը:
Հասարակական դիտողություններ
Հայտնի է, որ այս որոշման շրջանակներում նաև հասարակական կարծիքի հավաքումը կարևոր է։ Հարկային վարչությունը կարող է կազմակերպել համաժողովներ և քննարկումներ՝ լսելու հասարակության կարծիքները:
Հարկ վճարողները կարող են մասնակցել այս քննարկումներին և ներկայացնել իրենց կարծիքները, ինչի շնորհիվ որոշումներ կարող են փոփոխվել:
Եզրակացություն
ՀՀ ՊԵԿ իրավաբանական վարչության 29.07.2024թ. որոշումը բազմաթիվ հնարավորություններ է ստեղծում հարկ վճարողների համար, սակայն այն նաև պահանջում է պատասխանատու մոտեցում։ Հարկ վճարողները պետք է ապահովեն, որ իրենց գրանցումները և տեղեկությունները լինեն ճիշտ, որպեսզի կարողանան օգտվել այս նորություններից:
Դիմումը և դրա ընթացակարգերը կարևոր են, որպեսզի ապահովվեն հարկային պարտավորությունների բարելավված կատարումները և պետական բյուջեի համալրում:
Փաստաթղթերի ներկայացման կարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.07.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 648-Ա որոշման արդյունքները ենթադրում են, որ հարկ վճարողները պարտավոր են ներկայացնել որոշակի փաստաթղթեր, որոնք ապացուցում են իրենց ֆինանսական վիճակը և հարկային պարտավորությունների կատարումը: Փաստաթղթերի ներկայացման գործընթացը պետք է իրականացվի հետևյալ կերպ:
- Ըստ սահմանված կարգի, հարկ վճարողները պետք է լրացնեն համապատասխան դիմումը, որը կարող եք գտնել ՀՀ ՊԵԿ պաշտոնական կայքում: Այն կարող է կոչվել «Դիմում հարկային պարտավորությունների բեռնաթափման համար» (Դիմում N1):
- Նշված դիմումին պետք է կցել հետևյալ փաստաթղթերը՝ վճարային փաստաթղթերը, եկամուտների արտացոլման տեղեկանքները, ինչպես նաև բոլոր այն փաստաթղթերը, որոնք կարող են ազդել պարտավորության կատարումը:
- Փաստաթղթերը պետք է ներկայացվեն ηλεκտրոնային ձևով՝ օգտագործելով ազգային էլեկտրոնային ստորագրությունը: Սա ապահովում է ավելի արագ և անվտանգ փաստաթղթաշրջանառություն:
Հարկային պարտավորությունների գանձման ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացը ՀՀ ՊԵԿ կողմից իրականացվում է մի շարք փուլերով, որոնք նախատեսված են ՀՀ հարկային օրենսդրության շրջանակներում:
- Նախ առաջին փուլում կատարվում է պարտավորությունների հաշվարկը, որը ներառում է հարկային կանխատեսումները, ինչպես նաև այդ պահին գոյություն ունեցող պարտավորությունները:
- Երկրորդ փուլում, եթե պարտավորությունները չեն կատարվում, սկսվում է գանձման գործընթացը, որն ամրագրված է 648-Ա որոշմամբ: Այս փուլում հարկ վճարողն уведомляется է գրավոր, և նրան տրվում է ժամանակահատված, որպեսզի կարողանա կատարել պարտավորությունները:
- Երրորդ փուլում, եթե պարտավորությունները շարունակաբար չեն կատարվում, ՀՀ ՊԵԿ-ը կարող է դիմել դատարան, որպեսզի իրագործի հարկային պարտավորությունների գանձումը:
Հարկային օրենսդրությունում փոփոխություններն ու դրանց ազդեցությունը
2025 թվականին ՀՀ հարկային օրենսդրության մեջ նախատեսվում են կարևոր փոփոխություններ, որոնք կարող են ազդել ֆիզիկական անձանց հարկային պարտավորությունների կատարման վրա: Այս փոփոխությունները առավելապես վերաբերում են հարկային վարչարարության պարզեցմանը, ինչպես նաև էլեկտրոնային ծառայությունների զարգացմանը:
- Առաջին հերթին, նախատեսվում է, որ բոլոր հարկ վճարողները կարող են կատարելու իրենց պարտավորությունները բացառապես ηλεκտրոնային ձևով: Սա խթանում է թափանցիկությունը և նվազեցնում է կաշառակերության ռիսկերն:
- Երկրորդ, նոր օրենքները տրամադրում են ավելի լայն հնարավորություն հարկ վճարողներին, որպեսզի նրանք կարող են դիմել հարկային արտոնությունների և սակագների վերանայման համար:
- Վերջապես, նախատեսվում է մշտադիտարկում շրջանառության մեջ գտնվող տնտեսական սուբյեկտների հարկային պարտավորությունների կատարումը՝ համապատասխան ուղեցույցներով և խորհուրդներով: