Կառավարության որոշման հիմնախնդիրը
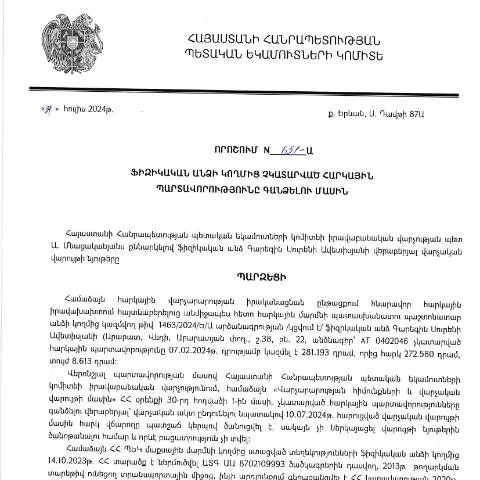
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.07.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 651-Ա որոշումը, ի սկզբանե, նպատակ ունի կարգավորել այն պարագայում, երբ ֆիզիկական անձինս չկատարում է հարկային պարտավորությունները: Այս որոշումը նախատեսում է գործընթացներ, որոնք ուղղված են պարտավորությունների կատարելու և հարկերի գանձման արդյունավետ մեխանիզմների ներդրմանը:
Ովքեր են հանձնարարված այս գործընթացով
Այս փաստաթուղթը վերաբերում է մի շարք ֆիզիկական անձանց, որոնց հարկային պարտավորությունները չեն իրականացվել։ Հատկապես այս որոշումը կարող է տեղ գտնել հետևյալ խմբերի համար, որոնք կարող են ներառել:
- Հասարակ քաղաքացիներ, ովքեր ունեն չգանձված հարկեր և պարտավորություններ:
- Այն անձինք, ովքեր չունեն համապատասխան միջոցներ՝ պարտավորությունները կատարելու համար:
- Բազմաթիվ հարկային կարգավորումներից անտեղյակ քաղաքացիներ:
Օրացույցը և ժամկետները
Այս որոշումը ուժի մեջ է մտնում 02.09.2024թ.-ից և նախատեսում է գործընթացի ժամկետներ, որոնք պետք է դիտարկվեն:
- Առաջին փուլ: Հարկային պարտավորությունների մասին ծանուցման տրամադրում՝ մինչև 15.09.2024:
- Դիտարկման փուլ: Հարկային պարտավորությունների իրականացման համար ժամանակահատված՝ մինչև 01.11.2024:
- Վերջնական որոշումը: Հարկային պարտավորությունների չկատարելու դեպքում կիրառվող միջոցների սահմանումը՝ մինչև 15.11.2024:
Փաստաթղթի դերակատարումը ավելի լայն գործընթացում
Այս որոշումը հանդիսանում է հարկային վարչակարգի մաս, որի շրջանակներում իրականացվում է հարկային պարտավորությունների գանձում: Այն կարևոր դեր ունի հետևյալ գործընթացներում:
- Հարկային վերահսկողություն և վերահսկողության գործընթացներ
- Հարկային վարչարարության բարեփոխումներ
- Քաղաքացիների հարկային գիտակցության բարձրացում
Հատուկ դեպքեր և բացառություններ
Որոշման մեջ նշվում են նաև որոշակի բացառություններ, որոնք ունեն կարևոր նշանակություն:
- Նախորդ շրջաններում պարտադիր հարկեր չկատարած անձանց համար, որոնք ունեն սոցիալական խնդիրներ:
- Երկրորդական ֆինանսական միջոցների բացակայություն ունեցող անձինք:
- Մանկահասակների կամ անօգնական անձանց հարկային պարտավորությունների հետ կապված խնդիրները:
Պատրաստման և ներկայացման գործընթացը
Այս փաստաթղթի լրացման գործընթացը ներառում է մի շարք քայլեր:
- Առաջին քայլ՝ անհրաժեշտ տեղեկությունների հավաքում: Որպեսզի ձևաթուղթը լրացված լինի, հարկավոր է ունենալ հետևյալ տեղեկությունները:
- Անձի ամբողջական անուն
- Հարկային նույնականացման համար
- Պարտքի չափը
- Երկրորդ քայլ՝ փաստաթղթի լրացումը: Լրացվում է համապատասխան ձևանակով:
- Երրորդ քայլ՝ փաստաթղթի ներկայացումը: Ներկայացնելը կարելի է ինչպես էլեկտրոնային, այնպես էլ ձեռքով:
Թողարկման հաջորդականությունը
Տեղափոխելով փաստաթուղթը, կարող եք ակնկալել մեկ կամ մի քանի փուլ:
- Ծանուցման ձևաթուղթ, որը կհաստատի ձեր պարտավորությունները:
- Հաստատման ուղեցույց, որը կհայտարարի, թե ինչպիսի գործողություններ պետք է ձեռնարկվեն:
- Եզրակացության տալ՝ ըստ պարտավորությունների:
Փաստաթղթի կարգավորումների պատմություն
Այս որոշման հիմքում ընկած են մի շարք օրենքներ և կարգադրություններ, որոնք վերլուծվում են Հայաստանի հարկային համակարգի բարելավման նպատակով:
- ՀՀ հարկային օրենսդրություն
- ՀՀ վարչական կարգավորման օրենսդրություն
- Քաղաքացիական օրենսդրություն, որը վերաբերում է պարտավորությունների կատարմանը
Ամփոփում և իրավիճակի վերլուծություն իրավաբանական վարչությունում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 31.07.2024թ. թիվ 651-Ա որոշումն, որով նախատեսվում է ֆիզիկական անձի հարկային պարտավորությունների գանձումը, կարևոր քայլ է հարկային օրենսդրության կիրառման և հետևողականության ապահովման ուղղությամբ։ Գարեգին Սուրենի Ավետիսյանի կողմից ներկայացված այս որոշումը կարող է ունենալ լայն ազդեցություն ոչ միայն տվյալ անձի, այլ նաև այնպիսի դեպքերի վրա, երբ նմանատիպ իրավիճակներ առաջանում են այլ ֆիզիկական անձանց շրջանում։
Դիպվածի մանրամասները ցույց են տալիս, որ հարկային պարտավորությունների հայտարարումը շատ կարևոր է, և յուրաքանչյուր ֆիզիկական անձ պետք է վերահսկի իր հարկային պարտականությունները։ Որոշումը նաև հիմք է տալիս գնահատելու, թե ինչպես են հարկային տեսչությունները իրականացնում վերահսկողությունը և քննությունը։
Հարկային պարտավորությունների վերաբերյալ իրավական և վարչական ընթացակարգեր
Հարկային պարտավորությունների կատարումը ենթակա է ոչ միայն իրավական, այլև վարչական ընթացակարգերի։ ՀՀ ՊԵԿ շրջաններում գործում են մի շարք առաջատար օրենքներ, որոնք փաստաթղթային և վարչական հաստատման տրամադրման համար պահանջում են տարբեր մակարդակի վերահսկողություն և գնահատում։ Հարկային պարտավորությունների կատարումը բարդ գործընթաց է, որը պահանջում է ճշգրիտ հաշվարկներ և ժամանակին հայտարարություններ։
Այս գործընթացում կարևոր դեր jugarе ցանկացած ֆիզիկական անձի կողմից իրականացվող հաշվետվությունների և հաշվեցվությունների ժամանակացույցը։ Բացի դրանից, հարկային մարմնները պարտավոր են տեղեկացնել քաղաքացիներին իրենց պարտավորությունների մասին և ապահովել, որ նրանք ունենան անհրաժեշտ տեղեկատվություն ընթացակարգի վերաբերյալ։ Հարկային պարտավորությունների գանձումը կարող է իրականացվել միայն այն դեպքում, եթե բոլոր պահանջները, որոնք նախատեսված են օրենքով, կատարվել են։
Իրավաբանական վարչության դեր և հնարավորություններ
ՀՀ ՊԵԿ իրավաբանական վարչությունը հանդիսանում է պետական մարմին, որը կատարում է հարկային օրենսդրության կիրառման և պաշտպանման գործառույթներ։ Իրավաբանական վարչության աշխատանքը ներառում է հարկային իրավախախտումների հետաքննությունը, դատական վարույթների սկզբնական փուլերը և հարկ վճարողների հետ իրավական հարցերի կարգավորումը։
Այս վարչությունը հնարավորություն ունի նաև գրել առաջարկություններ հարկային օրենսդրության բարեփոխումների վերաբերյալ, ինչը կարող է բարելավել հարկային վարչարարությունը և նվազեցնել վարչարարական ծանրաբեռնվածությունը։ Վարչությունը, ինչպես նաև հարկային տեսչությունը, մոնիտորինգ է իրականացնում հարկ վճարողների միջև արդար մրցակցության ապահովման ուղղությամբ, ինչը կարևոր է երկրի տնտեսական զարգացման համար։