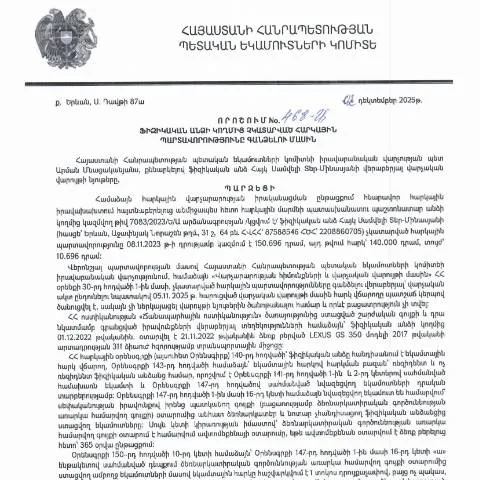
Իրավական հիմքեր և գործընթաց
Հարկային պարտավորությունները գանձելու գործընթացը սկսվում է իրավաբանական հիմքերից, որոնք նշված են ՀՀ հարկային օրենսդրության մեջ: Այս գործընթացի շրջանակներում կարևոր է հասկանալ, թե ինչ օրենքներ ու կարգեր են գործում, ինչպես նաև ովքեր են իրավասու իրականացնել հարկային պարտավորությունները: Հայտնի է, որ ՀՀ ՊԵԿ-ը պարտավոր է հետևել ՀՀ վարչական գործընթացների օրենսգրքի (HO-139-N, փոփոխված 2025թ.) դրույթներին, որոնք սահմանում են վարչական ակտերի ընդունման կարգը:
Որոշումը, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորություններին, ընդունվում է հաշվի առնելով անձի ՀՎՀՀ-ն, ինչպես նաև այլ փաստաթղթերը, որոնք կարող են հաստատել հարկային պարտավորությունների առկայությունը: Հարկային պարտավորությունների գանձումը կարող է իրականացվել միայն այն դեպքում, երբ բոլոր իրավական պահանջները ու գործընթացները պահպանված են:
Հարկային պարտավորությունների գանձման ընթացակարգը
Հարկային պարտավորությունները գանձելու գործընթացը ներառում է մի շարք փուլեր, որոնք պետք է իրականացվեն ըստ սահմանված կարգի: Առաջին և կարևորագույն փուլը տվյալ ֆիզիկական անձի հարկային հաշիվը ստուգելն է, որը կատարում է ՀՀ ՊԵԿ-ի համապատասխան ստորաբաժանումը:
Այնուհետև, եթե պարզվում է, որ անձը իրականում ունի հարկային պարտավորություններ, ապա ՀՀ ՊԵԿ-ը ուղարկում է ծանուցում, որտեղ նշվում են պարտավորությունների չափը և վերջնաժամկետը, մինչև երբ դրանք պետք է կատարվեն: Վերջնաժամկետը, ինչպես նշված է որոշման մեջ, կարևոր է, քանի որ այն համարվում է իրավական հիմք գանձման գործողությունների իրականացման համար:
Եթե ֆիզիկական անձը չի կատարում պարտավորությունների գանձումը, ապա ՀՀ ՊԵԿ-ը կարող է դիմել վարչական դատական գործընթացների, որտեղ հարկային պարտավորությունների գանձումը կարող է իրականացվել արդեն իսկ դատարանի միջոցով:
Նախատեսված պատիժներ և հետեւանքներ
Հարկային պարտավորությունների չկատարումը կարող է բերել նշանակալի հետևանքների, այդ թվում՝ վարչական պատիժներ, ինչպիսիք են տուգանքները կամ գանձման լրացուցիչ գործընթացները: ՀՀ հարկային օրենսդրությամբ նախատեսված են նաև որոշակի դեպքեր, երբ հարկային պարտավորությունների չկատարման արդյունքում կարող են կիրառվել քրեական պատասխանատվություն:
Այստեղ արդեն կարևոր է նշել, որ յուրաքանչյուր ֆիզիկական անձ, որի դեպքում կիրառվում է պարտավորության գանձումը, ունի իրավունք խորհրդակցել իրավաբանների հետ և ստանալ անհրաժեշտ իրավական աջակցություն՝ հարցերի լուծման և իրենց իրավունքների պաշտպանությանը:
Ելնելով վերոնշյալից, հարկային պարտավորությունների չկատարման հետևանքները ծավալվում են ոչ միայն ֆինանսական վնասներով, այլ նաև անձի հեղինակության և ապագա հարկային գործերի վրա: