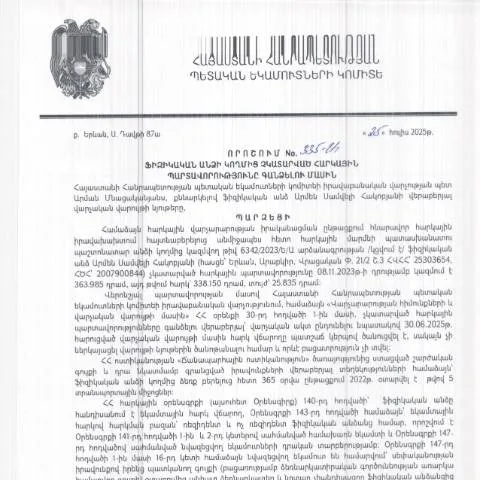
Ռազմավարական փաստաթուղթ՝ հարկային պարտավորությունների վերականգնման գործընթացում
Այս փաստաթուղթը, որի պաշտոնական անվանումն է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.07.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 335-Ա որոշում, հանդիսանում է կարևոր իրավական փաստաթուղթ, որը որոշում է ֆիզիկական անձանց կողմից հարկային պարտավորությունների վերականգնումը և դրանց վրա կիրառվող վարչական ընթացակարգերը: Այն ձեռնարկվում է ՀՀ Պետական եկամուտների կոմիտեի իրավաբանական վարչության կողմից:
Արտաքին և ներքին պատճառներ՝ փաստաթղթի փոփոխությունների անհրաժեշտությունը
Թույլ տվեք վեր հանել, որ հարկային պարտավորությունների վերականգնման գործընթացը պայմանավորված է մի շարք արտաքին և ներքին գործոններով, որոնք պահանջում են պետական կառավարման արդյունավետությունը:
- Ֆինանսական ճգնաժամեր՝ երբ հարկային պարտավորությունները չեն կատարվում, պետական բյուջեն տևական ժամանակով ստանում է ֆինանսական վնասներ:
- Վիճակագրական ուսումնասիրություններ՝ կայանում են այն հանգամանքից, որ միջին վիճակագրական տվյալները ցույց են տալիս, որ հարկային պարտավորությունների բարձր տոկոսը արտացոլում է հարկային վարչակազմի արդյունավետության ցածր մակարդակը:
- Իրավական փոփոխություններ՝ որոնց պայմաններում հարկային քաղաքականության ուղեցույցները պահանջում են փոփոխություններ:
Փաստաթղթերի պատրաստման գործընթացը՝ տարբեր իրավիճակներում
Այս որոշումն ուղղված է հարկային պարտավորությունների վերականգնմանը, ուստի համապատասխան փաստաթղթերի պատրաստումը կարևորել է յուրաքանչյուր անհատի համար:
Փաստաթղթերի տեսակներ՝ կախված պարտավորության տիպից
| Պարտավորության տեսակը | Պահանջվող փաստաթղթեր |
|---|---|
| Ամենամսյա հարկային վճարում | Փաստաթուղթ, որն ապացուցում է եկամուտների աղբյուրը |
| Հարկային վերադարձ | Հարկային վերադարձի հայտ, նախորդ տարվա հաշվետվություններ |
| Պետական պարտականություններ | Զեկույց նախկին կատարումների մասին, վճարման ապացույցները |
Ովքեր են ներկայացնում այս փաստաթուղթը
Այս փաստաթուղթը կարող է ներկայացվել որպես կենսական նշանակություն ունեցող փաստաթուղթ, երբ հարկային պարտավորությունները չեն կատարվել:
Ֆիզիկական անձանց գրանցում և դեպքեր
- Բարեգործական կազմակերպություններ՝ երբ հարկային պարտավորությունները չեն կատարվել ԲԿ-ների կողմից:
- Անձնական ձեռնարկատերերը՝ երբ նրանք չեն կարողացել կատարել իրենց հարկային պարտավորությունները:
- Նորաստեղծ ընկերություններ՝ երբ ընկերության գործունեությունը դեռևս չի սկսվել, սակայն հարկային պարտավորություններ գոյություն ունեն:
Գործընթացի ժամանակացույցը
Հիմնական ուղղությունները, որոնք պետք է ընդունվեն ՀՀ ՊԵԿ-ի կողմից, պետք է կատարվեն խստորեն սահմանված ժամկետների շրջանակներում:
Ժամկետների ժամանակացույց
| Պատրաստման ժամանակահատված | Վերջնաժամկետ |
|---|---|
| Փաստաթղթերի պատրաստում | 2025 թվականի օգոստոսի 1 |
| Հեռակա ներկայացում | 2025 թվականի սեպտեմբերի 1 |
| Ռազմավարական որոշման ընդունում | 2025 թվականի նոյեմբերի 1 |
Մասնակիցների տեսակները և բացառությունները
Պետության հարկային պարտավորությունների վերականգնման գործընթացում կարող են ներգրավվել մի շարք անձինք, որոնց թվում են:
Կայացած անձանց գրանցում
- Ֆիզիկական անձինք՝ ովքեր չեն կատարել հարկային պարտավորությունները:
- Հասարակական կազմակերպությունները՝ երբ դրանք հարկային պարտավորություն ունեն:
- Յուրաքանչյուր բարեգործական ծրագրեր՝ որոնք ստացել են հարկային արտոնություններ:
Ինչպե՞ս հետևել գործընթացին
Պահանջվում է նախնական ստուգել փաստաթղթերի ճշգրտությունը, նախքան դրանք ներկայացնելը:
- Այցելեք պաշտոնական կայք, որտեղ դուք կարող եք ստանալ տեղեկություններ ընթացիկ գործընթացների մասին:
- Հաստատեք փաստաթղթերի ճշտությունը, նախքան դրանք ներկայացնելը:
- Հիմնական կարևոր նիստեր՝ որտեղ կարող եք մասնակցել և քննարկել ձեզ հետաքրքրող հարցերը:
Փաստաթղթի նշանակությունն ընթացակարգում
Այս փաստաթուղթը հանդիսանում է միավորող հանգույց՝ հարկային պարտավորությունների վերականգնման գործընթացում:
Փաստաթղթի դերը
- Վարչական կարգավորումներ՝ որոնք ղեկավարում են հարկային պարտավորությունները:
- Հարկային մարմինների միասնությունը՝ որոնք պատասխանատու են գործընթացի համար:
- Տվյալների հավաքագրման համակարգ՝ որը թույլ է տալիս հետևել հարկային պարտավորություններին:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հարկային պարտավորությունների գանձում իրականացնելու գործընթացը ենթադրում է մի շարք քայլերի կատարում, որոնք սկսվում են հարկատուի նկատմամբ իրականացված ստուգումներից: Այս գործընթացը նախատեսում է, որ հարկային մարմինը վարչական գործը վարելու ընթացքում պետք է ապահովի, որ բոլոր անհրաժեշտ փաստերը հավաքված լինեն և փաստացի այնպիսի իրավիճակներում, երբ հարկատուն չի կատարել իր պարտավորությունները:
Առաջին քայլը, որը պետք է իրականացվի, ենթադրում է հարկային պարտավորությունների բացահայտումը, ինչի արդյունքում կազմվում է հարկային պարտավորությունների հաշվետվություն: Այնուհետև, հարկատուին ներկայացվում է կարգադրություն, որը պարունակում է տեղեկություններ պարտավորությունների, ժամկետների և անհրաժեշտ գործողությունների մասին: Հարկային մարմինը պարտավոր է տեղեկացնել հարկատուին, որպեսզի վերջինը կարողանա ժամանակին կատարելու իր պարտավորությունները:
Դիտարկվում են նաև բողոքարկման հնարավորությունները, քանի որ հարկատուն իրավունք ունի ներկայացնելու բողոք՝ հարկային մարմնի կայացրած որոշման դեմ, եթե считает, что որոշումը հիմքում ունի կեղծ կամ սխալ տեղեկատվություն:
Իրավական հիմքերն ու պայմանները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 335-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության և Իրավական գործընթացների մասին օրենքի վրա, որոնք մանրամասնորեն սահմանում են հարկային պարտավորությունների գանձման գործընթացը:
Այս որոշումը ուժի մեջ է մտնում որոշակի իրավական հիմքերի, այդ թվում՝ հարկ վճարողի ֆինանսական վիճակի, հարկային պարտավորությունների պատմության, ինչպես նաև հարկային մարմինների կատարած ստուգումների արդյունքների վրա:
Պետք է նշել, որ որոշումը չի կարող կիրառվել այն դեպքերում, երբ հարկատուն կարողանում է ապացուցել, որ պարտավորությունները չկատարելու պատճառները հիմնավոր են, օրինակ՝ ուժ Force majeure կամ այլ իրավական խոչընդոտներ:
Հարկային պարտավորությունների գանձման ձևերն ու մեթոդները
Հարկային պարտավորությունների գանձումը կարող է իրականացվել մի քանի ձևերով, որոնց թվում են:
- Նկատակի միջոցով հավաքում: Սա նշանակում է, որ հարկային մարմինը կարող է պահանջել հարկային պարտավորությունները հավաքել առանց հարկատուի համաձայնության:
- Բանկային հաշվի դեբետ: Եթե հարկատուն չի կատարում իր պարտավորությունները, ապա հարկային մարմինը կարող է դիմել նրան բանկային հաշվին անհատական դեբետելու:
- Դատարանի միջոցով հավաքում: Վերջին resort, որին դիմում է հարկային մարմինը, դատարան է, որտեղ կարող է ներկայացվել պահանջարկ հարկատուի դեմ:
Հարկային պարտավորությունների գանձումը հանդիսանում է կարևոր գործընթաց, որը պահանջում է բարձր պրոֆեսիոնալիզմ և իրավական գիտելիք, որակյալ խորհրդատվություն և աջակցություն:
Հարկային պարտավորությունների աշխատանքը, ինչպես նաև դրա արդյունավետ իրականացումը, ուղղակիորեն ազդում է պետության ֆինանսական կայունության վրա, ուստի ՀՀ ՊԵԿ-ը լրջորեն մոտենում է այս խնդրին: