Ամփոփում. Գանձման պաշտոնական գործընթացի խորը ուսումնասիրություն
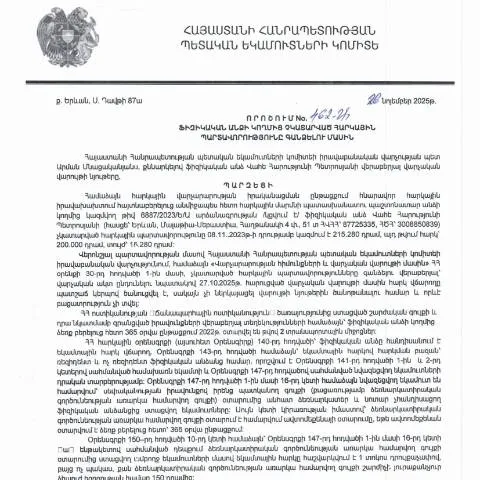
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.11.2025 թիվ 462-Ա որոշումը, որն ընդունվել է Վահե Հարությունի Պետրոսյանի կողմից, հանդիսանում է կարևոր փաստաթուղթ, որը անհրաժեշտ է յուրաքանչյուր ֆիզիկական անձի համար, ով չի կատարել հարկային պարտավորություններ: Այսպիսով, կարևոր է հասկանալ, թե ինչպիսին է այս փաստաթղթի դերը, ինչպես պետք է լրացնել այն, և ինչ քայլեր պետք է ձեռնարկվեն՝ ամբողջ գործընթացը հաջող ավարտելու համար:
Փաստաթղթի կարևորությունը և նպատակը
Ուսումնասիրելով այս որոշումը, մենք կարող ենք տեսնել, որ այն նպատակ ունի ոչ միայն հարկերի գանձման գործընթացը կանոնավորել, այլ նաև հարկատուների իրավունքները պաշտպանել: Այդ պատճառով, յուրաքանչյուր ֆիզիկական անձ, որն ունենում է չկատարված հարկային պարտավորություններ, պետք է լրացնի և ներկայացնի այս փաստաթուղթը, որպեսզի կարգավորի իր հարկային պարտավորությունները:
Ովքեր են հարկատուներ և ինչու են պետք այս փաստաթղթերը
Առաջին հերթին, հարկատուներ են ճանաչվում բոլոր ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ: Դա կարող են լինել անհատ ձեռնարկատերեր, աշխատողներ, ինչպես նաև տարբեր ծառայություններ մատուցող անձինք: Այս փաստաթղթերի անհրաժեշտությունը պայմանավորված է հարկային համակարգի պահանջներով, որոնք պարտավորեցնում են բոլոր ֆիզիկական անձանց ժամանակին կատարել իրենց հարկային պարտավորությունները:
Որտեղ և ինչպես լրացնել գնահատման փաստաթուղթը
Այս փաստաթղթի լրացման գործընթացը կարող է թվալ բարդ, սակայն այն պարզ է, եթե հետևեք որոշակի քայլերի:
- Շնորհակալություն: Նախ, հարկավոր է շնորհակալություն հայտնել պետական մարմիններին, որոնք ապահովում են այս գործընթացի իրականացումը:
- Տվյալների ստացում: Որպեսզի կարողանաք լրացնել փաստաթուղթը, անհրաժեշտ է հավաքել բոլոր հարկային փաստաթղթերը, որոնք ցուցադրում են ձեր պարտադրանքները:
- Նորարարությունը: Առաջին անգամ կիրառելով էլեկտրոնային ստորագրությունը, կարող եք շատ ավելի արագ ու արդյունավետ լրացնել և ներկայացնել ձեր փաստաթուղթը:
Հրահանգներ լրացման համար
Փաստաթուղթը բաղկացած է մի քանի բաժնից, որոնք պետք է լրացվեն հետևյալ կերպ:
- Անուն և ազգանուն: Գրեք ամբողջական անունը, այնպես ինչպես այն ներկայացված է ձեզ զեկուցած փաստաթղթերում:
- Հեռախոսահամար: Շնորհիվ կապի հաստատման հնարավորությունների, նշեք ձեր գործող հեռախոսահամարը:
- Հարկային պարտավորությունների տեղեկություններ: Ստուգեք ձեր կարգավորումները և նշել պարտավորությունների թվերը ըստ ներկայացված փաստաթղթերի:
Հնարավոր խնդիրներ և դրանց լուծումը
Դեպքերի ժամանակ, երբ լինում են մերժումներ, սխալներ կամ բացակայում են որոշ փաստաթղթեր, հարկավոր է հետևյալ քայլերը ձեռնարկել:
- Մերժման պատճառը պարզել: Կարևոր է հասկանալ, թե ինչու է փաստաթուղթը մերժվել:
- Սխալները ուղղել: Եթե նկատվում են սխալներ, հարկավոր է դրանք շտկել՝ համապատասխանեցնելով իրականությանը:
- Նոր փաստաթուղթ ներկայացնել: Նախկինում մերժված փաստաթուղթը պետք է ներկայանա նորով, որում կկահավորվեն ուղղումները:
Իրավական հիմքերը այս գործընթացի համար
Այս որոշումը հիմնվում է Հայաստանի Հանրապետության վարչական գործընթացների օրենսդրության վրա, որն ուղղված է բյուրոկրատական գործընթացների պարզեցմանն ու արդյունավետության բարձրացմանը: Չնայած որոշումն ընդունվել է 2025 թվականին, այն պատասխանատու է նաև նախկին օրենքների կատարողականի և իրավական բնույթի համար:
Ֆինանսական հետևանքները և պատասխանատվությունը
Այս փաստաթղթի միջոցով հարկատուները պետք է գիտակցեն, որ պարտավորությունները չկատարելու դեպքում կարող են առաջանալ խիստ ֆինանսական հետևանքներ, ինչպիսիք են:
- Ավելի բարձր տուգանքներ: Հանրային մարմինները կարող են կիրառել բարձր տուգանքներ՝ հաշվի առնելով պարտավորությունների չկատարումը:
- Առանց սպառման մերժում: Ներկայացրած տեղեկությունները կարող են ազդել նաև հարկային վերադարձների վրա:
Կողմնակի փաստաթղթերի պահանջները
Այս փաստաթղթին հավելված պետք է լինի նաև համապատասխան այլ փաստաթղթեր, որոնք հաստատում են Ձեր ֆինանսական վիճակը, այդ թվում:
- Ծրագրային հաշվետվություններ: Անհրաժեշտ է ներկայացնել ֆինանսական հաշվետվություններ, որոնք հաստատում են Ձեր դիմումների համապատասխանությունը:
- Աջակցող փաստաթղթեր: Այլ ֆինանսական փաստաթղթեր, որոնք կարող են օգտակար լինել:
Առաջին քայլեր՝ հաջողության հասնելու համար
Մասնակցությունը այս գործընթացին կարող է պահանջել որոշակի ժամանակ, սակայն ճիշտ մոտեցմամբ և անհրաժեշտ փաստաթղթերի հավաքմամբ, կարելի է հեշտությամբ անցնել:
- Բարեհաճություն և համագործակցություն: Քանի որ գործընթացը բազմակողմանի է, լավ է համագործակցել պետական մարմինների հետ:
- Նորարարական մոտեցում: Տեխնոլոգիաների հետ մեկտեղ, կարող եք արագացնել գործընթացը՝ օգտագործելով էլեկտրոնային ծառայությունները:
Սույն որոշման հիմնավորումները և նպատակները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.11.2025թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 462-Ա որոշումը հիմնվում է ՀՀ հարկային օրենսդրության և առկա հարկային պարտավորությունների կատարելության անհրաժեշտության վրա։ Այս որոշումը նախատեսում է ֆիզիկական անձանց նկատմամբ հարկային պարտավորությունների կատարման վերահսկում և որոշակի դեպքերում՝ հարկային պարտավորությունների պարտադիր գանձում։
Դրա նպատակն է բարձրացնել հարկային մշակույթը և հասարակության մոտեցումը հարկային պարտավորությունների կատարման նկատմամբ, ինչպես նաև խրախուսել քաղաքացիների ակտիվ մասնակցությունը հարկային համակարգի բարելավման գործում։ Սույն որոշման ընդունմամբ, պետությունը փորձում է խստացնել հարկային կարգապահությունը, ինչպես նաև նվազեցնել հարկային խախանումների թիվը։
Դիմումի գործընթացը և պահանջները
Դիմելու գործընթացը, որը կանոնակարգված է ՀՀ ՊԵԿ-ի կողմից, պահանջում է որոշակի փաստաթղթերի ներկայացում և ընթացակարգերի հետևում։ Ֆիզիկական անձանց, ովքեր ենթակա են հարկային պարտավորությունների գանձմանը, պետք է ներկայացնեն ստորակետված փաստաթղթեր, այդ թվում՝ իրենց նույնականացման փաստաթուղթ, հարկային հայտարարագիր և այլ Supporting documents, որոնք կարող են պահանջվել վարչության կողմից։
Դիմումատուները պետք է ուշադրություն դարձնեն, որ ընթացակարգը ներառում է նաև ժամանակահատվածներ, որոնց ընթացքում պետք է իրականացվի դիմումը և ներկայացվեն անհրաժեշտ փաստաթղթերը։ ՀՀ ՊԵԿ-მა տրամադրել է էլեկտրոնային դիմումների հնարավորությունը, որի միջոցով քաղաքացիները կարող են ավելի արագ և արդյունավետ կերպով կատարել հարկային պարտավորությունների վճարումները։
Հարկային պարտավորությունների գանձման մեթոդաբանությունը
ՀՀ ՊԵԿ-ի կողմից ընդունված 462-Ա որոշումը նաև պարունակում է հստակ մեթոդաբանություն, թե ինչպես պետք է իրականացվեն հարկային պարտավորությունների գանձման գործընթացները։ Այս մեթոդաբանությունը ներառում է պարտադիր և աշխատանքային գործընթացներ, որոնք նպաստում են հարկային պարտավորությունների ճիշտ և արդյունավետ կատարմանը։
Առաջին հերթին, իրականացվում է պարտադիր հաղորդագրություն տալու գործընթաց, որը նախատեսում է հարկային պարտավորությունների մասին ներկայացումները։ Այնուհետև, եթե պարտավորությունները չեն կատարվում ժամկետներում, պետությունը կարող է սկսել հարկային պարտավորությունների գանձման գործընթացը, որն իր մեջ ներառում է իրավական գործողություններ, այդ թվում՝ դատական պահանջներ, որոնք կարող են ուղղվել դատարանի կողմից։
Հարկային պարտավորությունների գանձման մեթոդաբանությունը հիմնված է նաև տվյալ անձի ֆինանսական վիճակի վերլուծության վրա, որտեղ հաշվի են առնվում նրա եկամուտները, ծախսերը և սեփականության իրավունքները։ Սա հնարավորություն է տալիս պետությանը հասկանալու, թե ինչ չափով կարող է իրականացվել հարկային պարտավորությունների գանձումը։