Անհրաժեշտությունը՝ հարկային պարտավորությունների գանձման գործընթացում
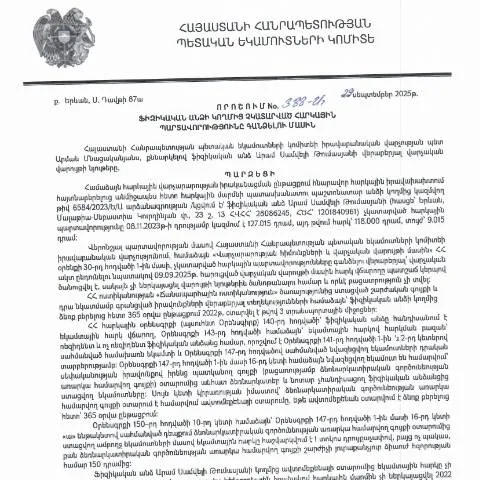
2025 թվականի սեպտեմբերի 29-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 388-Ա որոշումն ընդգծում է հարկային պարտավորություններից հրաժարվելու փաստի կարևորությունը։ Այս որոշումը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման ընթացակարգ, ինչի շնորհիվ կառավարությունն փորձում է ապահովել հարկային համակարգի կայունությունն ու առկա պարտավորությունների կատարումը:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Հարկային պարտավորությունների գանձումը տեղի է ունենում որոշակի քայլերի միջոցով, որոնք պետք է իրականացվեն ճիշտ ժամանակին, որպեսզի խուսափեն հնարավոր իրավաբանական հետևանքներից:
- Հարկային պարտավորությունների հաշվի առնում: Այս գործընթացն սկսվում է հարկ վճարողի պարտավորությունների վերլուծությամբ:
- Ելքային փաստաթղթերի պատրաստում: Հարկային մարմինները պետք է տրամադրեն անհրաժեշտ փաստաթղթեր, որոնք կվավերացնեն պարտավորությունների առկայությունը:
- Ծանուցում և վճարման պահանջ: Ֆիզիկական անձինք պետք է ստանան համապատասխան ծանուցում, որտեղ մանրամասն ներկայացված են նրանց պարտավորությունները:
Ովքե՞ր և ինչ պայմաններով կարող են դիմել
Այս որոշումն ուժի մեջ է մտնում բոլոր ֆիզիկական անձանց համար, ովքեր ունեն հարկային պարտավորություններ, բայց որոշ դեպքերում կան բացառություններ:
Կատեգորիաներ
- Արտասահմանում բնակվող հայեր: Անհրաժեշտ է համոզվել, որ հարկային պարտավորությունները չեն ենթարկվում միջազգային օրենքների:
- Մինորները: Իրենց պարտավորությունները կատարելու հարցում մինորները կարող են ունենալ հատուկ հոգեկան ղեկավար:
- Հիվանդության կամ դժվարին իրավիճակում գտնվող անձինք: Նրանք կարող են դիմել իրենց հարկային պարտավորությունների հետաձգման համար:
Դիմելու գործընթացի հստակեցում
Դիմումը պետք է ներկայացվի հայրենական հարկային մարմնին, որը կազմված է ոչ պակաս քան երեք հիմնական փուլերից:
Դիմումների ներկայացման փուլերը
- Որոշման ընդունում: Դիմողները պետք է սպասեն իրենց դիմումը քննարկելու անցանկալի ժամկետներին:
- Ամրագրում: Դիմումը ներկայացնում են համապատասխան մարմնին, որը պետք է հաստատի կամ մերժի:
- Իրավական գործողություններ: Եթե դիմումը հաստատվում է, հարկային մարմինը կարող է սկսել հարկային պարտավորությունների գանձման գործընթացը:
Հասկացություն՝ հարկային պարտավորությունների հետաձգման հնարավորությունները
Դիմողներն իրավունք ունեն հաշվի առնելու իրենց ֆինանսական վիճակը, երբ խոսքը գնում է հարկային պարտավորությունների կատարելու մասին:
Ուղեղային պայմանները
- Ֆինանսական դժվարություններ: Եթե ֆիզիկական անձը կարող է փաստել, որ նա գտնվում է ֆինանսական ճգնաժամում, ապա նա կարող է խնդրել հարկային մարմնից հետաձգում:
- Առողջական խնդիրներ: Եթե դիմողը պարտավորությունները կատարելու ընթացքին ազդող առողջական խնդիրներ ունի, կարող է նաև դիմել:
Ինչ կարող է տեղի ունենալ դիմումի դեպքում
Դիմումը ներկայացնելուց հետո կարող են լինել տարբեր զարգացումներ:
Մասնակցային գործընթացի ընթացքը
- Ստացված հաստատումը: Եթե դիմումը հաստատվում է, պարտավորությունները կարող են հետաձգվել կամ վճարումները կարող են իրականացվել մասերով:
- Վճարման ենթադրություն: Եթե դիմումը մերժվում է, դիմողը կարող է ստանալ ակնհայտ տեղեկությունների հիման վրա:
Հարկային պարտավորությունների գանձման ժամկետները
Այս գործընթացը ունի որոշակի ժամկետներ, որոնք պետք է հաշվի առնել:
Ժամկետների հստակեցում
| Ընթացակարգ | Ժամկետ |
|---|---|
| Դիմումի ներկայացում | 30 օր |
| Ֆինանսական դժվարությունների ուսումնասիրում | 60 օր |
| Հարկային պարտավորությունների կատարում | 365 օր |
Բացատրություն՝ հարկային պարտավորությունների գանձման տարբերությունների վերաբերյալ
Շատ դեպքերում հարկային պարտավորությունները կարող են շփոթվել այլ փաստաթղթերի հետ:
- Հարկային հայտարարագիր: Համապատասխան պետական մարմնին պետք է ներկայացվի տարեկան:
- Հարկային պատիժների որոշում: Սա վերաբերում է այն դեպքերին, երբ հարկային պարտավորությունները չկան:
Ինչպես աջակցություն ստանալ
Եթե ձեզ անհրաժեշտ է լրացուցիչ աջակցություն՝ հարկային պարտավորությունների գանձման գործընթացում, կան մի քանի աղբյուրներ:
Աջակցություն և խորհրդատվություն
- Հարկային խորհրդատվություն: Որոշ կազմակերպություններ առաջարկում են հարկային խորհրդատվական ծառայություններ:
- Օնլայն ծառայություններ: Օգտագործել պետության պաշտոնական կայքերը՝ հայտերի ստացման համար:
Հարկային պարտավորությունների գանձման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 388-Ա որոշումը հիմք է հանդիսանում ֆիզիկական անձանց հարկային պարտավորությունների գանձման համար։ Գործողությունը սկսվում է այն ժամանակ, երբ հարկային մարմինը պարտավորության ոչ կատարումը ճանաչում է։ Որոշման շրջանակում հարկատուները ստանում են նախազգուշացում՝ պարտավորությունների կատարումը պահանջելով սահմանված ժամկետում։ Եթե հարկատուն որոշված ժամկետում չի կատարում պարտավորությունները, ապա հնարավոր է կիրառել հարկային պատիժներ, որոնց չափը և տեսակը սահմանվում են ՀՀ հարկային օրենսդրությամբ։
Դիմումի ձևը և ներկայացման ընթացակարգը
Հարկային պարտավորություններն իրականացնելու համար հարկատուները պետք է լրացնեն «Դիմում ֆիզիկական անձի կողմից հարկային պարտավորությունները կատարելու համար» (Դիմում N1) ձևը, որն արագ մուտքագրվում է ՀՀ ՊԵԿ էլեկտրոնային ծառայությունների միջոցով։ Դիմումը ներկայացնելու համար հարկավոր է օգտագործել անձնական էլեկտրոնային ստորագրություն և Հայկական ID քարտ։ Այս ձևը թույլ է տալիս հարկատուներին պարզեցնել գործընթացը և ամենացածր ժամանակահատվածում իրականացնել հարկային պարտավորությունները։ Ընդ որում, հարկատուները կարող են նաև դիմել հարկային մարմիններին հաշվետվությունների տրամադրման կամ իրավաբանական օգնության համար։
Հարկային պարտավորությունների կատարումից խուսափելու հետևանքները
Հարկային պարտավորությունների կատարման խուսափումը կարող է հանգեցնել ոչ միայն ֆինանսական պատիժների, այլ նաև քրեական պատասխանատվության։ ՊԵԿ-ը ունի իրավասություն կիրառել վարչական պատասխանատվություն քաղաքացիների նկատմամբ, ովքեր կրկնվող անգամ խախտում են հարկային օրենսդրությունը։ Այդ դեպքում հարկատուները կարող են ենթարկվել գումարային պատասխանատվության, որը կարող է սահմանվել մինչև 50% չափով չկատարված հարկային պարտավորությունների գումարից։ Այդ պատճառով հարկատուները պետք է զգույշ լինեն, որպեսզի խուսափեն նման իրավիճակներից և своевременно կատարեն իրենց հարկային պարտավորությունները։