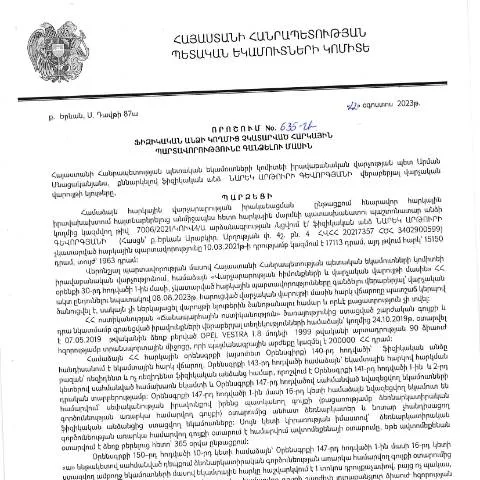
Վարկանիշային պաշտոնական փաստաթուղթ՝ հարկային պարտավորությունների մարելու համար
ՀՀ կառավարության որոշման շրջանակներում՝ Հարկային պարտավորությունների գանձման մասին փաստաթուղթը հանդիսանում է կարևոր փաստաթուղթ, որը կիրառվում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները մարելու գործընթացում։ Այս որոշումն ընդունվել է 2023 թվականի օգոստոսի 22-ին և հրապարակվել ՀՀ ՊԵԿ պաշտոնական կայքում սեպտեմբերի 1-ին՝ ակնկալելով, որ այն բխում է պետության հարկային քաղաքականությունից և նպաստում է հարկային պարտավորությունների կատարմանը հանրային մոնիթորինգի միջոցով։
Ովքե՞ր են վերապահված այս փաստաթղթի գործառույթները
Այս փաստաթուղթը, որը կրում է 635-Ա դասակարգումը, պետք է լրացվի և ներկայացվի հետևյալ խմբերի անձանց կողմից.
- Ֆիզիկական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ;
- Իրավաբանական անձինք, որոնք ներկայացնում են իրենց հաճախորդների հաշվետվությունները;
- Չափահաս անձինք, ովքեր հանդիպում են հարկային պարտավորությունների բարդացնել;
- Նախկինի համաձայն՝ արտերկրում գտնված անձինք, ովքեր ցանկանում են վերականգնել իրենց հարկային կարգավիճակը Հայաստանում;
Այս փաստաթղթի դերակատարությունը գործընթացում
Հարկային պարտավորությունների գանձման միջնորդությունը ուժի մեջ է իրականացնում, երբ ֆիզիկական կամ իրավաբանական անձինք չեն կատարում իրենց հարկային պարտավորությունները։ Դա պայմանավորված է ենթակառուցվածքների հարկային հսկողությամբ, այն է՝ անհատական հարկային հաշվետվությունները, որոնք ներկայացվում են ՀՀ ՊԵԿ-ին։ Այս փաստաթղթով կարող են վերահսկվել և մարվել չկատարված պարտավորությունները:
Վերահսկման մեթոդները
Մեթոդները, որոնք օգտագործվում են հարկային պարտավորությունների վերահսկման համար, ներառում են.
- Տվյալների ավտոմատացված մոնիթորինգ՝ հարկային հաշվետվությունների ստուգման նպատակով;
- Պաշտոնական սուբյեկտների կողմից հարկային պարտավորությունների ուղարկումը;
- Հարկային վարչության կողմից իրականացվող տեղական և միջազգային համագործակցության շրջանակներում ներկայություն;
Հարկային պարտավորությունների փաստաթղթի լրացման քայլերը
Տվյալ փաստաթուղթը պետք է լրացվի հետեւյալ քայլերով:
- Հանձնարարականների ստացում: Անհրաժեշտ է նախքան փաստաթուղթը լրացնելը ստանալ համապատասխան տեղեկատվություն հարկային վարչությունից, որի գծով հարկային պարտավորությունները պետք է կատարվեն:
- Պատրաստել տվյալները: Ապահովել, որ բոլոր հարկային տվյալները (օրինակ, ԱԱՀ, եկամտահարկ, սոցիալական ապահովության վճարներ) ճիշտ և լիարժեք են:
- Փաստաթղթի լրացումն: Լրացնել փաստաթուղթը, ուշադրություն դարձնելով բոլոր պահանջվող դաշտերին:
- Հաստատման գործընթաց: Եթե տվյալները լրացված են, փաստաթուղթը պետք է հաստատվի հարկային մարմնի կողմից:
Վտանգավոր կետեր, որոնց պետք է ուշադրություն դարձնել
Փաստաթղթի լրացման ընթացքում հետևյալ կետերին պետք է ուշադրություն դարձնել, որպեսզի չլինեն սխալներ.
- Անձնական տվյալների (օրինակ՝ անուն, ազգանուն, ՀՎՀՀ) ճշտությունը;
- Հարկային պարտավորությունների տեսակի ճիշտ ինդիկացիան;
- Մարզային վարչության տվյալներ՝ հարկային մարմնին ներկայացնելու համար;
- Մեթոդների ճշգրտությունը՝ հարկային պարտավորությունների կիրառման առումով:
Հարկային պարտավորությունների մարելու գործընթացի փուլերը
Երբ փաստաթուղթը ներկայացվում է, հետևյալ քայլերը պետք է իրականացվեն:
| Փուլ | Նկարագրություն |
|---|---|
| 1. Փաստաթղթի ներկայացում | Ֆիզիկական անձը ներկայացնում է անհրաժեշտ փաստաթուղթ հարկային մարմնին՝ պահանջված բոլոր տեղեկություններով: |
| 2. Ստուգման գործընթաց | Հարկային մարմինը ստուգում է ներկայացված տվյալները: |
| 3. Որոշման ընդունում | Հարկային մարմինը կայացնում է որոշում՝ պարտավորությունների կատարման վերաբերյալ: |
| 4. Նվազեցման կամ լրացուցիչ տեղեկությունների տրամադրում | Եթե հարկային մարմինը գտնում է, որ հարկային պարտավորությունները չկան, ապա կարող է առաջարկել լրացուցիչ տեղեկություններ: |
Սխալների կամ բացթողումների դեպքում գործողությունները
Եթե հարկային մարմինը մերժում է փաստաթուղթը, օգտատերերը պետք է ձեռք բերեն տեղեկություններ մերժման պատճառների մասին:
- Սխալների ուղղում՝ լրացված փաստաթղթերում;
- Վերադարձի ընթացակարգ՝ հարկային մարմնի կողմից պահանջվող տեղեկությունները տրամադրելու համար;
- Նոր փաստաթղթի ներկայացում՝ ուղղված նշված սխալների շտկմանը:
Ինքնության եւ անձնական մոնիթորինգի կարեւորությունը
Փաստաթղթի լրացման եւ ներկայացման գործընթացում չափազանց կարևոր է, որ յուրաքանչյուր անձ անձնական տվյալները պաշտպանվեն, իսկ հարկային մարմնին ներկայացված տեղեկատվությունը լինի ճշտված:
- Անձնական տվյալների գաղտնիության պահպանման տեխնոլոգիաների օգտագործում;
- Էլեկտրոնային ստորագրության կիրառումը՝ փաստաթղթերի պատճենների ներկայացման համար;
- QR-կոդերի օգտագործումը՝ փաստաթղթերի ստուգման համար:
Որոնման եւ լուծումների հնարավորությունները
Ֆիզիկական անձինք, ովքեր չեն կատարել հարկային պարտավորությունները, կարող են դիմել նաև իրավաբանական խորհրդատվություն, որպեսզի մշակել իրենց խնդրի լուծման տարբերակները:
- Հասարակական կազմակերպությունների աջակցության ընդունում;
- Իրավաբանական մասնագետների խորհրդատվություն;
- Ժողովրդական միջոցներ՝ հարկային վարչության աշխատակիցների հետ կապ հաստատելու համար:
Նպատակային տեղեկություններ
Ամփոփելով, հարկային պարտավորությունների գանձման գործընթացը պահանջում է մեծ ուշադրություն՝ փաստաթղթի լրացման և ներկայացման ժամանակ:
- Հարկային մարմինների հետ համագործակցությունը;
- Պաշտոնական տեղեկությունների իրավացիությունը;
- Իրավական իրավունքների պաշտպանությունը:
Այս գործընթացը կրում է հանրային շահերի պաշտպանության բնույթ, ուստի անհրաժեշտ է ձեռնարկել բոլոր հնարավոր միջոցները՝ նվազեցնելու սխալներն ու բացթողումները:
Դիմող անձի իրավունքները և պարտականությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 635-Ա որոշումը նախատեսում է ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը, ինչը նշանակում է, որ դիմող անձը պետք է իրազեկված լինի ինչպես իր իրավունքների, այնպես էլ պարտականությունների մասին: Օրինակ, հարկ վճարողները իրավունք ունեն ստանալու տեղեկություններ իրենց պարտավորությունների մասին, ինչպես նաև միջնորդություն ներկայացնելու դեպքում ներկայացնել հիմնավորումներ և ապացույցներ: Ավելին, նրանք պարտավոր են տրամադրել պահանջվող փաստաթղթերը սահմանված ժամկետներում:
Դիմող անձի իրավունքներից մեկն է հնարավորություն ունենալ դիմել հարկային մարմինների կողմից կայացվող որոշումների դեմ, եթե դրանք չեն համապատասխանում օրենքին կամ պարունակում են սխալներ: Այդ դեպքում հարկ վճարողը կարող է ներկայացնել բողոքարկման դիմում, որը պետք է ներկայացվի 30 օրվա ընթացքում:
Իրավական հիմքերը և գործընթացի ընթացքը
Դիմումը, որը ներկայացվել է 635-Ա որոշման հիման վրա, խիստ հետևում է Հայաստանի Հանրապետության վարչական կարգավորման օրենսդրությանը: Հարկային պարտավորությունների գանձումը կամ ավելացված հարկային պարտավորությունների հաշվարկը կարող է իրականացվել միայն այն դեպքում, եթե նախորդ հարկային ակտերը և հաշվարկները համապատասխան են գործող օրենքներին:
Կառավարության որոշումները, ինչպիսիք են 635-Ա-ն, պետք է լինեն հիմնավորված և հիմնված օրենքի վրա՝ հաշվի առնելով հարկային իրավունքի բոլոր նրբությունները: ՊԵԿ-ը պարտավոր է տրամադրել յուրաքանչյուր դիմողի համար համապատասխան տեղեկություններ, որպեսզի համոզվի, որ նրանք հասկանում են իրենց պարտավորությունները և իրավունքները:
Որպեսզի ապահովվի գործընթացի թափանցիկությունն ու իրավաչափությունը, ՊԵԿ-ը պետք է մշակի և հրապարակված լինի բոլոր հարկային վճարների գանձման մանրամասները, այդ թվում՝ առավել մանրամասն տեղեկություններ այն անձանց համար, որոնք կհանդիպեն որոշակի բարդությունների:
Հարկային պարտավորությունների գանձման ընթացակարգի բողոքարկումը
635-Ա որոշման հիման վրա հարկային պարտավորությունների գանձումը կատարվում է որոշակի ընթացակարգերի միջոցով, որը ենթադրում է նաև բողոքարկման իրավունք: Եթե անձը չի համաձայնվում կայացված որոշման հետ, նա կարող է ներկայացնել բողոքարկման դիմում, որում պետք է մանրամասն նկարագրի իր դիրքորոշումը:
Բողոքարկումը անհրաժեշտ է ներկայացնել 30 օրվա ընթացքում: Դա կարող է անել գրավոր ձևով, իսկ անհրաժեշտության դեպքում՝ էլեկտրոնային եղանակով, օգտագործելով անձնական թվային ստորագրություն: Բողոքարկման գործընթացի շրջանակներում ՊԵԿ-ը պարտավոր է կատարել իրավական վերլուծություն և ընդունել հիմնավոր որոշումներ:
Հարկային պարտավորությունների գանձման գործընթացում առկա բողոքարկման իրավունքը հնարավորություն է տալիս հարկ վճարողներին պաշտպանել իրենց իրավունքները և համոզվել, որ բոլոր որոշումները կայացվում են օրենքի շրջանակներում: Այդ իսկ պատճառով, կարևոր է, որ յուրաքանչյուր դիմող անձ իրազեկված լինի բողոքարկման ընթացակարգերին և իրավունքներին: