Ազգային հարկային պարտավորությունների կատարումը և այդ գործընթացի կարգավորումը
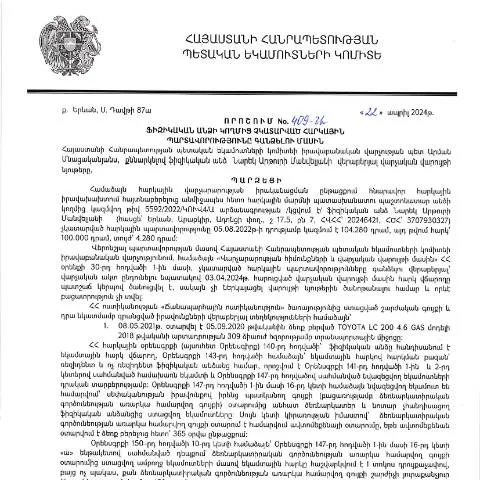
Հայաստանի Հանրապետության քաղաքացիները հաճախ сталкиваются с необходимостью выполнения своих налоговых обязательств. Հատկապես, երբ հարկային պարտավորությունները չկատարված են, համապատասխան պետական մարմիններն ընդունում են որոշումներ, որոնք ազդում են քաղաքացիների ֆինանսական վիճակի վրա: Այդպիսի որոշումներից մեկն է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 22.04.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 409-Ա որոշումը: Այս փաստաթուղթը կարևոր նշանակություն ունի, քանի որ այն ազդեցություն է ունենում հարկային պարտավորությունների առումով տարբեր իրավունքի ոլորտներում:
Ո՞վ է պատասխանատու այս փաստաթղթի ներկայացման համար
Այս որոշման տրամադրման պարտավորությունը ընկած է այն քաղաքացիների վրա, ում հարկային պարտավորությունները չեն կատարվել: Հարկային մարմինները, պարզելու համար, թե ովքեր են նման քաղաքացիները, օգտագործում են տվյալների բազաներ, ուր ներառվում են բոլոր հարկ վճարողների՝ Հայաստանի Հանրապետության պետական ռեգիստրում հաշվառված տվյալները:
Հարկային պարտավորությունների սահմանման գործընթացը
Հարկային պարտավորությունների սահմանման գործընթացը ենթադրում է մի շարք քայլեր, որոնց նպատակն է հարկ վճարողի պարտավորությունները ճշգրտել և դրանց կատարման պահանջները ներկայացնել: Սա կարող է ներառել հետևյալ քայլերը:
- Իրականացված հարկային վճարումների մոնիտորինգ:
- Հարկային պարտավորությունների չափման և պետական մարմինների կողմից վերլուծություն:
- Հարկային պարտավորությունների կատարման պահանջների ներկայացում:
Ինչպե՞ս լրացնել և ներկայացնել համապատասխան փաստաթուղթ
Սույն փաստաթուղթը լրացնելու համար հարկ է ուշադրություն դարձնել որոշակի կետերին:
- Բովանդակություն: Պետք է մանրամասն նշել բոլոր չկատարված հարկային պարտավորությունները, ինչպես նաև դրանց գումարային համարները:
- Անձնական տվյալներ: Գրանցել ձեր անունը, ազգանունը, ծննդավայրը, ՀԳՆ և հարկային կոդը:
- Զեկուցագիր: Պետք է ներկայացնել տեղեկություններ, եթե ունեք բողոքի կամ ֆինանսական դժվարությունների մասին:
Փաստաթղթի ներկայացման կարգը
Այս փաստաթղթի ներկայացնելու համար դուք կարող եք դիմել առցանց ծառայություններին, որոնք տրամադրվում են ՀՀ ՊԵԿ պաշտոնական կայքում: Տեղեկությունները պետք է ներկայացնել էլեկտրոնային ստորագրությամբ, ինչը ինքնին հաստատում է փաստաթղթի ճշմարիտ լինելը:
Հարկային պարտավորությունների կատարումը կասկածի տակ դնող հանգամանքները
Երբեմն քաղաքացիները կարող են գտնել իրենց հարկային պարտավորությունները կասկածելի, և դա կարող է հանգեցնել իրավաբանական խնդիրների: Այդպիսի դեպքերում հարկ է դիմել իրավաբանական խորհրդատվության, քանի որ իրավական գործընթացները կարող են լինել բարդ:
Ինչ անել, եթե ձեր հայտարարությունը մերժվեց
Եթե դուք ստանում եք մերժում, հարկավոր է թարմացնել տեղեկությունները կամ լրացնել բացակայող փաստաթղթերը: Մերժման պատճառներն կարող են լինել տարբեր, օրինակ՝ փաստաթղթերի անբավարարությունը, սխալ տեղեկությունները, կամ կրկնվող պարտավորություններ:
- Եթե մերժումը հիմնավորված չէ, կարող եք դիմել վերաքննման:
- Քաղաքացիները իրավունք ունեն մերժման պատճառները հասկանալու և իրավունքային աջակցության ստանալու:
Փաստաթղթի կարգավիճակի վերահսկում
Հարկային մարմինները պարտավոր են տրամադրել տեղեկատվություն դիմողի փաստաթղթի կարգավիճակի մասին:
Այս մասին կարող եք տեղեկանալ ՀՀ ՊԵԿ պաշտոնական կայքում՝ մուտք գործելով ձեր անձնական հաշիվը: Կարգավիճակը կարելի է ստուգել նաև 16-թվի QR կոդով, որը լրացվում է բոլոր փաստաթղթերում:
Հարկային պարտավորությունների գանձման գործընթացի իրավաբանական հիմքը
ՀՀ ՊԵԿ իրավաբանական վարչության որոշումները, այդ թվում՝ 409-Ա որոշումը, հիմնվում են Հայաստանի Հանրապետության վարչական իրավունքի կանոններով: Օրենսդրական դրույթները և հարկային օրենսգրքները ունեն կարևոր դեր ՀՀ հարկային քաղաքականության կիրառման մեջ:
Նորացված օրենսդրության ազդեցությունը
2025 թվականի հունվարի 1-ից ուժ մեջ մտնելու է վարչական իրավունքի նոր փոփոխություններ, որոնք նախատեսում են քաղաքացիների քննելու և գնահատելու ավելի հեշտ գործընթաց, ինչը բերում է նաև հարկային պարտավորությունների ավելի արագ կարգավորմանը:
Հարկային պարտավորությունների հետ կապված խնդիրներ և դրանց լուծումը
Եթե դուք պարտավորություն ունեք և չեք կարողանում այն կատարել, ի վիճակի եք դիմել պետական մարմիններին՝ խնդրելով ժամանակային ընդմիջում կամ փոփոխություն:
Ծրագրի շրջանակներում կարելի է նաև մշակել խնայողության և վճարման վերաձևեր:
Տրամադրվող աջակցության տեսակները
| Հաջողության տիպը | Նկարագրություն |
|---|---|
| Հարկային արտոնություններ | Օգտագործելու հնարավորություն հարկային պարտավորությունների նվազեցման համար: |
| Ֆինանսական խորհրդատվություն | Խորհրդատուներ, որոնք կարող են օգնել բարդ իրավիճակում: |
| Ավելացված սուբսիդիաներ | Տրամադրվող լրացուցիչ ֆինանսական աջակցություն: |
Հարկային վարչարարության հետևողականությունը և քաղաքացիների պարտավորությունները
Վերջում, հարկային վարչարարությունը պահանջում է քաղաքացուն լինել ակտիվ և ուշադրություն դարձնել բոլոր հանրային կոչերին: Պետք է կատարվեն բոլոր պահանջները, ինչը կնպաստի հարկային պարտավորությունների կատարմանը:
Հարկային մարմինները տրամադրում են անհրաժեշտ տեղեկություններ և աջակցություն, որպեսզի քաղաքացիները կարողանան կատարել իրենց պարտավորությունները լիարժեք և ժամանակին:
Երախտագիտության և բողոքարկման կարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 409-Ա որոշումը բացահայտում է ոչ միայն հարկային պարտավորությունների կատարման գործիքակազմը, այլ նաև բողոքարկման կարգը, որը հնարավորություն է տալիս քաղաքացիներին պաշտպանելու իրենց իրավունքները: Այդ կարգը սահմանված է ՀՀ վարչական կարգավորումների օրենսգրքով:
Բողոքարկման գործընթացը սկսվում է որոշման հ berühmելությունից հետո 30 աշխատանքային օրվա ընթացքում: Այս ընթացքում քաղաքացին կարող է ներկայացնել գրավոր բողոք, որը պետք է ներառի հետևյալ տեղեկությունները՝ դիմողի անուն, ազգանուն, ՀՎՀՀ, կոնկրետ որոշման համար, բողոքարկման հիմքերը, ինչպես նաև փաստական տեղեկությունները կամ փաստաթղթերը, որոնք հաստատում են բողոքի հիմքերը:
Բողոքն ընդունվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից, և տրվում է գրավոր պատասխան՝ 15 աշխատանքային օրերի ընթացքում: Եթե քաղաքացին չի համաձայնվում տրված պատասխանին, նա իրավունք ունի ներկայացնել բողոք ՀՀ վարչական դատարան, որի գործընթացը բազմազան է և պահանջում է իրավական գիտելիքներ:
Օգտագործվող տեխնոլոգիաներ և էլեկտրոնային ծառայություններ
Հարկային պարտավորությունների գանձման գործընթացը տնտեսվում է նաև տեխնոլոգիական նորամուծությունների կիրառմամբ: ՀՀ ՊԵԿ-ն ակտիվորեն ներդնում է էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս քաղաքացիներին ավելին անել օնլայն: Այստեղ կարող են ներառվել հարկային հաշվետվությունների ներկայացումը, հարկային պարտավորությունների ստուգումը, և անգամ բողոքարկման գործընթացների իրականացումը:
Ըստ ՀՀ ՊԵԿ պաշտոնական կայքի, քաղաքացիներն այժմ կարող են օգտվել ID քարտերի և էլեկտրոնային ստորագրությունների միջոցով, ինչը խթանում է արագ և անվտանգ գործառնությունները: Հարկային հաշվետվությունների ավտոմատացված գործընթացը, որը ներառում է QR կոդեր և 16 թվանշանի հաստատման կոդեր, մեծապես արագացնում է փաստաթղթերի մշակման ժամանակը:
Այս տեխնոլոգիաների շնորհիվ քաղաքացիները կարող են հեռացվել հերթերից և ծախսած ժամանակից, ինչպես նաև լավ մշակված տեղեկատվություն ստանալ իրենց հարկային պարտավորությունների մասին ցանկացած պահի:
Հարկային պարտավորությունների կատարման հետևանքները
Հարկային պարտավորությունների չկատարումը՝ ըստ իրավաբանական վարչության 409-Ա որոշման, կարող է բերել անկանոն հետևանքների, որոնք ազդում են ոչ միայն անձի ֆինանսական վիճակի, այլ նաև իրավական կարգավիճակի վրա: Այդ հետևանքները կարող են ներառել գույքի բռնագանձում, ինչի արդյունքում քաղաքացին կարող է կորցնել իր սեփականությունը:
Այսպես, հարկային պարտավորությունների անտեսումը կարող է հանգեցնել ֆինանսական տուգանքների, որոնք որոշվում են կախված պարտավորության գումարից և ժամկետից: ՀՀ ՊԵԿ-ն ունի իրավասություն՝ կիրառել նաև վարչական տուգանքներ, եթե քաղաքացին չի ներկայացնում համապատասխան փաստաթղթերը կամ չի համագործակցում հարկային մարմինների հետ:
Ավելին, հարկային պարտավորությունների չկատարումը կարող է ազդել նաև անձի աշխատանքային իրավունքների վրա: Տեղի ունեցած դեպքերում, աշխատանքի գործատուն կարող է հրաժարվել աշխատողից՝ հիմնվելով նրա պարտավորությունների չկատարման վրա, ինչը կարող է հանգեցնել դա շատ լուրջ տնտեսական հետևանքների: