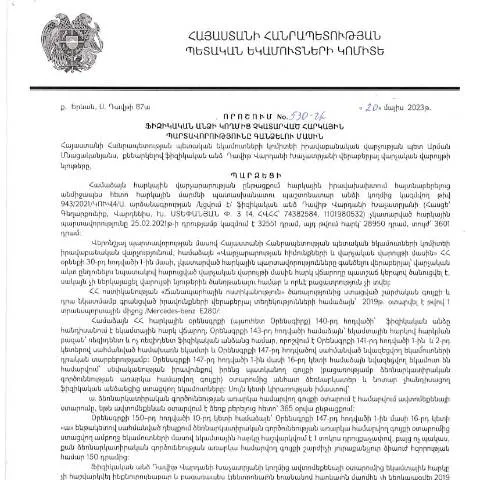
Ֆիզիկական անձի հարկային պարտավորությունների գանձումը՝ ընթացակարգի մանրամասները
2023 թվականի մայիսի 20-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Դավիթ Խաչատրյանի կողմից հաստատված որոշումը, որը վերաբերում է ֆիզիկական անձի չկատարված հարկային պարտավորությունների գանձմանը, հանդիսանում է կարևոր իրավական փաստաթուղթ, որը նախատեսում է կոնկրետ ընթացակարգեր, որոնք պետք է իրականացվեն հարկային պարտավորությունները չկատարող անձանց կողմից:
Ովքե՞ր կարող են դիմել
Այս որոշումն անդրադառնում է բոլոր այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, անկախ նրանց բնակության վայրից կամ հասարական կարգավիճակից:
Դիմումի ներկայացման եղանակը
Դիմումը կարող է ներկայացվել մի քանի տարբերակներով՝ կախված դիմողի նախընտրություններից:
- Ընտրովի առցանց համակարգեր: Դիմումատուները կարող են օգտագործել ՀՀ ՊԵԿ պաշտոնական կայքը և ներկայացնել դիմումը էլեկտրոնային եղանակով:
- Գրավոր դիմում: Դիմումը կարող է ներկայացվել նաև գրավոր ձևով տեղական հարկային ծառայությունում:
Առցանց դիմումի առավելությունները
Առցանց դիմումի միջոցով մարդիկ կարող են խուսափել հերթերից ու ժամանակի կորուստից, իսկ բոլոր տվյալները ստուգվում են ավտոմատ համակարգով:
Առանձին դեպքերի քննություն՝ իրավիճակներից ելնելով
Հարկային պարտավորությունների գանձման գործընթացը կարող է լինել բարդ, հատկապես՝ երբ խոսքը վերաբերում է հատուկ իրավիճակների:
- Վերջին ժամկետները: Եթե դիմումը չի ներկայացվում սահմանված ժամկետում, ապա կարող են կիրառվել վարչական պատասխանատվություններ:
- Մեծ հարկային պարտավորություններ: Ծանր հարկային պարտավորություններ ունեցող անձինք պետք է ուշադրություն դարձնեն պարտավորությունների բաժանումների և ժամանակահատվածի ճիշտ հաշվարկին:
Դիմումի կառուցվածքը՝ մանրամասնություն յուրաքանչյուր կետի
Դիմումը կազմված է մի շարք հիմնական հատվածներից:
| Վիճակագրական մուտքի հատված | Նկարագրություն |
|---|---|
| Անուն, ազգանուն, հայրանուն | Պարտադիր լրացման համար: |
| Հարկային թիվ | Պետք է ճիշտ ներկայացնել: |
| Հասցե | Ընդունելության հասցեն: |
| Հարկային պարտավորության տեսակը | Այս հատվածում պետք է նշել կոնկրետ պարտավորությունների տեսակը: |
Պատվիրակումը բոլոր հրահանգներին
Բոլոր անվանացանկերի և պարտավորությունների բացակայությունները կարող են հանգեցնել դիմումի չընդունման:
Ընդունման ընթացքը՝ տարբեր փուլերով
Ընդունման գործընթացը ներառում է մի քանի փուլեր:
- Դիմումատուի դիմումը ներկայացվում է:
- Ընդունման փուլում տեղեկությունը ստուգվում է:
- Դիմումը ներկայացվում է համապատասխան գործակալությանը:
- Տեղեկությունների վերլուծություն:
- Քննարկման արդյունք է տրամադրվում:
Ոչ հաստատման դեպքում՝ քայլեր
Եթե դիմումը մերժվում է, դիմողները կարող են դիմել վերաքննիչ մարմնին՝ ներկայացնելով բոլոր անհրաժեշտ փաստաթղթերը:
Բացակայող փաստաթղթերի ամբողջականություն
Դիմումի սպասարկման ընթացքում կարող են պահանջվել որոշակի փաստաթղթեր:
- Քաղվածք հարկային մարմնից
- Անձնագրի պատճեն
- Բանկային արտացոլումներ
Փաստաթղթերի նախապատրաստման նրբությունները
Փաստաթղթերի ճիշտ ու հաշվարկված լրացումը կարող է բարելավել դիմումի ընդունման հավանականությունը:
Էլեկտրոնային ստորագրման դերում
Առցանց դիմումն ու փաստաթղթերը պետք է ստորագրվեն էլեկտրոնային ստորագրությամբ:
Այս գործընթացը ապահովում է տվյալների անվտանգությունը և տալիս է իրավական ուժ:
Հիշվող օրենսդրական շրջանակը
Ամբողջ գործընթացը ենթակա է ՀՀ վարչական ընթացակարգերի օրենսդրության, որը կարգավորում է հարկային պարտավորությունների և դրանց կատարման վերահսկողությունը:
2025 թվականի փոփոխություններով ընդունված օրենքը իր մեջ ներառում է անհրաժեշտ եզրակացությունները, որոնք նպաստում են հարկային գործընթացների գոնե նվազագույնս պարզեցմանը:
Հարկային պարտավորությունների գանձման գործընթացը Հայաստանի Հանրապետությունում
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման գործընթացը հետևում է ՀՀ ՊԵԿ կանոնակարգերին, որոնք ամրագրված են ՀՀ հարկային օրենսգրքում և ԱԴՐԱԿԱՆ ՏՐԱՄԱՎԱՐԴԱԿԱՆ ԿՈԴԵՔՍԻ դրույթներին։ Այս գործընթացում կարևոր է հաշվի առնել, որ հարկային պարտավորությունները կարող են առաջանալ տարբեր հիմքերի վրա՝ աշխատանքային գործունեության, սեփականության, ծառայության մատուցման և այլնի արդյունքում:
Այսօր հայտնաբերված կամ չկատարված պարտավորությունները կարող են առաջացնել հարկային պարտքեր, որոնք ՀՀ ՊԵԿ-ի կողմից կարող են դրվել գանձման գործընթացում: Սա նշանակում է, որ ֆիզիկական անձինք, որոնք չունեն կատարած հարկային պարտավորություններ կամ երաշխավորություն չունեն, կարող են ենթարկվել իրավական գործողությունների՝ իրենց պարտականությունները կատարելու նպատակով:
Հարկային պարտավորությունների չկատարման հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունները չկատարելը կարող է հանգեցնել մի շարք իրավական հետևանքների, որոնք ներկայումս կարգավորված են ՀՀ օրենսդրության մեջ: Նախ, հարկային պարտավորությունների չկատարումը կարող է բերել ֆինանսական տուգանքների, որոնք հաշվարկվում են կախված պարտքի չափից և ժամկետից:
Թվում է, որ ՀՀ ՊԵԿ-ի կազմած 530-Ա որոշումը հատկապես կարևոր է, քանի որ այն տրամադրում է բացառիկ եղանակներ և միջոցներ հարկերի հավաքման գործընթացում: Այսպիսի որոշումները նաև կարող են նպաստել հարկային բարեփոխումներին, որոնք միտված են ավելի արդյունավետ հարկային համակարգի ձևավորմանը:
Բացի այդ՝ հարկային իրավախախտումների դեպքում հնարավոր են նաև քրեական պատասխանատվության սահմանումներ, եթե հարկային պարտավորությունները չկատարելը որոշակի չափաբաժնով գերազանցում է օրենքով սահմանված սահմանները:
Հարկային պարտավորությունների գանձման դատական կարգը
Հարկային պարտավորությունների գանձումը կարող է ենթարկվել նաև դատական կարգի: Եթե ֆիզիկական անձը չի համաձայնում ՀՀ ՊԵԿ-ի որոշման հետ, նա ունի իրավունք այն վիճարկել դատարանում: Դատական գործընթացների ընթացքում նշանակվում է մասնագիտական բացատրություն և փաստաթղթային վավերացում, որոնց հիման վրա դատարանը գնահատում է կողմերի պահանջները:
Դատարանում ներկայացվող ապացույցները կարող են ներառել հարկային հաշվետվություններ, ֆինանսական փաստաթղթեր, ինչպես նաև այլ տեղեկություններ, որոնք կարող են հաստատել կամ հերքել պարտավորությունների առկայությունը կամ չկատարման հանգամանքները:
Դատարանի կողմից կայացված որոշումը կարող է լինել վերջնական և դրա նկատմամբ այլ բողոքարկման հնարավորություններ կարող են բացակայում, ինչը կարևոր է ֆիզիկական անձի համար՝ հասկանալու իր իրավունքները և պարտականությունները: