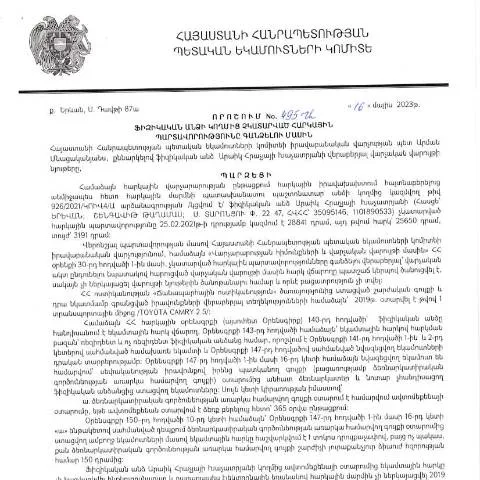
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 16.05.2023թ․ որոշումը
2023 թվականի մայիսի 16-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին», կարևոր իրավական փաստաթուղթ է, որը կարգավորում է այն դեպքերը, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները:
Ովքե՞ր կարող են դիմել և ինչ իրավիճակներում
Այս որոշումը հիմնականում վերաբերում է ֆիզիկական անձանց, ովքեր պարտավորություն ունեն վճարել հարկեր, սակայն տարբեր պատճառներով չեն կատարել այդ պարտավորությունները:
Հարկային պարտավորությունների մասին տեղեկություն
- Հարկային պարտավորություններ կարող են առաջանալ՝ տվյալ անձի եկամուտների, սեփականության կամ այլ հարկվող ակտիվների հիման վրա:
- Եթե անձը չի վճարել հարկերը, բայց ունի եկամուտներ, ապա նա կարող է ենթարկվել հարկային պատասխանատվության:
Առանձին դեպքեր և բացառություններ
Որոշման գործողությունը չի վերաբերում այն ֆիզիկական անձանց, ովքեր գտնվում են սոցիալական կամ տնտեսական դժվարությունների մեջ:
- Եթե անձը վերջին շրջանում ունեցել է աշխատանքային գործունեություն և հետևաբար, եկամուտներ, բայց կորցրել է աշխատանքը՝ նա կարող է օգտվել որոշակի արտոնություններից:
- Մյուս կողմից, եթե անձը ունի խոշոր ֆինանսական պարտքեր, ապա նրան կարող է տրամադրվել ավելի երկարաժամկետ վճարման պայմաններ:
Բնակության և հարկային պարտավորությունների ամփոփման գործընթացը
Հարկային պարտավորությունների հավաքումը տեղի է ունենում գործընթացի միջոցով, որն սկսվում է պետական հարկային մարմնի նախաձեռնությամբ:
Հարկային մարմինների գործողությունները
- Պետական հարկային մարմինները ստանում են տեղեկություններ այն անձանց մասին, ովքեր չեն կատարել հարկային վճարումները:
- Հարկային մարմինները կարող են իրականացնել ուսումնասիրություններ, որպեսզի պարզեն, թե ո՞րն է խնդիրը:
- Եթե պարզվի, որ հարկային պարտավորությունները չեն կատարվել, ապա կարող է հետևել պարտադիր հավաքման գործընթաց:
Ինչպես լրացնել դիմումը
Դիմումը լրացնելիս անհրաժեշտ է ապահովել բոլոր պահանջվող տեղեկությունները:
Հիմնական պահանջներ
- Անձի տվյալներ՝ անուն, ազգանուն, ծննդյան ամսաթիվ:
- Ամսաթիվ և թիվ՝ որը համանման է հարկային պարտավորության ժամկետին:
- Որպեսզի դիմումը ընդունվի, այն պետք է ներկայացվի կարգով, որը սահմանված է հարկային օրենսդրությամբ:
Պատրաստման քայլեր
Դիմումը կարելի է լրացնել ինչպես գրավոր, այնպես էլ էլեկտրոնային ձևով:
- Էլեկտրոնային տարբերակը առավել արագ և արդյունավետ է, քանի որ դա թույլ է տալիս անմիջականորեն ստուգել տվյալները:
- Գրավոր դիմումը պետք է ուղարկվի հարկային մարմին:
Դիմումը ներկայացնելու եղանակները
Դիմումը կարելի է ներկայացնել մի քանի տարբեր եղանակներով:
| Ներկայցման եղանակ | Նկարագրություն |
|---|---|
| Էլեկտրոնային | Այսօր շատերս կարողանում ենք դիմել առցանց՝ օգտագործելով հարկային մարմնի պաշտոնական կայքը: |
| Թղթի վրա | Դիմումը կարելի է լրացնել և ուղարկել հարկային մարմին, որն ընտրվում է ըստ բնակության հասցեի: |
| Գործակալներ | Դուք կարող եք օգտվել նաև իրավաբանական կամ մասնագիտական խորհրդատվությունից, ով կօգնի ձեզ նախապատրաստել և ներկայացնել դիմումը: |
Ինչ անել, եթե դիմումը մերժվել է
Եթե դիմումը մերժվել է, դուք ունեք որոշակի իրավունքներ:
Դիմելու իրավունքները
- Դուք կարող եք դիմել վերաքննիչ մարմին՝ ներկայացնելով նոր փաստեր կամ փաստաթղթեր:
- Աղմկություն առաջացնող պատճառները նաև կարող են ներառվել դիմումում:
Առաջարկվելիք գործողություններ
Ժամանակին վարույթները վարելիս կարևոր է հետևել բոլոր ընթացակարգերին:
- Կիրառեք ճիշտ փաստաթղթեր, որոնք կարող են օգնության հասնել հարցերը լուծելու:
- Միայն հրաժարվելով մերժումից, դուք կարող եք ստանալ նոր հնարավորություն:
Հարկային պարտավորությունների գանձման գործընթացի հետևումը
Դիմումը ներկայացնելուց հետո, հարկային մարմիններն ունեն որոշակի ժամկետներ՝ որում պետք է իրականացնեն գործընթացները:
Ինչպես հետևել գործընթացին
- Առցանց ծառայություններից օգտվել՝ ստուգելու դիմումների հետագիծը:
- Տեղեկացրեք հարկային մարմիններին, եթե ունեք հարցեր:
- Հետեւեք պարտավորությունների կատարման ընթացքին:
Այս որոշման ազդեցությունը այլ գործընթացների վրա
Այս որոշումը նպաստում է հարկային ոլորտի կարգավորման բարելավմանը:
Հետագայում իրականացվելիք քայլեր
- Որոշման իրականացումը նպաստում է հարկային պարտավորությունների կատարմանը:
- Հարկային մարմինները կարող են ձեռք բերել նոր փորձեր՝ հարկային բեռների մերկացման հարցում:
Դիտարկումներ և կայացված որոշման ազդեցությունը տնտեսության վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի մայիսի 16-ին կայացված 495-Ա որոշումը, որն ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը, ունի լայն ազդեցություն երկրում լուրջ տնտեսական խնդիրների լուծման ուղղությամբ: Այս որոշումը նախատեսում է միջոցներ, որոնք ուղղված են հարկային պարտավորությունների չկատարման հետևանքով առաջացած պարտքերի գանձմանը:
Դրա նպատակն է բարձրացնել հարկային վիճակը, ինչպես նաև ֆիզիկական անձանց կողմից հարկային պարտականությունների կատարման մշակույթը: Որոշումը նախատեսում է նաև կոնկրետ դեպքերի ուսումնասիրություն, որոնք կարող են ստուգվել ու հաստատվել առաջադրված պահանջների համաձայն:
Անհրաժեշտ է նշել, որ նման որոշումները հաճախ առաջացնում են դեմարկացիա տնտեսությունում, ինչպես նաև կարող են ընդգրկել հարկային վճարումների բարձրացման ռիսկը, որը կարող է ազդել ձեռնարկությունների ու քաղաքացիների ֆինանսական վիճակի վրա:
Հարկային պարտավորությունների գանձման գործընթացի մեխանիզմները
Հարկային պարտավորությունների գանձման գործընթացը, որը հաստատված է 495-Ա որոշմամբ, ներառում է մի շարք քայլեր, որոնց միջոցով պետական մարմինները կարող են ուղղորդել պարտավորություններ ունեցող քաղաքացիներին վճարումներ կատարելու: Առաջին հերթին, նշվում է, որ հարկային մարմինները պարտավոր են նախապես տեղեկացնել պարտքեր ունեցող անձանց՝ հաղորդագրություն ուղարկելով նրանց գրանցված հասցեներին:
Համաձայն որոշման, եթե ֆիզիկական անձը չկատարի հարկային պարտավորությունները, ՀՀ ՊԵԿ-ն կհամարել չկատարված պարտավորությունների ցանկը և կհրապարակել համապատասխան տեղեկությունները: Դրանով իսկ, քաղաքացիների պարտավորությունները կդառնան ամբողջությամբ թափանցիկ, ինչը կօգնի նաև պետական կառույցներին վերահսկել հարկային ծախսերը:
Ավելին, որոշման շրջանակներում նախատեսվում է նաև ֆինանսական խթանների համակարգ, որը կարող է կիրառվել այն հարկ վճարողների նկատմամբ, ովքեր կցանկանան արագորեն կարգավորել իրենց պարտքերը: Հարկային մարմինները կարող են առաջարկել արտոնություններ կամ անկանխիկ վճարումների խթաններ, որոնք կարող են բխել պարտքի վաղաժամկետ վճարումից:
Անցկացված միջոցառումների ազդեցությունը քաղաքացիների վրա
ՀՀ ՊԵԿ 495-Ա որոշման կիրառությունը ակնկալվում է, որ կբերի մի շարք սոցիալ-տնտեսական հետևանքների, որոնք կանդրադառնան քաղաքացիների առօրյային: Նախ, հարկային պարտավորությունների գանձման գործընթացի արդյունավետությունը կարող է բխել պահանջների սահմանափակման հետևանքով՝ նվազեցնելով քաղաքացիների ֆինանսական ծանրաբեռնվածությունը:
Այնուամենայնիվ, հարկային պարտավորությունների նկատմամբ խստության ուժեղացումը կարող է նաև մեծացնել քաղաքացիների անհանգստությունը, հատկապես այն քաղաքացիների շրջանում, ովքեր տնտեսապես խոցելի վիճակում են: Ուստի, հարկային մարմինները պետք է հաշվի առնեն սոցիալական հանգամանքները և մշակեն համապատասխան ռազմավարություններ, որոնք կոգևորեն քաղաքացիներին համագործակցել:
Կառավարությունը, իբր, պետք է նախաձեռնի նաև հանրային իրազեկման ծրագրեր, որոնք կօգնեն քաղաքացիներին հասկանալ իրենց իրավունքներն ու պարտականությունները հարկային համակարգում: Բացի այդ, հարկային մարմինները պետք է պատրաստ լինեն պատասխանել քաղաքացիների հարցերին և տրամադրել աջակցություն, որպեսզի նրանք կարողանան արդյունավետ կերպով կարգավորել իրենց պարտավորությունները: