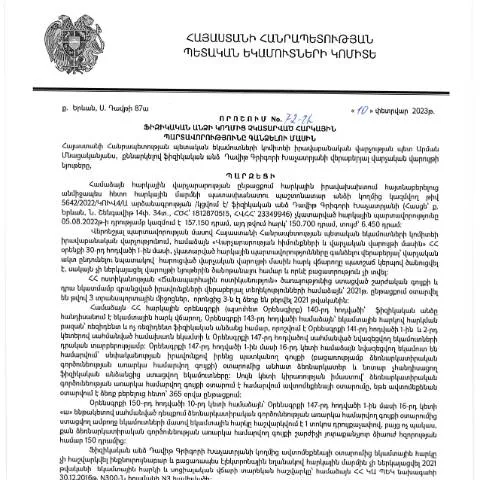
ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշումը՝ հարկային պարտավորությունների գանձման մասին
Երբ հարկային պարտավորությունները չկատարվեն, դա կարող է հանգեցնել բազմաթիվ խնդիրների, ինչպես անհատների, այնպես էլ կազմակերպությունների համար։ 10․02․2023թ․ ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որի հեղինակն է Դավիթ Գրիգորի Խաչատրյան, սահմանում է այն ընթացակարգը, որը կօգնի կառավարությանը լուծել այս խնդիրը։ Այս հոդվածում մենք մանրամասն կքննարկենք, թե ինչպես պետք է լրացնել և ներկայացնել այդ որոշման հիման վրա նախատեսված պաշտոնական փաստաթղթերը և ինչ քայլեր են անհրաժեշտ հետևողականորեն կատարել:
Դաշտի հիմնական սկզբունքները և պահանջները
Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 19․04․2023թ․, սահմանում է հարկային պարտավորությունների գանձման գործընթացը, որը պայմանավորված է հարկ վճարողի՝ կառավարության կողմից տրամադրված որոշումներով։ Որոշումը հանդիսանում է կարևոր քայլ, որը նպատակ ունի վաղաժամ կանխել հարկային պարտավորությունների չկատարումը և ապահովել պետության ֆինանսական կայունությունը։
Գործողության շրջանակը ներառում է հետևյալ հիմնական կետերը՝
- Հարկային պարտավորությունների չկատարման հայտնաբերում
- Հարկ վճարողի հետ կապ հաստատելու ընթացակարգեր
- Հարկային պարտավորությունների պատժամիջոցները
- Հարկային պարտավորությունների գանձման մեթոդները
Լրացման գործընթացը՝ քայլ առ քայլ
Հարկային պարտավորությունների գանձման համար անհրաժեշտ է լրացնել որոշակի փաստաթղթեր։ Առաջին հերթին, հարկ վճարողը պետք է կապ հաստատի իր հարկային համակարգում։ Այնուհետև, ըստ հստակ ցուցումների, պետք է կազմել հետևյալ տեղեկությունները՝
- Անուն և ազգանուն
- Հարկի տեսակ և գումար
- Հարկային նույնականացման համար (TIN)
- Կոնտակտային տվյալներ
Լրացված փաստաթուղթը պետք է ներկայացնել պատկան մարմին՝ ՀՀ Պետական եկամուտների կոմիտե (SRC)՝ ընդգրկելով էլեկտրոնային տարբերակը, որի միջոցով կարող եք արագ ստանալ հաստատում։
Հարկային պարտավորությունների գանձման տարբեր ալիքներ
Որոշումն ընդունում է տարբեր ալիքներ փաստաթղթերի ներկայացման համար՝ ինչպես ավանդական (թղթային), այնպես էլ էլեկտրոնային:
- Թղթային ներկայացում - պահանջում է լրացված փաստաթղթերի անձնական ներկայացում պետական մարմինների մոտ:
- Էլեկտրոնային ներկայացում - պարտադիր է օգտագործել ID քարտեր և էլեկտրոնային ստորագրություններ:
Ընտրելով էլեկտրոնային եղանակը, հարկ վճարողները կարող են լրացնել և ուղարկել փաստաթղթերը ավելի արագ և արդյունավետ, իսկ այդ գործընթացի վերահսկումը ավելի պարզ կլինի:
Հասկանալի է ունենալ հարկային պարտավորությունների վերաբերյալ կիրառում
Ամեն մի տեղեկություն, որը հարկ վճարողները ներկայացնում են, պետք է լինի ճշգրիտ և ճիշտ։ Դրա համար անհրաժեշտ է մանրամասն ուսումնասիրել յուրաքանչյուր բաժինը՝
- Անուն և ազգանուն - պետք է լրացնել այնպես, ինչպես նշված է անձնագրում:
- Հարկի տեսակ - նշեք կոնկրետ հարկային պարտավորությունը, որից խուսափել եք:
- Հարկային նույնականացման համար - սա կարևոր է, որպեսզի կառավարությունը կարողանա ձեզ հեշտությամբ ճանաչել:
- Կոնտակտային տվյալներ - անհրաժեշտ է, որպեսզի կառավարությունը կարողանա ձեզ հետ կապ հաստատել:
Հայտարարությունների վերանայում՝ վարչական ընթացակարգի մեջ
Երբ փաստաթուղթը ներկայացվի, այն կանցնի վերանայման գործընթաց։ Դուք կարող եք ստանալ տեղեկություններ՝
- Հայտարարությունների ընթացքի և կարգավիճակի մասին
- Պատասխանատու անձի կոնտակտային տվյալները
- Վիճակագրություն և հաշվետվություններ
Տվյալները պետք է հավաքվեն և պահվեն բոլոր հարկ վճարողների համար՝ նրանց անվտանգությունն ապահովելու նպատակով:
Հարկային պարտավորությունների գանձման համակարգի առանձնահատկությունները
Այս որոշումը կարևոր է ոչ միայն հարկ վճարողների համար, այլ նաև պետական մարմինների համար, քանի որ այն թույլ է տալիս վերափոխել ֆինանսական համակարգը և ապահովել բարձր արդյունավետություն։ Կառավարությունը պետք է ընդունի, որ հարկային պարտավորությունների գանձումը կարևոր է հասարակության համար՝ հնարավորինս նվազեցնելով գոյություն ունեցող պարտքերի ծավալը:
Ժամկետները և կառավարական կառույցները
Ցանկացած հարկային պարտավորության գանձման գործընթացում կարևոր է հետևել սահմանված ժամկետներին։ ՀՀ ՊԵԿ-ին տվյալները պետք է ներկայացվեն 30 օրվա ընթացքում, սակայն կարող են լինել նաև բացառություններ։ Կարևոր է իշխանությունների կողմից արձանագրել՝
- Երկարաժամկետ պարտավորությունները
- Անհրաժեշտ տեղեկությունները
- Իրականացման ժամկետները
Ստորաբաժանումների պատասխանատվությունը
Կառավարության յուրաքանչյուր ստորաբաժանում պատասխանատու է իր ոլորտում՝ հարկային պարտավորությունների գանձումը պետք է իրականացվի համակարգված։ Յուրաքանչյուր հարկ վճարող պետք է գտնվի իր իրավասության շրջանակում՝ հարկային պարտավորությունների գանձումը պետք է կատարվի նախքան տրված ժամկետի ավարտը:
Հնարավոր խնդիրների և բացառությունների վերլուծություն
Մի շարք հիմքեր կարող են հանգեցնել պարտավորությունների չկատարումի։ Այսպիսի իրավիճակներում հարկ վճարողները պետք է լինեն նախապատրաստված՝ հաշվի առնելով, որ կառավարությունը կարող է օգտագործել իրավական միջոցներ իր իրավունքների պաշտպանման համար:
Հնարավոր բացառությունները կարող են լինել՝
- Իրավական փոփոխություններ
- Անձնական կամ ընտանեկան խնդիրներ
- Տեխնիկական խնդիրներ գանձման գործընթացում
Հարկ վճարողները պետք է լինեն զգույշ և ապահովեն, որպեսզի գանձման գործընթացում խնդիրներ չներկայացվեն:
Վերջնական համագործակցություն և խորհրդատվություն
Հարկային պարտավորությունների գանձման գործընթացը պետք է լինի բաց և թափանցիկ։ Հարկ վճարողները պետք է կարողանան դիմել ցանկացած պահի հնարավոր խնդիրների դեպքում՝ որպեսզի լուծեն իրենց իրավական հարցերը։ Հարկային խորհրդատվություն տրամադրողները և մասնագետները կարող են լինել արժեքավոր ռեսուրս՝ անհրաժեշտության դեպքում:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը պահանջում է պատասխանատվություն և զգուշություն։ Հարկ վճարողները պետք է ուշադիր լինեն, որպեսզի խուսափեն խնդիրներից և ապահովեն ժամանակին կատարումը:
Երևան քաղաքի դատարանների աշխատանքի առանձնահատկությունները հարկային պարտավորությունների հարցում
Հայաստանի Հանրապետության դատարանները զբաղվում են հարկային պարտավորությունների հետ կապված տարբեր դատական գործերով, այդ թվում՝ ֆիզիկական անձանց կողմից չկատարված հարկերի գանձման գործընթացներով։ Այս դեպքում, հարկային մարմինները, տվյալ դեպքում ՀՀ ՊԵԿ իրավաբանական վարչությունը, կարող են դիմել դատարան՝ հարկային պարտավորությունների կատարումը ապահովելու համար։ Դատարանների աշխատանքը այս ոլորտում ենթադրում է հատուկ ընթացակարգեր, որոնք նախատեսված են «Իրավական ընթացակարգերի մասին» օրենքով։
Դատարանն իր կողմից իրականացնում է պարտադիր լսումներ և կարող է պահանջել լրացուցիչ փաստաթղթեր, որոնք ապացուցում են, որ հարկային պարտավորությունները չեն կատարվել։ Այս պահին հարկ վճարողը ունի իրավունք ներկայացնել իր փաստարկները և ապացուցող փաստաթղթերը, որոնք կարող են նվազեցնել հարկային պարտավորություններին առնչվող պատասխանատվությունը։
Նշենք, որ հարկային մարմինները և դատարանները պարտավոր են գործել օրենքի շրջանակներում և պաշտպանել հարկ վճարողների իրավունքները։ Այսպիսով՝ հարկերի գանձման գործընթացը կարող է լինել երկարատև, եթե հարկ վճարողը վիճարկում է կատարումները դատարանում։
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է բերել տարբեր հետևանքների, որոնք, ինչպես արդեն նշվել է, կարող են ներառել դատարանի դիմում և հարկի գանձում։ Սակայն, հարկային պարտավորությունների չկատարումը նաև կարող է ազդել անձի ֆինանսական վիճակի վրա, քանի որ պարտավորվածությունները չեն սահմանափակվում միայն հարկային մարմնի կողմից, այլ կարող են ունենալ նաև պարտքերի և հաշվեհամարների արգելափակում։
Եթե մեկ անձը ճանաչվում է որպես հարկային պարտավորությունների չկատարող, ապա կարող են կիրառվել վարչական պատիժներ։ Այս պատիժները կարող են լինել տարբեր տեսակի, включая տուգանքներ, կամ նույնիսկ գանձման գործընթացներ, որոնք կարող են խաթարել անձի ֆինանսական անհատականությունը։ Նշենք, որ ՀՀ ՊԵԿ-ն իր կողմից նախօրոք պետք է գրավոր ծանուցի հարկ վճարողին՝ առաջիկա գործողությունների մասին, ինչի արդյունքում կստեղծվի հնարավորություն՝ հարկ վճարողին տալ պարտավորություններից խուսափելու կամ դրանք կարգավորելու հնարավորություն։
Ավելին, հարկային պարտավորությունների նկատմամբ հաշվետվությունները կարող են հաշվարկվել նաև այլ եկամուտների հիման վրա, որոնք կարող են հանգեցնել նոր հարկային պարտավորությունների ձևավորման։ Սա առաջացնում է հարկային պարտավորությունների համալիր գնահատման անհրաժեշտություն, որպեսզի հարկ վճարողները կարողանան ճիշտ հաշվարկել իրենց պարտավորությունները և ի վիճակի լինեն դրանք կատարելու։
Զեկույցների և փաստաթղթերի ներկայացման ընթացակարգերը
ՀՀ ՊԵԿ-ի կողմից հարկային պարտավորությունների հետ կապված բոլոր գործընթացները ենթադրում են համապատասխան փաստաթղթերի և զեկույցների ներկայացում։ Այս փաստաթղթերը պարտադիր պետք է ներկայացվեն օրենքով սահմանված ժամկետներում, որպեսզի պարտավորությունները կարողանան ժամանակին կատարվել։ Ֆիզիկական անձը, որի նկատմամբ իրականացվում է հարկային պարտավորությունների գանձման գործընթաց, պարտավոր է ներկայացնել բոլոր անհրաժեշտ տեղեկությունները և փաստաթղթերը, որոնք կարող են բացատրել նրա ֆինանսական իրավիճակը։
Հարկային մարմինները նախատեսում են նաև էլեկտրոնային ծառայություններ, որոնք կարող են հեշտացնել փաստաթղթերի ներկայացման գործընթացը։ Այժմ հարկ վճարողները կարող են օգտվել էլեկտրոնային գրանցման համակարգերից՝ իրենց տեղեկությունները ներկայացնելու համար, ինչը կարող է խնայել ժամանակ և ուժեր։
Էլեկտրոնային համակարգերում հարկ վճարողը պետք է ունենա անձնական քրեական համարը (ԱՆՀ), ինչպես նաև կարող է օգտագործել էլեկտրոնային ստորագրման ծառայություններ՝ փաստաթղթերը կարգավորելու համար։ Նշենք, որ փաստաթղթերի ներկայացումից հետո հարկային մարմինը կա՛մ հաստատում է փաստաթղթերի ընդունումը, կա՛մ պահանջում լրացուցիչ տեղեկատվություն, որը հարկ վճարողը պարտավոր է տրամադրել: